

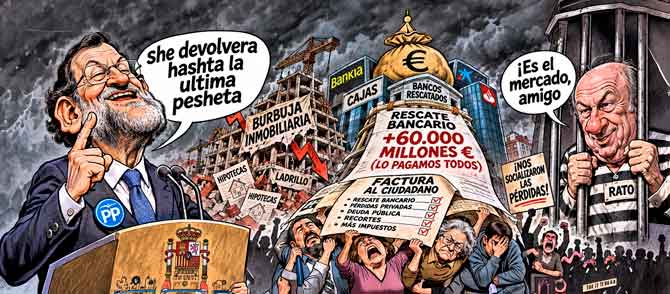
EL "GRAN ATRACO DEL RESCATE BANCARIO" : ¿DÓNDE ESTÁN LOS MILES DE MILLONES QUE NOS IBAN A DEVOLVER?
De los beneficios privados a las pérdidas públicas: así se organizó la "gran operación" del "rescate bancario" que seguimos pagando
¿Qué ocurre cuando los bancos pierden miles de millones jugando con el negocio inmobiliario con prácticas nada transparentes? En España, el Estado intervino para evitar su hundimiento y prometió recuperar el dinero. Explicamos, paso a paso y sin tecnicismos, cómo funcionó aquel aquel "rescate" y por qué el conjunto de los españoles seguimos soportando sus consecuencias.
POR CARLOS SERNA PARA CANARIAS SEMANAL.ORG
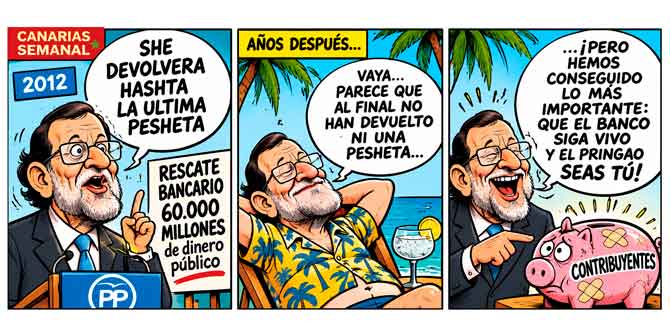
En 2012, el Gobierno de Mariano Rajoy aseguró que el rescate de los Bancos no costaría ni un euro a los  ciudadanos. Catorce años después, buena parte de aquel dinero sigue sin recuperarse y el llamado «banco malo» acumula pérdidas multimillonarias.
¿Cómo consiguieron las entidades financieras trasladar al Estado las consecuencias de sus negocios fallidos? ¿Quién se quedó con los beneficios y quién está pagando las pérdidas?
PRIMERO, TRATEMOS DEENTENDER CÓMO EMPEZÓ TODO
Para comprender lo sucedido con el rescate bancario español tenemos que regresar a los años anteriores a 2008, cuando en España parecía que todo el mundo podía hacerse rico comprando y vendiendo viviendas.
Los Bancos y las Cajas de ahorros prestaban enormes cantidades de dinero a constructoras, promotores inmobiliarios y particulares. Cuanto más prestaban, más intereses cobraban. Y cuanto más subía el precio de las viviendas, más dinero estaban dispuestos a prestar.
Imaginemos una constructora que solicitaba al Banco diez millones de euros para levantar un edificio. El Banco concedía el préstamo porque esperaba recuperar esos diez millones, más los intereses. La constructora confiaba en vender los pisos por quince millones. Todos esperaban ganar. Pero había un problema: aquel negocio dependía de que las viviendas continuaran encareciéndose y siempre aparecieran nuevos compradores.
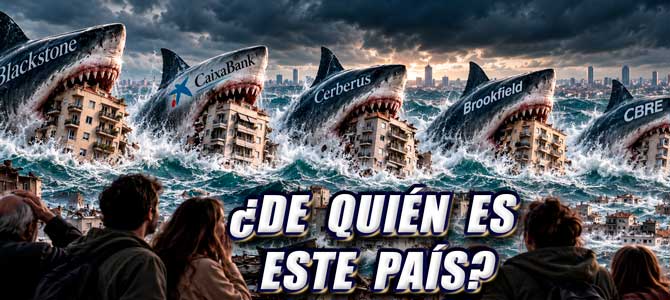
Los Bancos llegaron a financiar terrenos a precios disparatados, promociones sin compradores suficientes y operaciones inmobiliarias extraordinariamente arriesgadas. Algunas entidades, además, estuvieron involucradas en escándalos de corrupción, créditos concedidos a personas vinculadas a sus dirigentes y otras irregularidades.
Mientras el negocio funcionaba, los beneficios eran privados. Los accionistas cobraban dividendos y numerosos directivos recibían remuneraciones millonarias. Hasta que la burbuja estalló.
CUANDO LOS BANCOS DESCUBRIERON QUE NO TENÍAN EL DINERO
Con la crisis financiera de 2008, el mercado inmobiliario se desplomó. Muchas constructoras quebraron, miles de familias dejaron de pagar sus hipotecas y los terrenos que antes parecían valer fortunas perdieron buena parte de su precio.
Volvamos a nuestro ejemplo. El Banco había prestado diez millones a una constructora. Pero esta quebró y los edificios que debían servir para recuperar el préstamo apenas podían venderse por cuatro millones.
¿Dónde estaban los otros seis millones? Sencillamente, se habían perdido. Multipliquemos ahora esa operación por miles de promociones, préstamos y terrenos repartidos por toda España. Así se comprende por qué numerosas entidades financieras comenzaron a tambalearse. Especialmente las Cajas de ahorros, aunque el problema afectaba al conjunto del sistema financiero.
Y aquí apareció una pregunta decisiva: ¿quién debía hacerse cargo de aquellas pérdidas? En una empresa corriente, cuando un negocio fracasa, sus propietarios pueden perder el capital invertido. Pero el Gobierno de Rajoy argumentó que permitir la caída desordenada de numerosas entidades financieras podía provocar una catástrofe económica: los depósitos de millones de personas estaban en juego y el crédito a las empresas podía paralizarse.
Había razones para proteger los ahorros de la población y evitar un hundimiento financiero. Otra cuestión muy diferente era cómo repartir los costes de aquella protección.
EL ESTADO ACUDE AL RESCATE CON EL DINERO PÚBLICO
El proceso de rescate comenzó durante el Gobierno socialista de José Luis Rodríguez Zapatero, que creó en 2009 el FROB, un organismo público destinado a intervenir y reestructurar entidades financieras. Pero la gran operación llegó en 2012, con Mariano Rajoy en la presidencia.
El 9 de junio de aquel año, España solicitó asistencia financiera europea para sanear su sistema bancario. Europa puso a disposición del Estado hasta 100.000 millones de euros. Finalmente se utilizaron unos 41.300 millones de aquel programa. Conviene entender un detalle fundamental: Europa no estaba regalando ese dinero a España. Se trataba de préstamos que el Estado español debía devolver.
El Gobierno utilizó esos recursos para recapitalizar entidades financieras. Es decir, para proporcionarles dinero con el que cubrir pérdidas y evitar su quiebra. Algunas fueron nacionalizadas, otras vendidas posteriormente y otras absorbidas por bancos mayores.
El Banco de España cifró en más de 60.000 millones de euros las ayudas de capital aportadas durante la reestructuración, sumando las procedentes del FROB y del Fondo de Garantía de Depósitos. No todas tenían el mismo origen ni idénticas consecuencias para las cuentas públicas. Y mientras se organizaba aquella operación, los ciudadanos escuchaban una promesa tranquilizadora.
«NO COSTARÁ NI UN EURO A LOS CONTRIBUYENTES»
El 13 de junio de 2012, el inefable Mariano Rajoy aseguró ante el Congreso que el rescate era un crédito que devolvería la propia banca. Su ministro de Economía, Luis de Guindos, defendió igualmente que la operación no tendría coste para los ciudadanos.
El 31 de agosto, la vicepresidenta Soraya Sáenz de Santamaría insistió en que la reestructuración financiera «no costará un euro al contribuyente». No eran rumores ni interpretaciones periodísticas. Eran declaraciones públicas de los máximos responsables del Gobierno. Traducido a un lenguaje que todos entendemos, el mensaje era este: vamos a adelantar dinero para salvar los bancos, pero después lo recuperaremos.
¿Se cumplió aquella promesa? La respuesta es no. Aunque se han recuperado cantidades importantes y todavía existen participaciones públicas muy importantes, con valor económico, una parte considerable de las ayudas se perdió y las estimaciones oficiales de recuperación han variado con los años. Pero aún faltaba por conocer otro mecanismo del rescate.
EL «BANCO MALO»: CÓMO QUITARLES A LOS BANCOS SUS NEGOCIOS RUINOSOS
En noviembre de 2012 nació la Sareb, conocida popularmente como el «banco malo». Su funcionamiento parece complicado, pero podemos explicarlo con nuestro ejemplo anterior. Recordemos que nuestro Banco imaginario había prestado diez millones a una constructora y que los inmuebles utilizados como garantía apenas valían cuatro.
¿Qué hizo el Estado mediante la Sareb? Organizó una sociedad para comprar a las entidades rescatadas grandes cantidades de esos préstamos problemáticos y propiedades inmobiliarias.
De esa manera, los Bancos podían quitarse de encima buena parte de sus operaciones fallidas. La Sareb recibió activos valorados inicialmente, a efectos de transferencia, en unos 50.781 millones de euros. Pero atención: no recibió simplemente un regalo de cincuenta mil millones del presupuesto público. Para pagar esos activos emitió deuda respaldada por garantías del Estado.
La idea consistía en que Sareb recuperaría préstamos, vendería terrenos y viviendas y, con el dinero obtenido, iría devolviendo aquella deuda. Si todo funcionaba como se esperaba, la operación terminaría sin grandes pérdidas públicas.
El problema es que muchos de esos activos procedían precisamente de la burbuja inmobiliaria. Su valor había caído y venderlos por cantidades suficientes para cubrir las deudas, los intereses y los gastos resultó mucho más difícil de lo previsto. En definitiva, se sacó una parte del problema de los balances bancarios y se trasladó a una sociedad respaldada por el Estado.
CATORCE AÑOS DESPUÉS, LAS CUENTAS SIGUEN SIN CUADRAR
Llegamos a noviembre de 2026. Según las cifras que hemos recogido, Sareb todavía debía 27.790 millones de euros al cierre de 2025. Durante su existencia había conseguido amortizar unos 22.991 millones, pero las pérdidas seguían acumulándose. Solo en 2025 registró un resultado negativo de 3.140 millones.
Y aparece otra cifra especialmente preocupante: 20.585 millones de euros. Ese es el deterioro patrimonial por el que el Estado ha tenido que reconocer una provisión en sus cuentas. Es decir, una cantidad destinada a reflejar el riesgo de que las obligaciones respaldadas públicamente no puedan recuperarse.
Conviene aclararlo: esos 20.585 millones no son una deuda adicional que debamos sumar a los 27.790 millones. Tampoco significan que Hacienda haya entregado de golpe esa cantidad. Representan una estimación contable de pérdidas o riesgos que pueden acabar soportando las cuentas públicas.
La Sareb se creó con una duración prevista de quince años. Su mandato termina en noviembre de 2027 y, a estas alturas, resulta evidente que no conseguirá recuperar íntegramente los recursos comprometidos.
¿Y QUÉ PASARÁ CON LAS VIVIENDAS?
El Gobierno ha decidido destinar más de 40.000 inmuebles y unos 2.400 terrenos procedentes de Sareb a Casa 47, la nueva entidad estatal de vivienda. La intención es utilizarlos para ampliar el parque público y facilitar alquileres asequibles.
Aquí existe una diferencia importante: si el Estado conserva una vivienda para alquilarla socialmente, esa vivienda sigue teniendo valor. No podemos contabilizarla como si hubiera desaparecido.Sin embargo, mantenerla para uso público significa que Sareb no puede venderla inmediatamente para devolver sus deudas.
La operación plantea, por tanto, un nuevo problema: cómo financiar el aprovechamiento social de esas propiedades sin ocultar las pérdidas que dejó su adquisición original.
Y resulta difícil ignorar una paradoja: miles de familias perdieron sus viviendas durante la crisis, mientras el Estado asumía enormes riesgos financieros para evitar el hundimiento de las entidades que habían participado en aquella burbuja.
¿QUIÉN GANÓ Y QUIÉN TERMINARÁ PAGANDO?
Sería incorrecto afirmar que todos los propietarios de las antiguas entidades bancarias salieron indemnes de las operaciones de las que directa o indirectamente habian sido protagonistas. Muchos accionistas perdieron su inversión y algunas entidades desaparecieron. Pero a eso se podria contestar con la celeberrima frase de xxx : ¡Es el mercado, amigo!
¿Quién pagara finalmente las pérdidas públicas? No existe una factura individual que Hacienda envíe a cada ciudadano. El coste se incorpora a las cuentas del Estado, reduce sus recursos disponibles o incrementa sus necesidades de financiación. Y esos recursos salen, directa o indirectamente, del conjunto de la sociedad. Es decir, de usted y de mí.
La historia comenzó con Bancos y promotores que buscaban beneficios extraordinarios mediante la especulación inmobiliaria. Continuó con unos gobiernos que consideraron necesario movilizar recursos públicos para evitar el derrumbe financiero. Y catorce años después sigue abierta, con miles de millones pendientes y una promesa que no se cumplió.
Cuando los negocios inmobiliarios producían beneficios, estos correspondían a quienes los habían organizado. Cuando llegaron las pérdidas, una parte considerable terminó trasladándose al conjunto de la sociedad.
Ese es el verdadero balance político y económico del rescate bancario español: los riesgos de grandes negocios privados acabaron convertidos, en buena medida, en obligaciones públicas.
FUENTES DE REFERENCIA
-
Banco de España — Informes sobre la crisis bancaria y las ayudas al sector financiero.
-
FROB, cuentas anuales de 2025 — Recuperación de ayudas públicas, julio de 2026.
-
Sareb, informe financiero de 2025 — Deuda y amortizaciones.
-
La Moncloa, 31 de agosto de 2012 — Promesa de que el rescate no costaría dinero al contribuyente.
-
Ministerio de Vivienda, febrero de 2026 — Traslado de activos de Sareb a Casa 47.
-
FROB, memoria anual de 2025 — Balance de la reestructuración bancaria, julio de 2026.


POR CARLOS SERNA PARA CANARIAS SEMANAL.ORG
En 2012, el Gobierno de Mariano Rajoy aseguró que el rescate de los Bancos no costaría ni un euro a los ciudadanos. Catorce años después, buena parte de aquel dinero sigue sin recuperarse y el llamado «banco malo» acumula pérdidas multimillonarias.
¿Cómo consiguieron las entidades financieras trasladar al Estado las consecuencias de sus negocios fallidos? ¿Quién se quedó con los beneficios y quién está pagando las pérdidas?
PRIMERO, TRATEMOS DEENTENDER CÓMO EMPEZÓ TODO
Para comprender lo sucedido con el rescate bancario español tenemos que regresar a los años anteriores a 2008, cuando en España parecía que todo el mundo podía hacerse rico comprando y vendiendo viviendas.
Los Bancos y las Cajas de ahorros prestaban enormes cantidades de dinero a constructoras, promotores inmobiliarios y particulares. Cuanto más prestaban, más intereses cobraban. Y cuanto más subía el precio de las viviendas, más dinero estaban dispuestos a prestar.
Imaginemos una constructora que solicitaba al Banco diez millones de euros para levantar un edificio. El Banco concedía el préstamo porque esperaba recuperar esos diez millones, más los intereses. La constructora confiaba en vender los pisos por quince millones. Todos esperaban ganar. Pero había un problema: aquel negocio dependía de que las viviendas continuaran encareciéndose y siempre aparecieran nuevos compradores.
Los Bancos llegaron a financiar terrenos a precios disparatados, promociones sin compradores suficientes y operaciones inmobiliarias extraordinariamente arriesgadas. Algunas entidades, además, estuvieron involucradas en escándalos de corrupción, créditos concedidos a personas vinculadas a sus dirigentes y otras irregularidades.
Mientras el negocio funcionaba, los beneficios eran privados. Los accionistas cobraban dividendos y numerosos directivos recibían remuneraciones millonarias. Hasta que la burbuja estalló.
CUANDO LOS BANCOS DESCUBRIERON QUE NO TENÍAN EL DINERO
Con la crisis financiera de 2008, el mercado inmobiliario se desplomó. Muchas constructoras quebraron, miles de familias dejaron de pagar sus hipotecas y los terrenos que antes parecían valer fortunas perdieron buena parte de su precio.
Volvamos a nuestro ejemplo. El Banco había prestado diez millones a una constructora. Pero esta quebró y los edificios que debían servir para recuperar el préstamo apenas podían venderse por cuatro millones.
¿Dónde estaban los otros seis millones? Sencillamente, se habían perdido. Multipliquemos ahora esa operación por miles de promociones, préstamos y terrenos repartidos por toda España. Así se comprende por qué numerosas entidades financieras comenzaron a tambalearse. Especialmente las Cajas de ahorros, aunque el problema afectaba al conjunto del sistema financiero.
Y aquí apareció una pregunta decisiva: ¿quién debía hacerse cargo de aquellas pérdidas? En una empresa corriente, cuando un negocio fracasa, sus propietarios pueden perder el capital invertido. Pero el Gobierno de Rajoy argumentó que permitir la caída desordenada de numerosas entidades financieras podía provocar una catástrofe económica: los depósitos de millones de personas estaban en juego y el crédito a las empresas podía paralizarse.
Había razones para proteger los ahorros de la población y evitar un hundimiento financiero. Otra cuestión muy diferente era cómo repartir los costes de aquella protección.
EL ESTADO ACUDE AL RESCATE CON EL DINERO PÚBLICO
El proceso de rescate comenzó durante el Gobierno socialista de José Luis Rodríguez Zapatero, que creó en 2009 el FROB, un organismo público destinado a intervenir y reestructurar entidades financieras. Pero la gran operación llegó en 2012, con Mariano Rajoy en la presidencia.
El 9 de junio de aquel año, España solicitó asistencia financiera europea para sanear su sistema bancario. Europa puso a disposición del Estado hasta 100.000 millones de euros. Finalmente se utilizaron unos 41.300 millones de aquel programa. Conviene entender un detalle fundamental: Europa no estaba regalando ese dinero a España. Se trataba de préstamos que el Estado español debía devolver.
El Gobierno utilizó esos recursos para recapitalizar entidades financieras. Es decir, para proporcionarles dinero con el que cubrir pérdidas y evitar su quiebra. Algunas fueron nacionalizadas, otras vendidas posteriormente y otras absorbidas por bancos mayores.
El Banco de España cifró en más de 60.000 millones de euros las ayudas de capital aportadas durante la reestructuración, sumando las procedentes del FROB y del Fondo de Garantía de Depósitos. No todas tenían el mismo origen ni idénticas consecuencias para las cuentas públicas. Y mientras se organizaba aquella operación, los ciudadanos escuchaban una promesa tranquilizadora.
«NO COSTARÁ NI UN EURO A LOS CONTRIBUYENTES»
El 13 de junio de 2012, el inefable Mariano Rajoy aseguró ante el Congreso que el rescate era un crédito que devolvería la propia banca. Su ministro de Economía, Luis de Guindos, defendió igualmente que la operación no tendría coste para los ciudadanos.
El 31 de agosto, la vicepresidenta Soraya Sáenz de Santamaría insistió en que la reestructuración financiera «no costará un euro al contribuyente». No eran rumores ni interpretaciones periodísticas. Eran declaraciones públicas de los máximos responsables del Gobierno. Traducido a un lenguaje que todos entendemos, el mensaje era este: vamos a adelantar dinero para salvar los bancos, pero después lo recuperaremos.
¿Se cumplió aquella promesa? La respuesta es no. Aunque se han recuperado cantidades importantes y todavía existen participaciones públicas muy importantes, con valor económico, una parte considerable de las ayudas se perdió y las estimaciones oficiales de recuperación han variado con los años. Pero aún faltaba por conocer otro mecanismo del rescate.
EL «BANCO MALO»: CÓMO QUITARLES A LOS BANCOS SUS NEGOCIOS RUINOSOS
En noviembre de 2012 nació la Sareb, conocida popularmente como el «banco malo». Su funcionamiento parece complicado, pero podemos explicarlo con nuestro ejemplo anterior. Recordemos que nuestro Banco imaginario había prestado diez millones a una constructora y que los inmuebles utilizados como garantía apenas valían cuatro.
¿Qué hizo el Estado mediante la Sareb? Organizó una sociedad para comprar a las entidades rescatadas grandes cantidades de esos préstamos problemáticos y propiedades inmobiliarias.
De esa manera, los Bancos podían quitarse de encima buena parte de sus operaciones fallidas. La Sareb recibió activos valorados inicialmente, a efectos de transferencia, en unos 50.781 millones de euros. Pero atención: no recibió simplemente un regalo de cincuenta mil millones del presupuesto público. Para pagar esos activos emitió deuda respaldada por garantías del Estado.
La idea consistía en que Sareb recuperaría préstamos, vendería terrenos y viviendas y, con el dinero obtenido, iría devolviendo aquella deuda. Si todo funcionaba como se esperaba, la operación terminaría sin grandes pérdidas públicas.
El problema es que muchos de esos activos procedían precisamente de la burbuja inmobiliaria. Su valor había caído y venderlos por cantidades suficientes para cubrir las deudas, los intereses y los gastos resultó mucho más difícil de lo previsto. En definitiva, se sacó una parte del problema de los balances bancarios y se trasladó a una sociedad respaldada por el Estado.
CATORCE AÑOS DESPUÉS, LAS CUENTAS SIGUEN SIN CUADRAR
Llegamos a noviembre de 2026. Según las cifras que hemos recogido, Sareb todavía debía 27.790 millones de euros al cierre de 2025. Durante su existencia había conseguido amortizar unos 22.991 millones, pero las pérdidas seguían acumulándose. Solo en 2025 registró un resultado negativo de 3.140 millones.
Y aparece otra cifra especialmente preocupante: 20.585 millones de euros. Ese es el deterioro patrimonial por el que el Estado ha tenido que reconocer una provisión en sus cuentas. Es decir, una cantidad destinada a reflejar el riesgo de que las obligaciones respaldadas públicamente no puedan recuperarse.
Conviene aclararlo: esos 20.585 millones no son una deuda adicional que debamos sumar a los 27.790 millones. Tampoco significan que Hacienda haya entregado de golpe esa cantidad. Representan una estimación contable de pérdidas o riesgos que pueden acabar soportando las cuentas públicas.
La Sareb se creó con una duración prevista de quince años. Su mandato termina en noviembre de 2027 y, a estas alturas, resulta evidente que no conseguirá recuperar íntegramente los recursos comprometidos.
¿Y QUÉ PASARÁ CON LAS VIVIENDAS?
El Gobierno ha decidido destinar más de 40.000 inmuebles y unos 2.400 terrenos procedentes de Sareb a Casa 47, la nueva entidad estatal de vivienda. La intención es utilizarlos para ampliar el parque público y facilitar alquileres asequibles.
Aquí existe una diferencia importante: si el Estado conserva una vivienda para alquilarla socialmente, esa vivienda sigue teniendo valor. No podemos contabilizarla como si hubiera desaparecido.Sin embargo, mantenerla para uso público significa que Sareb no puede venderla inmediatamente para devolver sus deudas.
La operación plantea, por tanto, un nuevo problema: cómo financiar el aprovechamiento social de esas propiedades sin ocultar las pérdidas que dejó su adquisición original.
¿QUIÉN GANÓ Y QUIÉN TERMINARÁ PAGANDO?
Sería incorrecto afirmar que todos los propietarios de las antiguas entidades bancarias salieron indemnes de las operaciones de las que directa o indirectamente habian sido protagonistas. Muchos accionistas perdieron su inversión y algunas entidades desaparecieron. Pero a eso se podria contestar con la celeberrima frase de xxx : ¡Es el mercado, amigo!
¿Quién pagara finalmente las pérdidas públicas? No existe una factura individual que Hacienda envíe a cada ciudadano. El coste se incorpora a las cuentas del Estado, reduce sus recursos disponibles o incrementa sus necesidades de financiación. Y esos recursos salen, directa o indirectamente, del conjunto de la sociedad. Es decir, de usted y de mí.
La historia comenzó con Bancos y promotores que buscaban beneficios extraordinarios mediante la especulación inmobiliaria. Continuó con unos gobiernos que consideraron necesario movilizar recursos públicos para evitar el derrumbe financiero. Y catorce años después sigue abierta, con miles de millones pendientes y una promesa que no se cumplió.
Cuando los negocios inmobiliarios producían beneficios, estos correspondían a quienes los habían organizado. Cuando llegaron las pérdidas, una parte considerable terminó trasladándose al conjunto de la sociedad.
Ese es el verdadero balance político y económico del rescate bancario español: los riesgos de grandes negocios privados acabaron convertidos, en buena medida, en obligaciones públicas.
FUENTES DE REFERENCIA
-
Banco de España — Informes sobre la crisis bancaria y las ayudas al sector financiero.
-
FROB, cuentas anuales de 2025 — Recuperación de ayudas públicas, julio de 2026.
-
Sareb, informe financiero de 2025 — Deuda y amortizaciones.
-
La Moncloa, 31 de agosto de 2012 — Promesa de que el rescate no costaría dinero al contribuyente.
-
Ministerio de Vivienda, febrero de 2026 — Traslado de activos de Sareb a Casa 47.
-
FROB, memoria anual de 2025 — Balance de la reestructuración bancaria, julio de 2026.










Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.222