

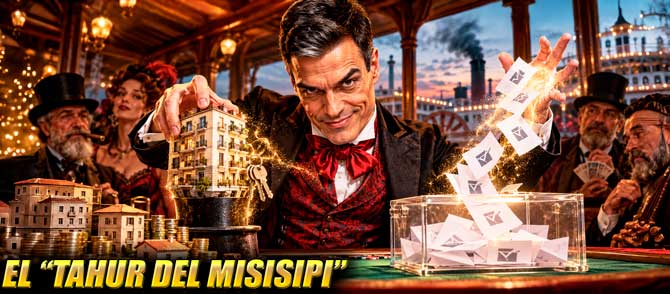
EL PSOE Y LA VIVIENDA: DE «ACTIVO» ESPECULATIVO A MERCANCÍA ELECTORAL
La "jugada maestra" de Pedro Sánchez para instrumentalizar electoralmente la necesidad y la angustia social
En una suerte de "más difícil todavía" el Gobierno gobierno de coalición que preside Pedro Sanchez, ha propuesto préstamos públicos sin intereses de hasta 50.000 euros para la entrada de la primera vivienda, a pocas semanas de las elecciones. La medida, ciertamente, podría resultar útil para algunos compradores, pero el momento, su presentación y sus límites revelan una operación política mucho más interesada: transformar el problema de la vivienda en una promesa condicionada al voto.
Por CRISTÓBAL GARCÍA VERA PARA CANARIAS-SEMANAL.ORG.-
 El presidente Pedro Sánchez ha anunciado una línea pública de financiación de 10.000 millones de euros, gestionada por el Instituto de Crédito Oficial (ICO), destinada a conceder préstamos sin intereses a quienes quieran adquirir su primera vivienda. La medida no está limitada a los jóvenes: tendrá carácter intergeneracional y, por tanto, podrá solicitarla cualquier persona que cumpla las condiciones para acceder a una primera vivienda.
El mecanismo, denominado TU CASA, podrá financiar hasta el 20% del precio de la vivienda, con un máximo de 50.000 euros, complementando la hipoteca o financiación privada. Pero, aunque el envoltorio propagandístico puede inducir a otra interpretación, el Gobierno no regalará 50.000 euros a cada comprador. Se trata de un préstamo público que deberá devolverse. El préstamo tendrá un interés del 0%, sin comisiones, un plazo máximo de diez años y un periodo de carencia que puede prolongarse hasta la finalización de la hipoteca, con un máximo de treinta años. La diferencia no es menor. El titular político dice: 50.000 euros sin intereses para comprar una vivienda. La realidad económica, en cambio, tiene que ver con un nuevo endeudamiento para facilitar la entrada de una vivienda cuyo precio se seguirá determinando en el mercado. Entre ambas interpretaciones cabe nada menos que toda una campaña electoral.
LOS 50.000 EUROS NO CAEN DEL CIELO
El problema que el Gobierno afirma querer resolver es muy real. Millones de personas que trabajan regularmente no pueden comprar una vivienda porque, aun teniendo ingresos suficientes para pagar una cuota hipotecaria, carecen de los decenas de miles de euros necesarios para aportar la entrada que exige normalmente una entidad bancaria.
El propio Sánchez lo ha explicado así: para numerosos jóvenes, reunir esa cantidad inicial constituye uno de los principales obstáculos para emanciparse. Precisamente por eso la propuesta puede resultar atractiva.
Un trabajador o una pareja que ve imposible reunir 30.000, 40.000 o 50.000 euros escucha que el Estado le prestará esa cantidad sin cobrar intereses y descubre repentinamente una puerta que antes parecía cerrada. Pero, ojo, esa puerta tiene detrás otra deuda.
La familia deberá continuar pagando la hipoteca y, además, devolver el préstamo público. No desaparecerá el precio de la vivienda, no se abaratará el suelo y no aumentará automáticamente el parque público de alquiler. Simplemente se proporcionará financiación adicional a determinados compradores para que puedan entrar en el mercado inmobiliario existente.
En un artículo que Canarias-semanal dedicó previamente a la política de vivienda del Ejecutivo ya se señalaba esta contradicción: financiar la demanda puede aliviar problemas individuales, pero no modifica los precios existentes, que continúan siendo inaccesibles para la mayoría de los asalariados, ni ofrece una alternativa a quienes ni siquiera pueden asumir una hipoteca.
EL CALENDARIO ELECTORAL TAMBIÉN FORMA PARTE DE LA MEDIDA
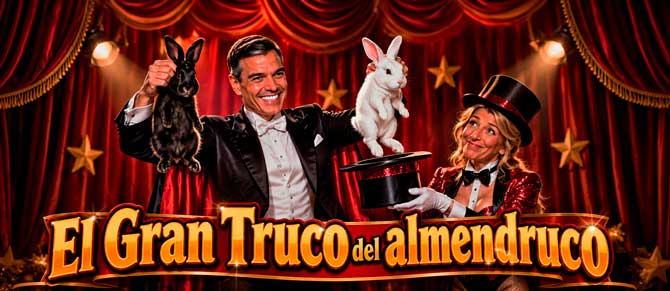
Para entender la deslumbrante operación efectuada por el partido del Gobierno hay que mirar el calendario. Sánchez anunció la convocatoria de elecciones generales para el 29 de noviembre e, inmediatamente después, volvió a situar la vivienda en el centro de la agenda política. Los decretos rechazados previamente por el Congreso han sido recuperados, y a ellos Sánchez ha incorporado ahora , cual hábil tahúr del Misisipi, esta espectacular línea de 10.000 millones de euros.
El propio mandatario vinculó expresamente la política de vivienda con la necesidad de que los ciudadanos elijan una nueva mayoría parlamentaria. Resulta realmente difícil encontrar una definición más clara de una política convertida en argumento electoral. Después de más de ocho años ocupando la Presidencia del Gobierno, la imposibilidad de acceder a una vivienda no acaba de ser descubierta por el Ejecutivo. Tampoco es nuevo el crecimiento de los alquileres. Lo nuevo es que ahora faltan semanas para votar.
El anuncio llega después de ocho años de Gobierno, en plena expansión de las protestas por la vivienda y tras la convocatoria electoral. Por eso, resulta insuficiente discutir únicamente si el préstamo es bueno o malo. La cuestión política es otra: ¿por qué ahora?
ADOLFO SUÁREZ YA DESCUBRIÓ EL PODER ELECTORAL DE LA «MILI»
La utilización de una preocupación especialmente intensa entre un determinado sector del electorado tampoco constituye ninguna innovación.
Adolfo Suárez, después de abandonar la Presidencia del Gobierno y romper con la UCD, creó en 1982 el Centro Democrático y Social (CDS). Una de las cuestiones con las que trató de conectar con los jóvenes fue el servicio militar obligatorio.
En las elecciones de 1986, el CDS propuso reducir el servicio militar obligatorio a tres meses. Una investigación académica sobre la trayectoria del partido la identifica como la medida electoral de mayor impacto de aquella campaña. El lema utilizado llegó a resumirse en una pegatina muy eficaz: «¿Mili? Tres meses y vale».
Tres años más tarde, antes de las elecciones de 1989, Suárez dio un paso adicional. El CDS defendió que progresivamente el servicio militar pasaría a ser voluntario y que los jóvenes que no quisieran realizarlo podrían dejar de hacerlo. El CDS no ganó las elecciones y la mili no desapareció en ese momento.
Sin embargo, Suárez continuó ocupando durante algunos años un espacio político relevante y había encontrado una cuestión particularmente sensible para millones de jóvenes que contemplaban el servicio militar como una interrupción forzosa de sus estudios, su trabajo o su vida. La mili acabaría desapareciendo mucho después. El Gobierno de José María Aznar adelantó finalmente al 31 de diciembre de 2001 la suspensión del servicio militar obligatorio.
SACANDO PROVECHO DE LA NECESIDAD Y LA ANGUSTIA SOCIAL
Establecer un paralelismo entre aquella campaña y la situación actual no supone afirmar que ambos casos sean idénticos. Sí permite señalar el similar mecanismo político utilizado entonces y el que ha utilizado ahora el PSOE de Pedro Sánchez.
Existe una necesidad acuciante y una grave preocupación. Existe, además, un amplio sector electoral especialmente afectado por un problema. Y aparece un partido ofreciendo una "solución" de enorme impacto justamente cuando necesita transformar en votos la necesidad y la preocupación.
La vivienda tiene hoy para millones de españoles una importancia muchísimo más grande que el que tuvo la mili para varias generaciones de jóvenes. No estamos hablando de una incomodidad menor. Hay trabajadores que superan los treinta años viviendo todavía con sus padres. Parejas con dos salarios que no consiguen reunir una entrada. Profesionales que pueden pagar 1.000 euros mensuales de alquiler pero no poseen los 40.000 necesarios para solicitar una hipoteca. Familias que dedican una proporción creciente de sus ingresos simplemente a conservar un techo bajo el que vivir.
La angustia social que todo ello provoca se traduce también en un gigantesco mercado electoral. Y cuando llegan las elecciones, aparecen inevitablemente quienes intentan convertirla en una oferta. El mecanismo funciona con extraordinaria sencillez. Primero se reconoce un problema que lleva años siendo evidente, cuando este ha terminado por detonar la indignación de miles de personas que han ocupado las ciudades de todo el Estado. Después se anuncia una “solución” inmediatamente comprensible: 50.000 euros. Finalmente, se introduce la condición política implícita: para continuar desarrollando estas políticas hace falta una nueva mayoría parlamentaria. No hace falta decir abiertamente «te doy 50.000 euros si me votas». La campaña electoral moderna es bastante más sofisticada. Se anuncia la posibilidad, se identifica al adversario que podría bloquearla y se invita al ciudadano a extraer la conclusión.
EL PROBLEMA ESTÁ EN LA LETRA PEQUEÑA QUE TODAVÍA NO SE VE
Las grandes ofertas electorales poseen, además, una ventaja extraordinaria para quienes las formulan: pueden anunciarse con una frase y ejecutarse mediante decenas de condiciones. «Hasta 50.000 euros sin intereses» cabe perfectamente en un titular.
Los criterios concretos de acceso, la relación con los bancos, los límites de renta que puedan establecerse, los precios máximos de las viviendas, los procedimientos administrativos, las incompatibilidades, los requisitos hipotecarios y los plazos efectivos necesitarán bastante más espacio. Y ahí aparece uno de los principales problemas de este tipo de campañas. El elector vota guiándose por el titular, antes de conocer completamente la letra pequeña. Después de las elecciones comenzarían, en el caso de que la promesa se llegase a plasmar, las reglamentaciones, interpretaciones, modificaciones presupuestarias y aplicaciones administrativas. Entonces podría saberse cuántas personas accederían realmente a los préstamos y cuántas descubrirían que no cumplen alguna condición.
No significa necesariamente que la promesa sea falsa o vaya a desaparecer. Significa que el ciudadano debe decidir ahora y comprobar después.
LOS FONDOS BUITRE, LAS PROMESAS Y LAS VIVIENDAS QUE NO LLEGARON
La súbita ofensiva de Sánchez en materia de vivienda contrasta también con el balance de sus propios gobiernos. En 2023, antes de las elecciones generales, el Ejecutivo llegó a anunciar la construcción de cerca de 184.000 viviendas destinadas al alquiler social o asequible, sumando diferentes programas, suelo público, Sareb y financiación del ICO. Tres años después, sin embargo, el Ministerio seguía sin ofrecer una cifra precisa de cuántas de aquellas viviendas estaban realmente terminadas y entregadas: hablaba de más de 120.000 “movilizadas”, un concepto administrativo que no equivale a familias viviendo ya en ellas.
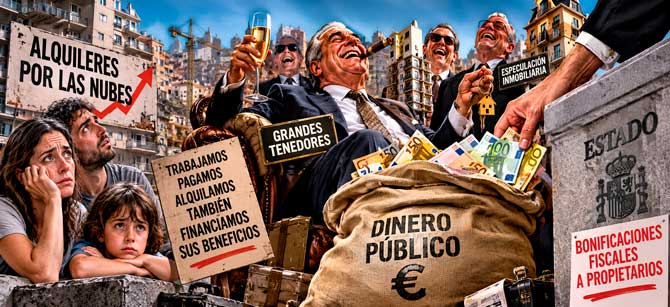
Mientras tanto, el PSOE mantuvo relaciones perfectamente documentadas con algunos de los grandes fondos buitre responsables de la especulación inmobiliaria. Sánchez se reunió en Nueva York con responsables de Blackstone, Lone Star, Brookfield y Ares para presentar España como destino de inversión; el exministro socialista Joan Clos presidió ASVAL, la patronal de los grandes propietarios, y después fue sustituido por Helena Beunza, antigua secretaria general de Vivienda del propio Gobierno socialista.
La contradicción resulta difícil de ocultar: quienes hoy son presentados como responsables de la especulación fueron durante años interlocutores perfectamente aceptables del Ejecutivo, mientras las grandes promesas de vivienda pública avanzaban mucho más despacio que los anuncios que las acompañaban.
FEIJÓO Y ABASCAL TODAVÍA TIENEN TIEMPO PARA PRESENTAR SUS REGALOS
Pero el PSOE no libra solo esta batalla por instrumentalizar las necesidades y las angustias de una parte importante de la población. La campaña apenas acaba de comenzar y sería ingenuo pensar que el resto de los partidos permanecerá contemplando cómo Sánchez ocupa electoralmente el problema de la vivienda.
Alberto Núñez Feijóo y Santiago Abascal deberán responder. Probablemente veremos nuevas promesas de deducciones fiscales, avales, rebajas tributarias, anuncios sobre construcción, suelo, ayudas a jóvenes o medidas contra determinadas regulaciones. Cada formación intentará encontrar su propio equivalente de los 50.000 euros de "regalo" de Pedro Sánchez.
La competencia electoral puede transformarse así en una auténtica subasta. Uno ofrecerá crédito. Otro impuestos más bajos. Otro suelo. Otro ayudas. Y todos tratarán de convencer al trabajador de que el principal obstáculo que lo separa de una vivienda depende de introducir correctamente una papeleta en una urna.
CUANDO EL VOTO SE CONVIERTE EN UN BONO
El verdadero peligro de esta dinámica no reside solamente en que muchas de estas promesas puedan incumplirse. Consiste en que, de esta manera, quienes se puede lograr, una vez más, reducir la política a una sucesión de bonos por votos. Se toma una necesidad social gigantesca, se fragmenta en ayudas individuales y se presenta al ciudadano una supuesta solución personal: un crédito para ti, una deducción para ti, un aval para ti.
Mientras tanto, permanece intacta la pregunta fundamental: por qué una sociedad capaz de construir millones de viviendas ha convertido el acceso a una de ellas en una carga insoportable para una parte creciente de quienes viven de su trabajo.
Cuando un partido anuncia poco antes de unas elecciones algo que pudo haber realizado durante años, la primera pregunta no debería ser «¿cuánto me ofrecen?», sino «¿por qué necesitan ofrecérmelo precisamente ahora?».
Porque los 50.000 euros tendrán condiciones, plazos y obligaciones. El voto, en cambio, se entrega de una vez y de manera incondicional.


Por CRISTÓBAL GARCÍA VERA PARA CANARIAS-SEMANAL.ORG.-
El presidente Pedro Sánchez ha anunciado una línea pública de financiación de 10.000 millones de euros, gestionada por el Instituto de Crédito Oficial (ICO), destinada a conceder préstamos sin intereses a quienes quieran adquirir su primera vivienda. La medida no está limitada a los jóvenes: tendrá carácter intergeneracional y, por tanto, podrá solicitarla cualquier persona que cumpla las condiciones para acceder a una primera vivienda.
El mecanismo, denominado TU CASA, podrá financiar hasta el 20% del precio de la vivienda, con un máximo de 50.000 euros, complementando la hipoteca o financiación privada. Pero, aunque el envoltorio propagandístico puede inducir a otra interpretación, el Gobierno no regalará 50.000 euros a cada comprador. Se trata de un préstamo público que deberá devolverse. El préstamo tendrá un interés del 0%, sin comisiones, un plazo máximo de diez años y un periodo de carencia que puede prolongarse hasta la finalización de la hipoteca, con un máximo de treinta años. La diferencia no es menor. El titular político dice: 50.000 euros sin intereses para comprar una vivienda. La realidad económica, en cambio, tiene que ver con un nuevo endeudamiento para facilitar la entrada de una vivienda cuyo precio se seguirá determinando en el mercado. Entre ambas interpretaciones cabe nada menos que toda una campaña electoral.
LOS 50.000 EUROS NO CAEN DEL CIELO
El problema que el Gobierno afirma querer resolver es muy real. Millones de personas que trabajan regularmente no pueden comprar una vivienda porque, aun teniendo ingresos suficientes para pagar una cuota hipotecaria, carecen de los decenas de miles de euros necesarios para aportar la entrada que exige normalmente una entidad bancaria.
El propio Sánchez lo ha explicado así: para numerosos jóvenes, reunir esa cantidad inicial constituye uno de los principales obstáculos para emanciparse. Precisamente por eso la propuesta puede resultar atractiva.
Un trabajador o una pareja que ve imposible reunir 30.000, 40.000 o 50.000 euros escucha que el Estado le prestará esa cantidad sin cobrar intereses y descubre repentinamente una puerta que antes parecía cerrada. Pero, ojo, esa puerta tiene detrás otra deuda.
La familia deberá continuar pagando la hipoteca y, además, devolver el préstamo público. No desaparecerá el precio de la vivienda, no se abaratará el suelo y no aumentará automáticamente el parque público de alquiler. Simplemente se proporcionará financiación adicional a determinados compradores para que puedan entrar en el mercado inmobiliario existente.
En un artículo que Canarias-semanal dedicó previamente a la política de vivienda del Ejecutivo ya se señalaba esta contradicción: financiar la demanda puede aliviar problemas individuales, pero no modifica los precios existentes, que continúan siendo inaccesibles para la mayoría de los asalariados, ni ofrece una alternativa a quienes ni siquiera pueden asumir una hipoteca.
EL CALENDARIO ELECTORAL TAMBIÉN FORMA PARTE DE LA MEDIDA
Para entender la deslumbrante operación efectuada por el partido del Gobierno hay que mirar el calendario. Sánchez anunció la convocatoria de elecciones generales para el 29 de noviembre e, inmediatamente después, volvió a situar la vivienda en el centro de la agenda política. Los decretos rechazados previamente por el Congreso han sido recuperados, y a ellos Sánchez ha incorporado ahora , cual hábil tahúr del Misisipi, esta espectacular línea de 10.000 millones de euros.
El propio mandatario vinculó expresamente la política de vivienda con la necesidad de que los ciudadanos elijan una nueva mayoría parlamentaria. Resulta realmente difícil encontrar una definición más clara de una política convertida en argumento electoral. Después de más de ocho años ocupando la Presidencia del Gobierno, la imposibilidad de acceder a una vivienda no acaba de ser descubierta por el Ejecutivo. Tampoco es nuevo el crecimiento de los alquileres. Lo nuevo es que ahora faltan semanas para votar.
El anuncio llega después de ocho años de Gobierno, en plena expansión de las protestas por la vivienda y tras la convocatoria electoral. Por eso, resulta insuficiente discutir únicamente si el préstamo es bueno o malo. La cuestión política es otra: ¿por qué ahora?
ADOLFO SUÁREZ YA DESCUBRIÓ EL PODER ELECTORAL DE LA «MILI»
La utilización de una preocupación especialmente intensa entre un determinado sector del electorado tampoco constituye ninguna innovación.
Adolfo Suárez, después de abandonar la Presidencia del Gobierno y romper con la UCD, creó en 1982 el Centro Democrático y Social (CDS). Una de las cuestiones con las que trató de conectar con los jóvenes fue el servicio militar obligatorio.
En las elecciones de 1986, el CDS propuso reducir el servicio militar obligatorio a tres meses. Una investigación académica sobre la trayectoria del partido la identifica como la medida electoral de mayor impacto de aquella campaña. El lema utilizado llegó a resumirse en una pegatina muy eficaz: «¿Mili? Tres meses y vale».
Tres años más tarde, antes de las elecciones de 1989, Suárez dio un paso adicional. El CDS defendió que progresivamente el servicio militar pasaría a ser voluntario y que los jóvenes que no quisieran realizarlo podrían dejar de hacerlo. El CDS no ganó las elecciones y la mili no desapareció en ese momento.
Sin embargo, Suárez continuó ocupando durante algunos años un espacio político relevante y había encontrado una cuestión particularmente sensible para millones de jóvenes que contemplaban el servicio militar como una interrupción forzosa de sus estudios, su trabajo o su vida. La mili acabaría desapareciendo mucho después. El Gobierno de José María Aznar adelantó finalmente al 31 de diciembre de 2001 la suspensión del servicio militar obligatorio.
SACANDO PROVECHO DE LA NECESIDAD Y LA ANGUSTIA SOCIAL
Establecer un paralelismo entre aquella campaña y la situación actual no supone afirmar que ambos casos sean idénticos. Sí permite señalar el similar mecanismo político utilizado entonces y el que ha utilizado ahora el PSOE de Pedro Sánchez.
Existe una necesidad acuciante y una grave preocupación. Existe, además, un amplio sector electoral especialmente afectado por un problema. Y aparece un partido ofreciendo una "solución" de enorme impacto justamente cuando necesita transformar en votos la necesidad y la preocupación.
La vivienda tiene hoy para millones de españoles una importancia muchísimo más grande que el que tuvo la mili para varias generaciones de jóvenes. No estamos hablando de una incomodidad menor. Hay trabajadores que superan los treinta años viviendo todavía con sus padres. Parejas con dos salarios que no consiguen reunir una entrada. Profesionales que pueden pagar 1.000 euros mensuales de alquiler pero no poseen los 40.000 necesarios para solicitar una hipoteca. Familias que dedican una proporción creciente de sus ingresos simplemente a conservar un techo bajo el que vivir.
La angustia social que todo ello provoca se traduce también en un gigantesco mercado electoral. Y cuando llegan las elecciones, aparecen inevitablemente quienes intentan convertirla en una oferta. El mecanismo funciona con extraordinaria sencillez. Primero se reconoce un problema que lleva años siendo evidente, cuando este ha terminado por detonar la indignación de miles de personas que han ocupado las ciudades de todo el Estado. Después se anuncia una “solución” inmediatamente comprensible: 50.000 euros. Finalmente, se introduce la condición política implícita: para continuar desarrollando estas políticas hace falta una nueva mayoría parlamentaria. No hace falta decir abiertamente «te doy 50.000 euros si me votas». La campaña electoral moderna es bastante más sofisticada. Se anuncia la posibilidad, se identifica al adversario que podría bloquearla y se invita al ciudadano a extraer la conclusión.
EL PROBLEMA ESTÁ EN LA LETRA PEQUEÑA QUE TODAVÍA NO SE VE
Las grandes ofertas electorales poseen, además, una ventaja extraordinaria para quienes las formulan: pueden anunciarse con una frase y ejecutarse mediante decenas de condiciones. «Hasta 50.000 euros sin intereses» cabe perfectamente en un titular.
Los criterios concretos de acceso, la relación con los bancos, los límites de renta que puedan establecerse, los precios máximos de las viviendas, los procedimientos administrativos, las incompatibilidades, los requisitos hipotecarios y los plazos efectivos necesitarán bastante más espacio. Y ahí aparece uno de los principales problemas de este tipo de campañas. El elector vota guiándose por el titular, antes de conocer completamente la letra pequeña. Después de las elecciones comenzarían, en el caso de que la promesa se llegase a plasmar, las reglamentaciones, interpretaciones, modificaciones presupuestarias y aplicaciones administrativas. Entonces podría saberse cuántas personas accederían realmente a los préstamos y cuántas descubrirían que no cumplen alguna condición.
No significa necesariamente que la promesa sea falsa o vaya a desaparecer. Significa que el ciudadano debe decidir ahora y comprobar después.
LOS FONDOS BUITRE, LAS PROMESAS Y LAS VIVIENDAS QUE NO LLEGARON
La súbita ofensiva de Sánchez en materia de vivienda contrasta también con el balance de sus propios gobiernos. En 2023, antes de las elecciones generales, el Ejecutivo llegó a anunciar la construcción de cerca de 184.000 viviendas destinadas al alquiler social o asequible, sumando diferentes programas, suelo público, Sareb y financiación del ICO. Tres años después, sin embargo, el Ministerio seguía sin ofrecer una cifra precisa de cuántas de aquellas viviendas estaban realmente terminadas y entregadas: hablaba de más de 120.000 “movilizadas”, un concepto administrativo que no equivale a familias viviendo ya en ellas.
Mientras tanto, el PSOE mantuvo relaciones perfectamente documentadas con algunos de los grandes fondos buitre responsables de la especulación inmobiliaria. Sánchez se reunió en Nueva York con responsables de Blackstone, Lone Star, Brookfield y Ares para presentar España como destino de inversión; el exministro socialista Joan Clos presidió ASVAL, la patronal de los grandes propietarios, y después fue sustituido por Helena Beunza, antigua secretaria general de Vivienda del propio Gobierno socialista.
La contradicción resulta difícil de ocultar: quienes hoy son presentados como responsables de la especulación fueron durante años interlocutores perfectamente aceptables del Ejecutivo, mientras las grandes promesas de vivienda pública avanzaban mucho más despacio que los anuncios que las acompañaban.
FEIJÓO Y ABASCAL TODAVÍA TIENEN TIEMPO PARA PRESENTAR SUS REGALOS
Pero el PSOE no libra solo esta batalla por instrumentalizar las necesidades y las angustias de una parte importante de la población. La campaña apenas acaba de comenzar y sería ingenuo pensar que el resto de los partidos permanecerá contemplando cómo Sánchez ocupa electoralmente el problema de la vivienda.
Alberto Núñez Feijóo y Santiago Abascal deberán responder. Probablemente veremos nuevas promesas de deducciones fiscales, avales, rebajas tributarias, anuncios sobre construcción, suelo, ayudas a jóvenes o medidas contra determinadas regulaciones. Cada formación intentará encontrar su propio equivalente de los 50.000 euros de "regalo" de Pedro Sánchez.
La competencia electoral puede transformarse así en una auténtica subasta. Uno ofrecerá crédito. Otro impuestos más bajos. Otro suelo. Otro ayudas. Y todos tratarán de convencer al trabajador de que el principal obstáculo que lo separa de una vivienda depende de introducir correctamente una papeleta en una urna.
CUANDO EL VOTO SE CONVIERTE EN UN BONO
El verdadero peligro de esta dinámica no reside solamente en que muchas de estas promesas puedan incumplirse. Consiste en que, de esta manera, quienes se puede lograr, una vez más, reducir la política a una sucesión de bonos por votos. Se toma una necesidad social gigantesca, se fragmenta en ayudas individuales y se presenta al ciudadano una supuesta solución personal: un crédito para ti, una deducción para ti, un aval para ti.
Mientras tanto, permanece intacta la pregunta fundamental: por qué una sociedad capaz de construir millones de viviendas ha convertido el acceso a una de ellas en una carga insoportable para una parte creciente de quienes viven de su trabajo.
Cuando un partido anuncia poco antes de unas elecciones algo que pudo haber realizado durante años, la primera pregunta no debería ser «¿cuánto me ofrecen?», sino «¿por qué necesitan ofrecérmelo precisamente ahora?».
Porque los 50.000 euros tendrán condiciones, plazos y obligaciones. El voto, en cambio, se entrega de una vez y de manera incondicional.










Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.175