

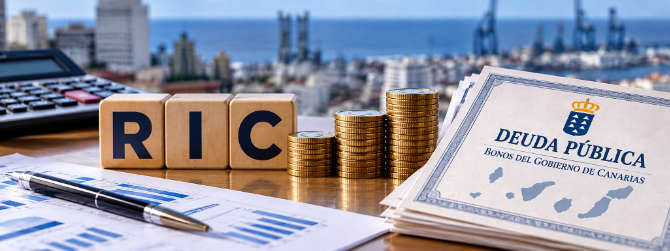
EL CHOLLO DE LA RIC Y LA DEUDA PÚBLICA: AHORRAR IMPUESTOS Y PRESTAR AL ESTADO CON INTERESES
El Gobierno canario prepara cien millones en bonos que permiten conservar ventajas fiscales y cobrar del presupuesto público
El Gobierno canario emitirá hasta cien millones de euros en bonos que permiten a los empresarios acogidos a la Reserva para Inversiones en Canarias conservar sus ventajas fiscales y cobrar intereses del presupuesto público. La operación revela un negocio a la medida del capital: tributar menos y convertirse después en acreedor de la Administración.
Por EUGENIO FERNÁNDEZ PARA CANARIAS-SEMANAL.ORG.-
La Reserva para Inversiones en Canarias (RIC) es un incentivo fiscal que permite a las empresas pagar menos impuestos sobre sus beneficios si reservan una parte para determinadas inversiones. Existe desde 1994 y forma parte del Régimen Económico y Fiscal especial de Canarias (REA). Sus defensores lo justifican como una forma de compensar la insularidad y la lejanía respecto al territorio continental.
Su funcionamiento puede explicarse sencillamente. Una empresa obtiene ganancias y, en lugar de repartirlas entre sus propietarios, reserva una cantidad para invertir. Si cumple las condiciones legales, esa cantidad reduce la base imponible: el importe sobre el que se calcula el impuesto. Por tanto, la empresa paga menos a Hacienda y conserva más recursos bajo su control.
En el Impuesto sobre Sociedades, que grava los beneficios empresariales, el límite general de esa reducción alcanza el 90% del beneficio no distribuido procedente de establecimientos canarios. El ahorro depende de cuánto reserve, del tipo tributario aplicable y del cumplimiento de las obligaciones de inversión.
La RIC es, por tanto, una ventaja fiscal que permite retener recursos que, sin ella, tributarían conforme a las reglas aplicables. La reserva debe registrarse separadamente en las cuentas y destinarse a usos admitidos. A eso se refiere la expresión técnica «materializar la RIC»: emplear la cantidad reservada en una inversión válida para conservar el incentivo.
POR QUÉ LOS BENEFICIOS EMPRESARIALES PUEDEN ACABAR EN DEUDA PÚBLICA
Entre esos usos figura la compra de determinados títulos de deuda pública. Un bono es, básicamente, un documento que acredita un préstamo: quien lo compra entrega dinero a la Administración y adquiere el derecho a recuperarlo, junto con los intereses establecidos. Para el Gobierno, vender bonos significa obtener financiación inmediata y asumir una obligación de pago futura.
El Gobierno canario ha dispuesto ahora una emisión de hasta 100 millones de euros, con un interés fijo del 0,2% anual y vencimiento a cinco años. La suscripción se abrirá del 5 al 11 de noviembre; el dinero se desembolsará el 25 de noviembre de 2026 y los títulos vencerán el 25 de noviembre de 2031. La operación admite solicitudes desde 1.000 euros hasta cinco millones por inversor.
Estos bonos son aptos para invertir cantidades reservadas mediante la RIC. Una empresa puede, por tanto, cumplir parte de su obligación de inversión prestando dinero al Gobierno autonómico. La legislación limita esta modalidad al 50% de las dotaciones efectuadas en cada ejercicio. Comprar los títulos no concede por sí solo el ahorro fiscal: este exige acogerse al régimen y cumplir sus requisitos.
UNA DOBLE VENTAJA PARA EL CAPITAL
La combinación resulta especialmente favorable para los empresarios acogidos a este mecanismo. Primero reducen su tributación mediante la reserva; después pueden colocar parte de esos recursos en un préstamo reembolsable. De esta forma, conservan un activo que le permite recuperar el principal y cobrar intereses. De esta forma, el empresario favorecido fiscalmente se convierte también en acreedor de la Administración.
El Estado facilita que una parte de los recursos permanezca bajo propiedad empresarial y después obtiene financiación contrayendo obligaciones frente a sus titulares.
Si se coloca toda la emisión y los bonos permanecen en circulación durante cinco años, sus intereses sumarían 200.000 euros anuales y un millón en total, antes de comisiones y otros gastos. El interés reducido abarata el préstamo para el Gobierno, pero no elimina el beneficio fiscal del inversor. Para una empresa acogida a la RIC, el atractivo incluye conservar ese ahorro tributario.
La deuda pública transforma dinero privado en derechos de cobro respaldados por los ingresos estatales. En la operación con reta que se ejecuta en Canarias gracias al beneficio fiscal de la RIC, esa relación se combina con un incentivo a la acumulación empresarial. Las necesidades colectivas reciben financiación, pero bajo condiciones que mantienen la propiedad privada del dinero prestado y comprometen recursos públicos futuros.
EL INTERÉS EMPRESARIAL NO ES EL INTERÉS DE TODA LA POBLACIÓN
Los defensores de la RIC sostienen que reducir impuestos "estimula las inversiones y genera empleo". Se trata de una de las expresiiones de la doctrina neoliberal del «goteo», según la cual enriquecer primero a quienes poseen el capital harái que esa riqueza descienda después hacia los trabajadores. Su función ideológica consiste en presentar un interés de clase como una necesidad colectiva. El beneficio inmediato queda en manos privadas; la supuesta compensación social se aplaza y se utiliza para justificar el privilegio.
La investigación empírica refuta contundentemente esa promesa. David Hope y Julian Limber estudiaron las grandes rebajas fiscales a los ricos en dieciocho países de la OCDE entre 1965 y 2015. Encontraron un aumento de la desigualdad, sin efectos estadísticamente significativos sobre crecimiento o desempleo.
La RIC incorpora esa lógica a un mecanismo que obliga a invertir, pero invertir no equivale a satisfacer necesidades sociales. El capital selecciona sus proyectos por la rentabilidad esperada, no por la urgencia de construir viviendas asequibles, mejorar servicios públicos o diversificar una economía dependiente. La desgravación puede reforzar negocios y patrimonios privados sin modificar esa subordinación de las necesidades colectivas al beneficio empresarial.
El vínculo con inversiones suntuarias tampoco es una mera sospecha. Una sentencia del Tribunal Supremo recogida por el INAP documenta un intento de materializar la RIC mediante una sociedad vinculada a complejos turístico-hoteleros con villas, apartamentos y dos campos de golf. El tribunal rechazó el beneficio por incumplimiento de requisitos. Por su parte, Abama Resort incluyó la RIC en una publicación comercial de 2020 dedicada a las ventajas fiscales asociadas a comprar una casa de lujo en Tenerife. El incentivo aparece así integrado en la promoción del negocio inmobiliario de lujo, aunque esa publicidad no demuestra que cualquier adquisición pudiera acogerse legalmente a él.
Que tales negocios contraten trabajadores no convierte sus beneficios en propiedad colectiva. El salario remunera el trabajo contratado; no concede al trabajador participación en los hoteles, inmuebles o activos acumulados gracias al incentivo. Puede crecer el patrimonio empresarial mientras persisten la precariedad y la dificultad para acceder a una vivienda. La creación de empleo no borra esa relación entre propietarios y asalariados, ni convierte la expansión de negocios orientados al consumo de lujo en respuesta a las necesidades de la mayoría.
VIVIENDA: VENTAJAS FISCALES SIN GARANTÍAS DE ALQUILER ASEQUIBLE
Una reforma de julio de 2025 permitió destinar cantidades de la RIC a adquirir o construir inmuebles para el alquiler de vivienda habitual, bajo determinadas condiciones. Su exposición de motivos señalaba unos 2.000 millones de euros de beneficios empresariales pendientes de inversión. Para movilizarlos, se abrió otra vía de acumulación inmobiliaria con ventajas fiscales, presentada como una contribución empresarial a resolver las dificultades de acceso a la vivienda.
Sin embargo, favorecer la compra empresarial de viviendas existentes incorpora demanda inversora sin aumentar el número de casas disponibles, lo que puede presionar los precios y alimentar la especulación. La desgravación refuerza además la posición del comprador empresarial frente a las familias que buscan dónde vivir. El incentivo tampoco exige, con carácter general, alquileres asequibles, por lo que el ahorro tributario del propietario puede coexistir con rentas inaccesibles para buena parte de la población.
DEL PRIVILEGIO FISCAL AL DERECHO DE COBRO
Esta la aplicación de los fondos de la RIC a la especulación inmobiliaria prolongó la apuesta que inspiró la RIC: favorecer el enriquecimiento empresarial como supuesto requisito del bienestar colectivo. El economista Antonio González Viéitez, como consejero del Gobierno de Canarias, y José Carlos Mauricio, sus impulsores intelectuales, contribuyeron con esta medida a legitimar la subordinación de las necesidades sociales a la rentabilidad privada. Viéitez cuestionó posteriormente la orientación del instrumento hacia la construcción y defendió vincularlo a la creación de empleo neto, pero esa corrección mantenía la misma premisa: conceder primero la ventaja al capital y esperar después una compensación para el resto de la sociedad.
La emisión de deuda que ahora prepara el Gobierno canario muestra hasta dónde llega esa lógica. Los empresarios pueden conservar su beneficio fiscal mediante la compra de bonos y convertirse, además, en acreedores de la Administración. Las inversiones públicas financiadas podrán tener utilidad social, pero el presupuesto queda obligado a devolver el dinero a quienes lo prestan y a pagarles intereses. Lo que Hacienda deja de recaudar y el importe del préstamo son cantidades distintas; el negocio consiste en combinar la reducción tributaria con un derecho de cobro sobre los recursos públicos.
Eso es lo esencial de la operación: el Gobierno de Canarias emitirá hasta cien millones de euros en bonos aptos para la RIC, con un interés anual del 0,2 % y vencimiento en noviembre de 2031. Si se coloca toda la emisión, deberá devolver esos cien millones y abonar un millón adicional en intereses durante los cinco años. Los beneficiarios mantendrán la ventaja fiscal y recuperarán su inversión remunerada, mientras la Administración compromete presupuestos futuros para financiar necesidades presentes. Así se concreta la promesa de prosperidad compartida: una ventaja inmediata para el capital y una obligación de pago para las cuentas públicas.
FUENTES CONSULTADAS
- Ley 19/1994: regulación de la RIC, artículo 27.
- BOC: condiciones de los bonos de 2026.
- Ley 6/2025: RIC y vivienda para alquiler.
- Cristóbal García Vera: «La Reserva para Inversiones en Canarias: un negocio redondo», 2012.
- Declaraciones de González Viéitez, 2007.
- Antonio González Viéitez: «La pretendida mutación de la RIC», 2014.
- Karl Marx, El capital, libro I, capítulo XXIV; edición aportada al proyecto.










Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.140