

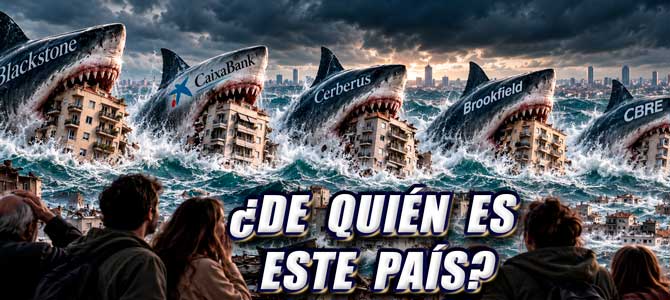
¿QUIÉNES SE ESTÁN QUEDANDO CON ESPAÑA?
ANALIZAMOS LA FURIA INVERSIONISTA DE MULTINACIONALES QUE ESTÁN CONVIRTIENDO LA VIVIENDA EN MINAS DE ORO
Mientras miles de familias viven con el temor de perder su hogar, gigantes financieros como Blackstone, Brookfield y Cerberus hacen negocios multimillonarios con la vivienda española. ¿Quiénes están detrás de estas compañías y cómo consiguieron hacerse con semejantes patrimonios? Una investigación que pone nombres y cifras a uno de los negocios más controvertidos de nuestro tiempo.
POR CARLOS SERNA PARA CANARIAS SEMANAL.ORG
Bancos españoles, fondos estadounidenses, capital  canadiense y fondos de pensiones extranjeros han logrado convertir miles y miles de viviendas españolas en puros activos financieros.
Pero... ¿De dónde proceden estas compañías, cuánto han invertido y cómo afecta su negocio a quienes necesitan un techo?
La vivienda se ha convertido en una de las grandes contradicciones de la sociedad española. Mientras millones de trabajadores destinan una parte creciente de sus salarios a pagar el alquiler, poderosos grupos financieros compran, administran y venden edificios enteros como cualquier otro producto de inversión.
Detrás de nombres aparentemente desconocidos se encuentran algunos de los mayores bancos, fondos de inversión y gestores de capital del planeta. Sus decisiones, adoptadas frecuentemente a miles de kilómetros, pueden determinar cuánto paga una familia española por continuar viviendo en su casa.
Pero ¿quiénes son realmente esos propietarios? ¿Cómo consiguieron acumular estos gigantescos patrimonios inmobiliarios? ¿Qué relación existe entre la crisis financiera de 2008, el rescate bancario y la entrada masiva de capital extranjero?
Y, sobre todo, ¿qué ocurre cuando una necesidad humana fundamental se convierte en una fuente de beneficios para quienes disponen de enormes cantidades de dinero?
ESPAÑA, UN PAÍS DE PEQUEÑOS PROPIETARIOS... Y GRANDES NEGOCIOS
Una investigación publicada por el periódico El País el pasado 7 de octubre de 2026, elaborada a partir de los datos del Catastro, ofrece una primera respuesta. El 52% de las viviendas analizadas pertenece a personas físicas que poseen una sola vivienda y otro 38% corresponde a propietarios que tienen entre dos y cinco. Los grandes tenedores acumulan, sin embargo, más de un millón de inmuebles. La estadística excluye Navarra y el País Vasco, que cuentan con catastros propios.
Estos datos permiten desmontar dos ideas equivocadas. La primera, que los fondos de inversión controlan la mayoría de las viviendas españolas. No es cierto.
La segunda, que por representar una proporción minoritaria del parque residencial carecen de importancia. Tampoco es cierto. Su influencia se concentra especialmente en determinados mercados urbanos y segmentos del alquiler, donde una misma empresa puede administrar miles de hogares.
Además, el poder económico no depende exclusivamente del porcentaje nacional de viviendas que se posee. También importa dónde están situadas, cuántas se ofrecen en alquiler, la capacidad financiera del propietario y su posibilidad de comprar o vender grandes carteras de una sola operación. Una compañía con varios miles de pisos en Madrid puede tener una presencia significativa en determinados barrios sin representar siquiera el 1% de todas las viviendas españolas.
CAIXABANK: CUANDO LOS BANCOS SE CONVIERTEN EN CASEROS
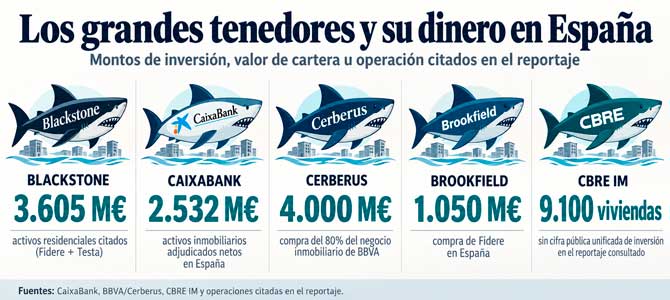
Entre los grandes propietarios aparece un nombre especialmente conocido: CaixaBank. Según una investigación publicada en junio de 2026, la entidad bancaria controlaba aproximadamente 20.300 viviendas, principalmente a través de BuildingCenter, su sociedad inmobiliaria.
Su posición no puede comprenderse sin recordar el estallido de la burbuja inmobiliaria de 2008. Durante años, las entidades financieras habían participado intensamente en la concesión de hipotecas y la financiación de promociones. Cuando llegó la crisis, una parte de aquellos inmuebles terminó incorporándose a los balances bancarios, bien mediante adjudicaciones, ejecuciones hipotecarias u otras operaciones.
CaixaBank, además, absorbió durante su expansión diferentes entidades, entre ellas Bankia. La concentración bancaria estuvo acompañada de importantes patrimonios inmobiliarios. Las viviendas que antes figuraban como garantía de préstamos pasaron en numerosos casos a formar parte del negocio de gestión y venta de activos.
La paradoja resulta evidente: mientras el acceso a una hipoteca se convierte en una barrera para numerosos trabajadores, una de las grandes entidades que las conceden figura también entre los mayores propietarios residenciales del país. Conviene precisar, no obstante, que disponer de una cartera de viviendas no significa mantenerlas todas destinadas permanentemente al alquiler.
BLACKSTONE: EL GIGANTE ESTADOUNIDENSE QUE ENCONTRÓ UN NEGOCIO EN LA CRISIS
Si existe una compañía que simboliza la entrada del capital financiero internacional en el mercado residencial español, esa es Blackstone.
Fundada en Nueva York en 1985, Blackstone es uno de los mayores gestores mundiales de inversiones alternativas. Su actividad abarca inmuebles, empresas, créditos e infraestructuras. Su negocio consiste en captar capital de grandes inversores, colocarlo en activos que considera rentables y obtener beneficios mediante los ingresos generados y su posterior revalorización.
España se convirtió en un destino especialmente atractivo después de la crisis inmobiliaria. Había edificios depreciados, entidades financieras necesitadas de desprenderse de activos y administraciones públicas dispuestas a vender patrimonio.
Una operación particularmente controvertida se produjo en 2013. El Ayuntamiento de Madrid, entonces dirigido por la señora Aznar, vendió 1.860 viviendas de alquiler protegido a Fidere, vinculada a Blackstone, por 128,5 millones de euros.
Trece años después, en abril de 2026, Blackstone vendió a la canadiense Brookfield la cartera de Fidere, integrada entonces por unas 5.000 viviendas, por 1.050 millones de euros. No se trataba exactamente del mismo patrimonio adquirido en 2013, porque la sociedad había incorporado y vendido numerosos activos durante aquellos años. Por tanto, sería incorrecto presentar ambas cifras como el precio de compra y venta de las mismas casas.
El negocio, sin embargo, había producido importantes rendimientos: según Cinco Días, Blackstone percibió alrededor de 725 millones de euros en dividendos de Fidere desde 2016.
A través de Testa Residencial, la compañía mantenía asimismo más de 8.300 viviendas valoradas en unos 2.555 millones de euros al cierre de 2025. En 2026 impulsó una estrategia de venta individualizada de esos inmuebles, buscando obtener por separado precios superiores a los que podría lograr vendiendo conjuntamente toda la cartera.
Para un fondo de inversión, estas decisiones forman parte de una estrategia financiera. Para los inquilinos, pueden significar incertidumbre sobre la continuidad de sus contratos y la permanencia en sus hogares.
BROOKFIELD: EL CAPITAL CANADIENSE TOMA EL RELEVO
La salida de Blackstone de determinadas inversiones no implica necesariamente que las viviendas dejen de estar bajo control de grandes capitales.
Brookfield es un grupo inversor de origen canadiense, especializado en activos como infraestructuras, energía, empresas e inmuebles. En 2026 adquirió Fidere por 1.050 millones de euros, irrumpiendo así con una importante cartera en el mercado residencial español.
El cambio de propietario ilustra un mecanismo habitual: un fondo compra viviendas, obtiene ingresos, reorganiza su patrimonio y finalmente vende a otro inversor. Los edificios permanecen físicamente en el mismo lugar, pero su propiedad puede desplazarse de Nueva York a Toronto mediante una operación financiera.
Los residentes, por el contrario, siguen dependiendo de su salario y de las condiciones de alquiler establecidas para poder continuar viviendo allí.
CERBERUS Y CBRE: OTROS DOS GIGANTES DEL MERCADO ESPAÑOL
Blackstone no está solo. Otro actor importante es Cerberus Capital Management, fundada en Nueva York en 1992. Su expansión española estuvo relacionada con la adquisición de carteras inmobiliarias y créditos bancarios. Entre sus operaciones destacó la compra de una participación mayoritaria en el negocio inmobiliario de BBVA, así como sus inversiones en Haya Real Estate e Inmoglaciar.
También figura CBRE Investment Management, ligada al grupo inmobiliario estadounidense CBRE. Una investigación de junio de 2026 le atribuía unas 9.100 viviendas en España. Su actividad continúa extendiéndose: en julio anunció la adquisición de una promoción residencial destinada al alquiler en Quart de Poblet, Valencia.
En ambos casos, España constituye una pieza extraordinariamente codiciada dentro de estrategias internacionales de inversión. Para estas organizaciones, un edificio residencial es un activo capaz de producir sustanciosos ingresos periódicos y aumentar su valor. Para quienes lo habitan, representa algo mucho menos abstracto: su hogar.
SARA TORRIJOS: CUANDO EL ALQUILER TERMINA EN LOS TRIBUNALES
La experiencia de Sara Torrijos, vecina de Villa de Vallecas, permite comprender las consecuencias de estas operaciones. Sara vivía con su marido, enfermo pulmonar, y su hijo cuando decidió trasladarse a una vivienda gestionada por Néstar, vinculada al grupo inmobiliario español Azora. Buscaba escapar de una casa con graves problemas de humedad.
Inicialmente pagaba 685 euros mensuales. Con el paso del tiempo, la factura se aproximó a los 1.200 euros. En 2024, veintiocho vecinos demandaron a la empresa por determinadas cláusulas contractuales. En junio de 2025 consiguieron una sentencia favorable que declaró nulas seis de las siete cláusulas impugnadas y estableció devoluciones superiores a 20.000 euros. La empresa manifestó su desacuerdo y anunció que recurriría.
Sara resumía su posición en declaraciones recogidas por un periódico madrileño:
«Creo que no estábamos pidiendo nada del otro mundo».
Su caso demuestra que la organización colectiva puede modificar una relación contractual aparentemente desigual.
FÁTIMA MORENO: DIECISÉIS AÑOS VIVIENDO CON INCERTIDUMBRE
En Rivas-Vaciamadrid, Fátima Moreno, de 49 años, llevaba dieciséis años residiendo en la urbanización Gloria Fuertes 2 cuando se enfrentó a la posibilidad de perder su vivienda.
Las casas, inicialmente protegidas, habían terminado bajo control empresarial. Los alquileres pasaron de cantidades inferiores a 500 euros a cifras cercanas a 1.200. Entretanto, las viviendas comenzaron a ofertarse por precios de entre 315.000 y 380.000 euros.
Fátima consiguió una prórroga contractual de dos años después de solicitar tiempo para que su hija pudiera terminar la enseñanza primaria. Más de cien vecinos compartían su preocupación por la continuidad de sus contratos. La noticia, publicada el 14 de octubre de 2026, muestra cómo una vivienda puede experimentar una enorme revalorización mientras quienes la habitan ven amenazada su estabilidad.
LOS FONDOS DE PENSIONES EXTRANJEROS TAMBIÉN COMPRAN VIVIENDAS ESPAÑOLAS
Entre los inversores internacionales figura igualmente Vivenio, sociedad inmobiliaria creada en 2017 por Renta Corporación y el inversor neerlandés APG. APG administra inversiones vinculadas a fondos de pensiones de Países Bajos. En 2021 incorporó como socio al fondo australiano Aware Super, que comprometió una inversión superior a 400 millones de euros. El objetivo declarado era desarrollar una cartera estable de alquiler residencial.
Este ejemplo permite comprender que no todos los grandes propietarios funcionan de idéntica manera. Un fondo de pensiones puede buscar rendimientos estables a largo plazo para atender futuras jubilaciones, mientras otros inversores persiguen beneficios mediante adquisiciones y ventas más rápidas. Sin embargo, ambos participan de una misma realidad: las rentas que pagan los hogares españoles alimentan circuitos financieros internacionales.
DEL "RESCATE BANCARIO" A LA VIVIENDA PÚBLICA: ¿QUIÉN RECIBIÓ LAS AYUDAS?
Este reportaje quedaría incompleto si no mencionáramos a Sareb, creada en 2012 para gestionar activos inmobiliarios problemáticos procedentes de entidades financieras afectadas por la crisis.
El Estado terminó adquiriendo su control y, posteriormente, impulsó la transferencia de decenas de miles de inmuebles y suelo a la entidad pública CASA47. El Gobierno identifica más de 40.000 inmuebles procedentes de Sareb y terrenos con capacidad para construir otras 55.000 viviendas.
Esta evolución revela una contradicción histórica: durante la crisis se movilizaron recursos públicos para estabilizar el sistema financiero, mientras numerosas familias perdían sus hogares. Años después, parte de aquel patrimonio vuelve a plantearse como instrumento para ampliar la vivienda asequible.
CUANDO UNA NECESIDAD SE TRANSFORMA EN MERCANCÍA
Los grandes fondos no explican por sí solos toda la crisis inmobiliaria. También intervienen la insuficiente construcción de vivienda asequible, la desigual distribución territorial de la oferta, el turismo, los bajos salarios y las políticas urbanísticas. Pero su presencia permite identificar una transformación especialmente significativa: la vivienda deja de valorarse únicamente por su utilidad para vivir y pasa a valorarse también por la rentabilidad que produce a sus propietarios.
En esa relación existe una desigualdad fundamental. Quien dispone de centenares o miles de viviendas puede esperar, negociar o trasladar sus inversiones a otros sectores. Quien necesita una casa para vivir carece generalmente de esa libertad. Debe pagar el alquiler todos los meses, incluso cuando su salario no crece al mismo ritmo.
La cuestión, por tanto, va más allá de determinar quién posee más inmuebles. Consiste en preguntarse qué prioridades gobiernan una sociedad capaz de movilizar miles de millones para comprar y vender viviendas, mientras una parte de sus trabajadores encuentra dificultades crecientes para acceder a ellas.
Si una vivienda existe para satisfacer una necesidad elemental, resulta razonable preguntarse por qué su utilización debe quedar subordinada a las exigencias de rentabilidad del capital. Y si quienes construyen las casas, mantienen las ciudades y sostienen su actividad económica encuentran cada vez más obstáculos para habitarlas, quizá el problema no resida exclusivamente en la escasez de edificios, sino también en las relaciones de propiedad que determinan quién puede utilizarlos y en qué condiciones.
Porque detrás de cada operación inmobiliaria hay dos realidades diferentes: para el propietario, una inversión; para el trabajador, una necesidad de la que no puede prescindir. Y mientras la primera tenga prioridad sobre la segunda, la vivienda continuará siendo uno de los escenarios más visibles de la desigualdad social.
FUENTES Y DOCUMENTACIÓN
-
Catastro / El País: Radiografía de los propietarios de viviendas en España. Ver información
-
CaixaBank: Informe financiero anual 2025 y patrimonio inmobiliario. Ver informes oficiales.
-
BBVA / Cerberus: Operación inmobiliaria valorada inicialmente en 4.000 millones de euros. Ver comunicado.
-
Cerberus: Cierre de la adquisición del negocio inmobiliario de BBVA en 2018. Ver comunicado.
-
Reuters: Venta de Fidere por Blackstone a Brookfield en 2026. Ver noticia.
-
CBRE Investment Management: Compra de viviendas destinadas al alquiler en Valencia, julio de 2026. Ver comunicado.
-
Cushman & Wakefield: Informe del mercado residencial español, operaciones y capital inversor, segundo trimestre de 2026. Ver informe.
Nota: las cifras de la infografía corresponden a conceptos distintos —valor de activos, operaciones de adquisición y número de viviendas— y no deben sumarse ni interpretarse como inversiones actuales directamente comparables.


POR CARLOS SERNA PARA CANARIAS SEMANAL.ORG
Bancos españoles, fondos estadounidenses, capital canadiense y fondos de pensiones extranjeros han logrado convertir miles y miles de viviendas españolas en puros activos financieros.
Pero... ¿De dónde proceden estas compañías, cuánto han invertido y cómo afecta su negocio a quienes necesitan un techo?
La vivienda se ha convertido en una de las grandes contradicciones de la sociedad española. Mientras millones de trabajadores destinan una parte creciente de sus salarios a pagar el alquiler, poderosos grupos financieros compran, administran y venden edificios enteros como cualquier otro producto de inversión.
Detrás de nombres aparentemente desconocidos se encuentran algunos de los mayores bancos, fondos de inversión y gestores de capital del planeta. Sus decisiones, adoptadas frecuentemente a miles de kilómetros, pueden determinar cuánto paga una familia española por continuar viviendo en su casa.
Pero ¿quiénes son realmente esos propietarios? ¿Cómo consiguieron acumular estos gigantescos patrimonios inmobiliarios? ¿Qué relación existe entre la crisis financiera de 2008, el rescate bancario y la entrada masiva de capital extranjero?
Y, sobre todo, ¿qué ocurre cuando una necesidad humana fundamental se convierte en una fuente de beneficios para quienes disponen de enormes cantidades de dinero?
ESPAÑA, UN PAÍS DE PEQUEÑOS PROPIETARIOS... Y GRANDES NEGOCIOS
Una investigación publicada por el periódico El País el pasado 7 de octubre de 2026, elaborada a partir de los datos del Catastro, ofrece una primera respuesta. El 52% de las viviendas analizadas pertenece a personas físicas que poseen una sola vivienda y otro 38% corresponde a propietarios que tienen entre dos y cinco. Los grandes tenedores acumulan, sin embargo, más de un millón de inmuebles. La estadística excluye Navarra y el País Vasco, que cuentan con catastros propios.
Estos datos permiten desmontar dos ideas equivocadas. La primera, que los fondos de inversión controlan la mayoría de las viviendas españolas. No es cierto.
La segunda, que por representar una proporción minoritaria del parque residencial carecen de importancia. Tampoco es cierto. Su influencia se concentra especialmente en determinados mercados urbanos y segmentos del alquiler, donde una misma empresa puede administrar miles de hogares.
Además, el poder económico no depende exclusivamente del porcentaje nacional de viviendas que se posee. También importa dónde están situadas, cuántas se ofrecen en alquiler, la capacidad financiera del propietario y su posibilidad de comprar o vender grandes carteras de una sola operación. Una compañía con varios miles de pisos en Madrid puede tener una presencia significativa en determinados barrios sin representar siquiera el 1% de todas las viviendas españolas.
CAIXABANK: CUANDO LOS BANCOS SE CONVIERTEN EN CASEROS
Entre los grandes propietarios aparece un nombre especialmente conocido: CaixaBank. Según una investigación publicada en junio de 2026, la entidad bancaria controlaba aproximadamente 20.300 viviendas, principalmente a través de BuildingCenter, su sociedad inmobiliaria.
Su posición no puede comprenderse sin recordar el estallido de la burbuja inmobiliaria de 2008. Durante años, las entidades financieras habían participado intensamente en la concesión de hipotecas y la financiación de promociones. Cuando llegó la crisis, una parte de aquellos inmuebles terminó incorporándose a los balances bancarios, bien mediante adjudicaciones, ejecuciones hipotecarias u otras operaciones.
CaixaBank, además, absorbió durante su expansión diferentes entidades, entre ellas Bankia. La concentración bancaria estuvo acompañada de importantes patrimonios inmobiliarios. Las viviendas que antes figuraban como garantía de préstamos pasaron en numerosos casos a formar parte del negocio de gestión y venta de activos.
La paradoja resulta evidente: mientras el acceso a una hipoteca se convierte en una barrera para numerosos trabajadores, una de las grandes entidades que las conceden figura también entre los mayores propietarios residenciales del país. Conviene precisar, no obstante, que disponer de una cartera de viviendas no significa mantenerlas todas destinadas permanentemente al alquiler.
BLACKSTONE: EL GIGANTE ESTADOUNIDENSE QUE ENCONTRÓ UN NEGOCIO EN LA CRISIS
Si existe una compañía que simboliza la entrada del capital financiero internacional en el mercado residencial español, esa es Blackstone.
Fundada en Nueva York en 1985, Blackstone es uno de los mayores gestores mundiales de inversiones alternativas. Su actividad abarca inmuebles, empresas, créditos e infraestructuras. Su negocio consiste en captar capital de grandes inversores, colocarlo en activos que considera rentables y obtener beneficios mediante los ingresos generados y su posterior revalorización.
España se convirtió en un destino especialmente atractivo después de la crisis inmobiliaria. Había edificios depreciados, entidades financieras necesitadas de desprenderse de activos y administraciones públicas dispuestas a vender patrimonio.
Una operación particularmente controvertida se produjo en 2013. El Ayuntamiento de Madrid, entonces dirigido por la señora Aznar, vendió 1.860 viviendas de alquiler protegido a Fidere, vinculada a Blackstone, por 128,5 millones de euros.
Trece años después, en abril de 2026, Blackstone vendió a la canadiense Brookfield la cartera de Fidere, integrada entonces por unas 5.000 viviendas, por 1.050 millones de euros. No se trataba exactamente del mismo patrimonio adquirido en 2013, porque la sociedad había incorporado y vendido numerosos activos durante aquellos años. Por tanto, sería incorrecto presentar ambas cifras como el precio de compra y venta de las mismas casas.
El negocio, sin embargo, había producido importantes rendimientos: según Cinco Días, Blackstone percibió alrededor de 725 millones de euros en dividendos de Fidere desde 2016.
BROOKFIELD: EL CAPITAL CANADIENSE TOMA EL RELEVO
La salida de Blackstone de determinadas inversiones no implica necesariamente que las viviendas dejen de estar bajo control de grandes capitales.
Brookfield es un grupo inversor de origen canadiense, especializado en activos como infraestructuras, energía, empresas e inmuebles. En 2026 adquirió Fidere por 1.050 millones de euros, irrumpiendo así con una importante cartera en el mercado residencial español.
El cambio de propietario ilustra un mecanismo habitual: un fondo compra viviendas, obtiene ingresos, reorganiza su patrimonio y finalmente vende a otro inversor. Los edificios permanecen físicamente en el mismo lugar, pero su propiedad puede desplazarse de Nueva York a Toronto mediante una operación financiera.
Los residentes, por el contrario, siguen dependiendo de su salario y de las condiciones de alquiler establecidas para poder continuar viviendo allí.
CERBERUS Y CBRE: OTROS DOS GIGANTES DEL MERCADO ESPAÑOL
Blackstone no está solo. Otro actor importante es Cerberus Capital Management, fundada en Nueva York en 1992. Su expansión española estuvo relacionada con la adquisición de carteras inmobiliarias y créditos bancarios. Entre sus operaciones destacó la compra de una participación mayoritaria en el negocio inmobiliario de BBVA, así como sus inversiones en Haya Real Estate e Inmoglaciar.
También figura CBRE Investment Management, ligada al grupo inmobiliario estadounidense CBRE. Una investigación de junio de 2026 le atribuía unas 9.100 viviendas en España. Su actividad continúa extendiéndose: en julio anunció la adquisición de una promoción residencial destinada al alquiler en Quart de Poblet, Valencia.
En ambos casos, España constituye una pieza extraordinariamente codiciada dentro de estrategias internacionales de inversión. Para estas organizaciones, un edificio residencial es un activo capaz de producir sustanciosos ingresos periódicos y aumentar su valor. Para quienes lo habitan, representa algo mucho menos abstracto: su hogar.
SARA TORRIJOS: CUANDO EL ALQUILER TERMINA EN LOS TRIBUNALES
La experiencia de Sara Torrijos, vecina de Villa de Vallecas, permite comprender las consecuencias de estas operaciones. Sara vivía con su marido, enfermo pulmonar, y su hijo cuando decidió trasladarse a una vivienda gestionada por Néstar, vinculada al grupo inmobiliario español Azora. Buscaba escapar de una casa con graves problemas de humedad.
Inicialmente pagaba 685 euros mensuales. Con el paso del tiempo, la factura se aproximó a los 1.200 euros. En 2024, veintiocho vecinos demandaron a la empresa por determinadas cláusulas contractuales. En junio de 2025 consiguieron una sentencia favorable que declaró nulas seis de las siete cláusulas impugnadas y estableció devoluciones superiores a 20.000 euros. La empresa manifestó su desacuerdo y anunció que recurriría.
Sara resumía su posición en declaraciones recogidas por un periódico madrileño:
«Creo que no estábamos pidiendo nada del otro mundo».
Su caso demuestra que la organización colectiva puede modificar una relación contractual aparentemente desigual.
FÁTIMA MORENO: DIECISÉIS AÑOS VIVIENDO CON INCERTIDUMBRE
En Rivas-Vaciamadrid, Fátima Moreno, de 49 años, llevaba dieciséis años residiendo en la urbanización Gloria Fuertes 2 cuando se enfrentó a la posibilidad de perder su vivienda.
Las casas, inicialmente protegidas, habían terminado bajo control empresarial. Los alquileres pasaron de cantidades inferiores a 500 euros a cifras cercanas a 1.200. Entretanto, las viviendas comenzaron a ofertarse por precios de entre 315.000 y 380.000 euros.
Fátima consiguió una prórroga contractual de dos años después de solicitar tiempo para que su hija pudiera terminar la enseñanza primaria. Más de cien vecinos compartían su preocupación por la continuidad de sus contratos. La noticia, publicada el 14 de octubre de 2026, muestra cómo una vivienda puede experimentar una enorme revalorización mientras quienes la habitan ven amenazada su estabilidad.
Entre los inversores internacionales figura igualmente Vivenio, sociedad inmobiliaria creada en 2017 por Renta Corporación y el inversor neerlandés APG. APG administra inversiones vinculadas a fondos de pensiones de Países Bajos. En 2021 incorporó como socio al fondo australiano Aware Super, que comprometió una inversión superior a 400 millones de euros. El objetivo declarado era desarrollar una cartera estable de alquiler residencial.
Este ejemplo permite comprender que no todos los grandes propietarios funcionan de idéntica manera. Un fondo de pensiones puede buscar rendimientos estables a largo plazo para atender futuras jubilaciones, mientras otros inversores persiguen beneficios mediante adquisiciones y ventas más rápidas. Sin embargo, ambos participan de una misma realidad: las rentas que pagan los hogares españoles alimentan circuitos financieros internacionales.
DEL "RESCATE BANCARIO" A LA VIVIENDA PÚBLICA: ¿QUIÉN RECIBIÓ LAS AYUDAS?
Este reportaje quedaría incompleto si no mencionáramos a Sareb, creada en 2012 para gestionar activos inmobiliarios problemáticos procedentes de entidades financieras afectadas por la crisis.
El Estado terminó adquiriendo su control y, posteriormente, impulsó la transferencia de decenas de miles de inmuebles y suelo a la entidad pública CASA47. El Gobierno identifica más de 40.000 inmuebles procedentes de Sareb y terrenos con capacidad para construir otras 55.000 viviendas.
Esta evolución revela una contradicción histórica: durante la crisis se movilizaron recursos públicos para estabilizar el sistema financiero, mientras numerosas familias perdían sus hogares. Años después, parte de aquel patrimonio vuelve a plantearse como instrumento para ampliar la vivienda asequible.
CUANDO UNA NECESIDAD SE TRANSFORMA EN MERCANCÍA
Los grandes fondos no explican por sí solos toda la crisis inmobiliaria. También intervienen la insuficiente construcción de vivienda asequible, la desigual distribución territorial de la oferta, el turismo, los bajos salarios y las políticas urbanísticas. Pero su presencia permite identificar una transformación especialmente significativa: la vivienda deja de valorarse únicamente por su utilidad para vivir y pasa a valorarse también por la rentabilidad que produce a sus propietarios.
En esa relación existe una desigualdad fundamental. Quien dispone de centenares o miles de viviendas puede esperar, negociar o trasladar sus inversiones a otros sectores. Quien necesita una casa para vivir carece generalmente de esa libertad. Debe pagar el alquiler todos los meses, incluso cuando su salario no crece al mismo ritmo.
La cuestión, por tanto, va más allá de determinar quién posee más inmuebles. Consiste en preguntarse qué prioridades gobiernan una sociedad capaz de movilizar miles de millones para comprar y vender viviendas, mientras una parte de sus trabajadores encuentra dificultades crecientes para acceder a ellas.
Si una vivienda existe para satisfacer una necesidad elemental, resulta razonable preguntarse por qué su utilización debe quedar subordinada a las exigencias de rentabilidad del capital. Y si quienes construyen las casas, mantienen las ciudades y sostienen su actividad económica encuentran cada vez más obstáculos para habitarlas, quizá el problema no resida exclusivamente en la escasez de edificios, sino también en las relaciones de propiedad que determinan quién puede utilizarlos y en qué condiciones.
Porque detrás de cada operación inmobiliaria hay dos realidades diferentes: para el propietario, una inversión; para el trabajador, una necesidad de la que no puede prescindir. Y mientras la primera tenga prioridad sobre la segunda, la vivienda continuará siendo uno de los escenarios más visibles de la desigualdad social.
FUENTES Y DOCUMENTACIÓN
-
Catastro / El País: Radiografía de los propietarios de viviendas en España. Ver información
-
CaixaBank: Informe financiero anual 2025 y patrimonio inmobiliario. Ver informes oficiales.
-
BBVA / Cerberus: Operación inmobiliaria valorada inicialmente en 4.000 millones de euros. Ver comunicado.
-
Cerberus: Cierre de la adquisición del negocio inmobiliario de BBVA en 2018. Ver comunicado.
-
Reuters: Venta de Fidere por Blackstone a Brookfield en 2026. Ver noticia.
-
CBRE Investment Management: Compra de viviendas destinadas al alquiler en Valencia, julio de 2026. Ver comunicado.
-
Cushman & Wakefield: Informe del mercado residencial español, operaciones y capital inversor, segundo trimestre de 2026. Ver informe.
Nota: las cifras de la infografía corresponden a conceptos distintos —valor de activos, operaciones de adquisición y número de viviendas— y no deben sumarse ni interpretarse como inversiones actuales directamente comparables.









Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.28