

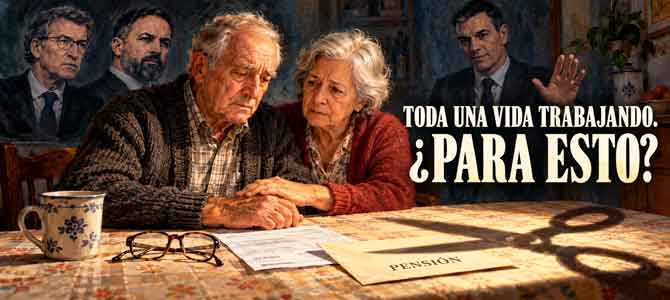
PP Y VOX SE VAN DE LA LENGUA... Y TU PENSIÓN LES ESTROPEA LA CAMPAÑA PREELECTORAL (VÍDEO)
PP Y VOX ABREN LA BOCA Y A LOS PENSIONISTAS SE LES ATRAGANTA LA CAMPAÑA PREELECTORAL
Al PP y Vox se les ha "escapado la tijera" por "bocazas", sgun su asesor mediatico Eduardo Inda. Antes de terminar la campaña se han puesto a hablar de sacrificios y rurbulentos cambios en las pensiones. Sin embargo, prometen tranquilidad a quienes tendrán que pagar esos sacrificios . El PSOE, por su parte, se viste de "salvador", aunque también se ha prestado a abrirle puertas al negocio privado de las pensiones durante su gestion gubernamental. Y mientras, te advierten que quizá no haya dinero para tu jubilación, los bancos y las aseguradoras se frotan las manos con fruicion porque ven un futuro prometedor administrando tus pensiones
POR MÁXIMO RELTI PARA CANARIAS SEMANAL.ORG
Hablan de salvar tu pensión, pero también hay voraces empresas multinacionales interesadas en ganar dinero con ella. Entender qué propone cada partido nos permite distinguir un derecho garantizado de una promesa de ganancias.
El PP y Vox han cometido el "error" imperdonable, - (Eduardo Inda dixit en el video adjunto), en pleno fragor precampaña de contar en publico algunas de sus propias verdades e intimas intenciones. Se les ha ido la lengua y han comenzado a hablar de cambios en las pensiones antes de explicar qué supondrían para quienes las cobran o esperan cobrarlas.
Feijóo, en la inopia, como siempre, se dedicó a anunciar sacrificios. Ester Muñoz , su lugarteniente, llegó a advertir de que el sistema de pensiones «va a petar». y Vox, motosierra en mano, defendió cambiarlo por uno mixto. Después llegaron las "marcha atrás", las promesas de tranquilidad, etc., etc.. En el colmo del disparate preelectoral, primero asustan al personal, para luego atreverse a pedirles su confianza.
Las noticias publicadas por los medios estos últimos días muestran cómo el asunto ha terminado convirtiéndose en un auténtico problema para el PP. Feijóo tuvo que jurar y rejurar por su madre, que él iba mantener las pensiones públicas y sus subidas, conforme a los precios, mientras otros mensajes de connotados dirigentes de su partido balbuceaban torpemente y no dejaban de seguir sembrando dudas.
Sánchez, con reflejos rápidos y propios de una suerte de "tahur del Oeste americano", aprovechó raudo la ocasión para presentarse como el gran valedor de las pensiones y de los pensionistas. Algo similar a lo que le ha sucedido hace unas semanas con el problema de la vivienda, que después de pasar olímpicamente sobre este tema durante dos legislaturas, ahora quiere presentarse como abanderado de una sentida reivindicacion popular. La desmemoria colectiva que con la ayuda de los medios funciona con eficacia, ha olvidado ya que hasta no hace mucho tiempo, se prestaba a negociar con los representantes de los fondos buitres estadounidenses, dándoles un empujoncito para que invirtieran en España.
No obstante, toda esta abracadabrante historia tiene también otros protagonistas de tanta o más envergadura que la de los ya citados personajes. Sin embargo, estos prefieren siempre permanecer tras las candilejas del escenario publico. ¿De qué personajes o entidades se trata? Quienes solo hablan a traves de otros son los bancos, las aseguradoras y grandes empresas europeas codiciosamente interesados en el gran pastón que les supondria el ejercicio de la administración de nuestra jubilación.
EL MIEDO TAMBIÉN AFECTA A QUIENES VOTAN A LA DERECHA HISTÓRICA
Para quien vive de una pensión, hablar de recortes equivale a autoformularse la pregunta de si podrá pagar la comida, la luz o los medicamentos. Si encima, ayuda a sus hijos o a sus nietos, ese temor-terror se proyecta sobre a toda la familia. Y quien lleva treinta años trabajando puede, asimismo, formularse otra pregunta: ¿van a cambiarme ahora las condiciones para jubilarme?
Ese justificado miedo mezclado con terror, también puede aparecer entre los propios votantes del PP y de Vox. Una persona puede compartir con ellos sus ideas sobre otros asuntos, pero también rechazar de plano que se toque el dinero del que dependerá que pueda gozar de una vejez tranquila. Y es que el voto no paga el recibo de la luz: la pensión, en cambio, sí.
Lamentablemente, no disponemos ahora mismo de una encuesta que nos permita afirmar con certeza cuántos votantes están asustados en este país, o medio atenazados por el pánico. Lo que muestran las declaraciones posteriores de los dirigentes del propio PP ha sido y continua siendo, un denodado esfuerzo por tranquilizar a los que estiman como potenciales integrantes de su feligresía. La derecha histórica, en el colmo de una inmensa torpeza, ha dejado abierta una duda que podría tener un efecto boomerang, volviéndose rabiosamente en contra ella misma, y suscitando preguntas tan insoportables a lo largo de toda la campaña como: "qué es lo piensan cambiar" y "quiénes serán los que pagarán los "sacrificios" anunciados por el Sr. Feiijó. A los que, además, se terminarán agregando millones de preguntas de la envergadura de: ¿Cuál es su propuesta para resolver mi problema con la vivienda?
QUÉ SON LAS PENSIONES MIXTAS Y QUÉ TE CAMBIARÍAN LA JUBILACIÓN
Hoy, las cotizaciones que pagan los trabajadores y las empresas sirven para abonar las pensiones actuales. El Estado también aporta dinero mediante los impuestos. Cuando te jubiles, las siguientes generaciones contribuirán a pagar también la tuya. Ese "acuerdo entre generaciones" se llama "sistema de reparto".
Un "sistema mixto" de pensiones combina dos formas de pagar la jubilación. Una parte viene de ese sistema común, y otra del dinero que se haya acumulado e invertido para tu retiro. Esa segunda parte depende de cuánto aportes tú, de cómo funcionen esas inversiones y de las garantías que existan.
Imagina, por un momento, que cobras poco, pasas temporadas en paro o dejas de trabajar para cuidar a un familiar. Tendrás menos posibilidades de reunir dinero. Si tu pensión depende más de ese ahorro, las dificultades podran acompañarte igualmente a lo largo de toda tu vejez. Llamarlo «mixto» no resuelve el problema de quien llega con "lo justito" a fin de mes.
Vox ha propuesto crear un fondo público que invierta buscando ganancias, y avanzar hacia un "modelo mixto" inspirado en el catastrófico modelo chileno. El programa de VOX también plantea dejar sin impuestos el ahorro para la jubilación sin límite de cantidad. Pero la propuesta tiene un sofisticado "truquillo". Para quien pueda ahorrar miles de euros esa opcion pudiera resultarle muy buena , pero para quienes llegan apenas "raspaos" a fin de mes, que es la inmensa mayoría, la propuesta mas que suicida, es también tramposa.
Conviene precisar qué cosas son la que se han anunciado: Vox no ha presentado una propuesta -al menos todavía- de entregar todas las pensiones a los bancos. Y el PP tampoco ha detallado como seria una privatización total. La cuestión es ahora conocer cuánto quieren cambiar, qué parte quedaría garantizada y quién manejaría el dinero invertido. Las respuestas importan más que las huecas promesas generales.
Además, una pensión puede seguir siendo pública y perder valor. Bajo el gobierno de Rajoy, por ejemplo, la reforma de 2013 permitió subidas anuales de apenas el 0,25%, aunque la vida estuviera encareciendo a velocidades supersónicas. Y si una pensión pública deja de alcanzar para vivir, quienes esten en condiciones económicas de hacerlo buscarán un complemento privado.
EL PSOE TAMBIÉN HA DADO NEGOCIO A LOS BANCOS
El PSOE, aprovechando las circunstancias, se presenta ahora como defensor aguerrido de las pensiones públicas, pero la verdad es que sus gobiernos también han endurecido las condiciones para jubilarse. En 2011, Zapatero aprobó elevar progresivamente la edad ordinaria hasta los 67 años, con excepciones para quienes hubieran cotizado más tiempo. También amplió de quince a veinticinco los años de salario, utilizados para calcular la pensión.
Aquella reforma no privatizó las pensiones. Pero demostró claramente que defender el sistema público en los discursos, no impide cambiar sus condiciones en perjuicio de trabajadores. Para juzgar a un Partido político conviene fijarse con atención en lo que aprueba cuando gobierna, además de lo que promete cuando necesita votos.
Con Sánchez, una ley de 2022 impulsó planes de ahorro para la jubilación ligados al trabajo. El Gobierno promovió fondos cuya gestión se adjudicó a entidades tan significativas como VidaCaixa, Santander, Ibercaja, Caser y la gestora del BBVA. El Estado los impulsa, y las empresas privadas cobran por administrar tu dinero.
Estos planes complementan la pensión pública; no la eliminan. Sin embargo, la ley advierte de que la promoción del Ministerio no garantiza conservar todo lo aportado ni obtener ganancias. Por tanto, el PSOE también ha ayudado de manera significativa a ampliar este mercado. Ahora se atreve a denunciar ufano los planes de las derechas con una memoria que, en este asunto, parece tener solo horario electoral.
POR QUÉ LOS BANCOS QUIEREN GESTIONAR TU JUBILACIÓN
Imagina que millones de trabajadores ingresan dinero todos los meses para su jubilación. Ese dinero se acumula durante años y las entidades que lo administran cobran comisiones. Cuantos más clientes y más dinero reúnen, mayor puede ser su negocio.
Según Inverco,(1) los planes de pensiones españoles acumulaban 145.107 millones de euros al acabar el segundo trimestre de 2026. Ese dinero pertenece a los ahorradores; no es beneficio de los bancos. Pero disponer de la posibilidad de administrarlo permite cobrar durante muchos años. Por ejemplo, una comisión anual del 0,5% sobre 100.000 millones produciría 500 millones de ingresos al año. Es un ejemplo de cálculo, no la comisión que cobran todos los fondos.
Las inversiones pueden aumentar tu ahorro, pero también pueden perder valor. Según las condiciones del plan, la entidad puede seguir cobrando aunque ese año tú pierdas dinero. Que administrar tu jubilación sea rentable para ella no garantiza que el resultado sea bueno para ti.
Cambiar de sistema plantea además una dificultad inmediata. Si parte de las cotizaciones deja de pagar las pensiones actuales y pasa a fondos para el futuro, faltará dinero hoy. Habrá que cubrirlo con impuestos, deuda, aportaciones adicionales o recortes. Tu abuelo no puede esperar cuarenta años a que crezcan tus inversiones.
Incluso un personaje como José A. Herce, defensor convencido de la privatización parcial, en un estudio de 2001 reconocía ese coste y los riesgos del cambio. No basta, por tanto, con prometer mejores resultados futuros. Hay que explicar quién es quien paga mientras llega ese futuro y qué ocurre si las ganancias prometidas no aparecen. No son dos preguntas baladies.
POR QUÉ BRUSELAS QUIERE MÁS DINERO EN ESOS FONDOS
La Comisión Europea, que viene a ser algo asi como el "Consejo de Administración" de las más poderosas empresas europeas, quiere que en España más trabajadores tengan planes complementarios para su jubilación. En noviembre de 2025 recomendó, entre otras medidas, incorporarles automáticamente a esos planes, con posibilidades de salir. Así resultará "más fácil" reunir dinero que esperar a que cada persona decida contratar uno.
¿Por qué están tan interesados en meternos en el redil? Muy sencillo. Porque los fondos invierten ese ahorro comprando acciones de empresas o prestándoles dinero mediante la compra de deuda. Las empresas consiguen financiación y las entidades que administran los fondos cobran por hacerlo. El dinero reservado para tu vejez también alimenta los negocios de estos tiburones.
Bruselas no nos ha ordenado eliminar las pensiones públicas. Pero lo que sí esta haciendo es favorecer la expansión de esos fondos y de los mercados donde invierten. Eso abre grandiosas oportunidades para los bancos, las aseguradoras y las gestoras europeas. Tú necesitas saber si podrás vivir de tu pensión; ellos, en cambio, quieren captar dinero y obtener ingresos por manejarlo. Así de fácil.
PUEDE HABER MENOS TRABAJADORES Y MÁS DINERO PARA PENSIONES
El economista Vicenç Navarro, que no es, ni de lejos, un feroz bolchevique, señala la falsedad de la explicacion de Feiijó y de otros dirigentes de su partido que anuncian como si de los jinetes del apocalipsis se tratara, el desastre que avecina para las pensiones públicas: "cuentan trabajadores y jubilados, pero olvidan cuánto produce cada trabajador".
Piénsa por un momento con un campo de cultivo. Gracias a las máquinas y los avances técnicos, menos personas ya pueden producir más alimentos que antes. Con la economía puede ocurrir algo parecido. Imagina que cien trabajadores producen cien unidades de riqueza. Años después, ochenta trabajadores producen ciento sesenta. Hay menos trabajadores, pero tambien hay más riqueza disponible. Ese ejemplo no predice lo que sucederá: demuestra que contar personas no basta para saber si se podrán pagar pensiones.
La pregunta siguiente es quién recibe esa riqueza. Si las empresas producen y ganan más, pero los salarios apenas mejoran, las cotizaciones no aumentarán necesariamente al mismo ritmo. El dinero adicional puede terminar concentrado en beneficios y grandes fortunas. Después nos dicen que faltan recursos porque hay "demasiados jubilados", dejando fuera de la explicación a quienes se han quedado con una mayor parte de lo producido.
Por eso el prof. Navarro insiste en las decisiones políticas. Las pensiones pueden financiarse con cotizaciones y también con impuestos. Una sociedad puede decidir dedicar a sus mayores una parte mayor de su riqueza y recaudarlo necesario para hacerlo. Hace falta organizar esa financiación; la existencia de más jubilados no obliga a entregar su futuro al negocio financiero.
QUÉ HAY QUE HACER PARA PODER PAGARLAS
Que aumente el número de jubilados exige prever más recursos. La AIReF, el organismo público que vigila las cuentas del Estado, advirtió en 2025 de un aumento futuro del gasto en pensiones y de problemas para las cuentas públicas. Es una advertencia que debe atenderse, pero no demuestra que las pensiones vayan a desaparecer ni que privatizarlas resuelva nada.
Hay distintas formas de conseguir ingresos. Con mejores salarios se recauda más en cotizaciones; con menos paro, más personas aportan; combatiendo el fraude y cobrando impuestos adecuados a grandes beneficios y fortunas, el Estado dispone de más dinero. Ninguna medida funciona por arte de magia. Lo que debe discutirse es quién contribuye y cuánto, en lugar de exigir siempre el esfuerzo a los mismos.
Que el Estado aporte dinero a las pensiones no demuestra una quiebra. También financia escuelas y hospitales con impuestos, sin exigir que cada servicio se pague únicamente con una cuota de sus usuarios. Hay que recaudar y decidir prioridades. La pregunta es por qué quiere presentarse la financiación pública de la jubilación como una anomalía.
Tampoco los fondos privados hacen desaparecer los problemas económicos. Pueden sufrir pérdidas y quiebras, y la subida de precios puede reducir lo que compras con tus ahorros. Dentro de cuarenta años seguirán haciendo falta alimentos, viviendas y cuidados. Los documentos que acrediten tus inversiones no producen esas cosas por sí solos: hará falta gente trabajando para proporcionarlas.
A LOS DIECINUEVE AÑOS TAMBIÉN TE JUEGAS LA PENSIÓN
Si acabas de empezar a trabajar, tu jubilación podrá parecer demasiado lejana. Pero las reglas se deciden mientras trabajas: cuánto aportas, quién controla ese dinero y qué derecho tendrás después. También importa si tu sueldo te permite vivir y si los aumentos de riqueza se reparten o se quedan arriba.
Contrariamente a lo piensan y dicen los dirigentes del PP, las pensiones públicas no están condenadas a desaparecer. Mantenerlas exige recursos y decisiones que las protejan, y esas decisiones se disputan. La próxima vez que alguien anuncie "sacrificios para salvar tu jubilación", conviene pedirle que explique quiénes son los que tienen previsto que se sacrifiquen, quién cobra comisiones y qué te garantiza a cambio. Quizá entonces se entienda mejor por qué algunos prefieren hablar de todo esto, "solo después de las elecciones".
(1) Inverco es la asociación que representa en España a las gestoras de fondos de inversión y de fondos de pensiones. Es una organización del sector financiero, no un organismo público ni una asociación de pensionistas.
FUENTES ENLAZADAS
- elDiario.es: PP, pensiones y precampaña electoral.
- Vox: Programa económico, propuesta de sistema mixto, pág. 38.
- BOE: Reforma de las pensiones de 2011.
- BOE: Ley de planes de pensiones de empleo de 2022.
- Seguridad Social: Fondos de promoción pública y gestoras adjudicatarias.
- Inverco: Fondos de pensiones: segundo trimestre de 2026.
- Comisión Europea: Recomendación sobre pensiones complementarias y afiliación automática.
- Vicenç Navarro: «Una vez más, las pensiones».
- AIReF: Evaluación de la sostenibilidad del sistema de pensiones, 2025.
VÍDEO RELACIONADO: "HABLANDO EN PLATA"









Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.10