

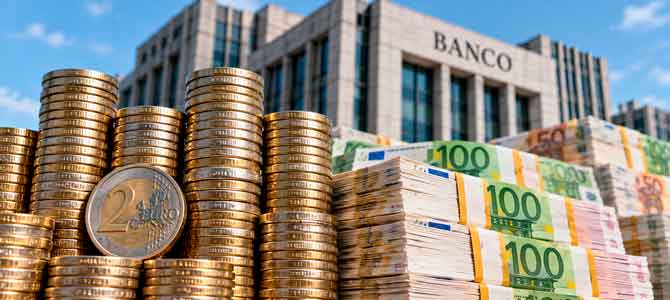
¿POR QUÉ LOS BANCOS GANAN TANTO? : EL NEGOCIO MILLONARIO QUE SE ALIMENTA DE NUESTRO ENDEUDAMIENTO
Los resultados multimillonarios del BBVA y Sabadell nos permiten seguir en este articulo el recorrido de los intereses y las comisiones. Desde los ingresos de las familias y empresas hasta los beneficios de los accionistas
El BBVA y Banco Sabadell nos han vuelto a anunciar beneficios multimillonarios, prolongando una etapa de elevada rentabilidad bancaria. ¿Por qué ganan tanto miles de millones los bancos y de dónde procede realmente ese dinero? Examinamos la evolución de sus cuentas, el negocio de los intereses y las comisiones, y las relaciones económicas que permiten transformar el endeudamiento de empresas y familias en ganancias para el capital financiero.
POR CÁNDIDO GÁLVEZ PARA CANARIAS SEMANAL.ORG
Mientras millones de familias tienen serias dificultades para  pagar sus hipotecas y llegar a fin de mes, los grandes bancos españoles anuncian beneficios multimillonarios.
¿De dónde procede realmente todo ese dinero? ¿Cómo consiguen las entidades financieras acumular semejantes ganancias? Para comprenderlo, hay que examinar el funcionamiento de los Bancos y, sobre todo, descubrir qué relación existe entre sus beneficios y la riqueza que producen los trabajadores.
UNOS BENEFICIOS QUE EXIGEN UNA EXPLICACIÓN
Los resultados bancarios dados a conocer a finales de este mismo mes de octubre han vuelto a ofrecer cifras realmente espectaculares.
El BBVA ganó la friolera de 9.066 millones de euros durante los primeros nueve meses de 2026, un 13,6% más que en el mismo periodo del año anterior. Banco Sabadell obtuvo 1.376 millones. Son cantidades enormes, especialmente considerando que corresponden únicamente a nueve meses de actividad.
Conviene aclarar al lector que el BBVA obtiene una parte importante de sus beneficios fuera de España, especialmente en México, y que las cuentas del Sabadell incluyen operaciones extraordinarias. Sin embargo, estas particularidades no alteran la cuestión fundamental: ¿qué mecanismos permiten a los grandes bancos obtener semejante rentabilidad?
Para responder a esta interrogante, debemos distinguir entre dos preguntas. La primera es cómo ganan dinero los bancos. La segunda, mucho más interesante, es de dónde procede la riqueza que finalmente acaba en sus manos.
EL PRIMER NEGOCIO: PRESTAR DINERO MÁS CARO DE LO QUE CUESTA CONSEGUIRLO
Imagine por un momento el lector, que un Banco consigue financiación por 100.000 euros pagando un interés anual del 1%. Después presta esa cantidad a una familia o empresa, cobrándole un 5%.
Al finalizar el año habrá ingresado 5.000 euros en intereses, mientras que conseguir aquella financiación le habrá costado 1.000 euros. La diferencia es de 4.000 euros. Todavía deberá descontar gastos e impuestos, pero es ahí donde podemos encontrar el mecanismo básico del negocio bancario.
Los economistas llaman a esa diferencia margen de intereses. Cuanto mayor sea la distancia entre los intereses que cobra el Banco y los que paga por financiarse, mayores podrán ser sus ganancias.
En la práctica, los Bancos también crean depósitos cuando conceden préstamos. No necesitan disponer previamente de todo el dinero prestado, aunque sí deben cumplir exigencias de capital y liquidez. Lo esencial es comprender que obtienen ingresos mediante el crédito y que sus beneficios dependen, en buena medida, de las condiciones en que lo conceden.
EL BANCO CENTRAL EUROPEO Y LA GRAN OPORTUNIDAD DE 2022
En 2022, el Banco Central Europeo comenzó a subir los tipos de interés para combatir la inflación. Aquella decisión encareció las hipotecas variables y numerosos préstamos empresariales.
Pero ocurrió algo especialmente favorable para las entidades: mientras aumentaban rápidamente los intereses que cobraban a sus clientes, apenas incrementaban la remuneración de muchos depósitos.
La Comisión Nacional de los Mercados y la Competencia (CNMC) constató que, en junio de 2024, los depósitos de los hogares españoles recibían una remuneración media inferior a la mitad de la ofrecida en el conjunto de la zona euro.
El resultado fue extraordinariamente rentable. Los bancos cobraban bastante más por prestar dinero, pero seguían pagando relativamente poco por el ahorro depositado en sus cuentas.
De esta forma, una decisión monetaria presentada como instrumento para combatir la inflación terminó favoreciendo un enorme aumento de los márgenes bancarios. Mientras numerosas familias soportaban hipotecas más caras, las entidades obtenían ingresos adicionales.
LAS COMISIONES: MILLONES DE PEQUEÑOS COBROS QUE PRODUCEN FORTUNAS
Los intereses representan solamente una parte del negocio. Los Bancos también ingresan dinero mediante comisiones por tarjetas, servicios de inversión, administración de fondos y otras operaciones.
Imaginemos, de nuevo, una entidad que cobra cinco euros mensuales a un millón de clientes por determinado servicio. Al terminar el año habrá ingresado 60 millones de euros. Multipliquemos ese mecanismo por diferentes servicios y millones de usuarios.
Las cifras explican la importancia de este negocio. el BBVA obtuvo 6.909 millones de euros en comisiones netas durante los primeros nueve meses de 2026. el Sabadell consiguió 983 millones.
La digitalización ha permitido automatizar buena parte de estas operaciones, reduciendo sus costes. El cliente realiza directamente gestiones que antes requerían empleados, mientras el Banco continúa obteniendo ingresos por numerosos servicios.
LA EXPLICACIÓN MARXISTA: ¿QUIÉN PRODUCE REALMENTE LA RIQUEZA?
Hasta aquí podemos saber cómo consiguen ingresos los Bancos. Pero todavía no hemos respondido a la pregunta fundamental: ¿de dónde procede, en última instancia, el dinero que reciben?
Para comprenderlo, debemos explicar una idea central de Karl Marx al respecto: la plusvalía.
Siguiendo en el terreno de las imaginaciones, hagámoslo ahora con una fábrica donde los trabajadores producen muebles. El empresario compra materias primas, utiliza maquinaria y paga salarios. Después vende los muebles por una cantidad que, si el negocio funciona, supera los costes de producción.
Según Marx, los trabajadores generan durante su jornada de trabajo un valor nuevo superior al equivalente de sus salarios. Esa diferencia constituye lo que se llama la plusvalía, el autentico fundamento del beneficio capitalista.
Ahora supongamos que el propietario de la fábrica solicita un préstamo bancario para ampliar sus instalaciones. Cuando vende los muebles, debe destinar una parte de sus ingresos a pagar los intereses. ¿Qué es lo que ha sucedido? Pues que una parte de la plusvalía producida mediante el trabajo, acaba en manos del Banco.
El capitalista dueño de la industria obtiene sus beneficios explotando trabajo asalariado; el capital bancario participa en el reparto de esa plusvalía mediante los intereses que cobra.
Esto no significa que los empleados bancarios no trabajen o que los servicios financieros sean inútiles. Significa que el propietario del capital prestado puede obtener una parte del excedente generado en otras actividades económicas.
LAS HIPOTECAS: CUANDO UNA PARTE DEL SALARIO TERMINA EN EL BANCO
Existe, además, otro mecanismo especialmente importante: el endeudamiento de los trabajadores.
Imaginemos una familia que solicita una hipoteca de 180.000 euros, a treinta años y con un interés fijo del 4%. Pagará aproximadamente 859 euros mensuales. Al finalizar el préstamo, habrá desembolsado unos 129.000 euros solamente en intereses.
Esos intereses no constituyen íntegramente un beneficio neto para el Banco, que también soporta costes y riesgos. Pero sí representan ingresos financieros procedentes del salario familiar.
Es en este punto donde nos encontramos con una segunda forma de transferencia de renta. El trabajador recibe un salario que necesita para vivir, pero debe entregar una parte durante décadas a la entidad que financió su vivienda.
Cuando los precios inmobiliarios aumentan mucho más que los salarios, las familias necesitan préstamos mayores y pueden permanecer endeudadas durante más tiempo. La vivienda, una necesidad elemental, se convierte así en fuente de rentabilidad para propietarios inmobiliarios y entidades financieras. El acceso a un bien imprescindible queda condicionado de esta manera por la capacidad de producir ganancias privadas.
MENOS BANCOS, MÁS PODER SOBRE LA ECONOMÍA
La Banca española ha experimentado durante las últimas décadas una profunda concentración. Las fusiones y absorciones han reducido considerablemente el número de entidades, especialmente después de la crisis financiera de 2008.
Esta transformación tiene consecuencias económicas. Cuando unas pocas entidades concentran gran parte de los depósitos y préstamos, pueden adquirir mayor capacidad para influir sobre las condiciones ofrecidas a sus clientes.
La concentración no elimina necesariamente la competencia, pero puede debilitarla. La propia CNMC ha advertido de que el mercado bancario español presenta una concentración elevada respecto a varias grandes economías europeas.
Marx denominó centralización del capital al proceso mediante el cual unos capitales absorben a otros y concentran recursos cada vez mayores. Su consecuencia trasciende el negocio bancario: quien controla el crédito dispone de una importante capacidad para influir en qué empresas consiguen financiación, qué inversiones prosperan y qué actividades económicas encuentran dificultades para desarrollarse.
REDUCIR EMPLEADOS TAMBIÉN AUMENTA LOS BENEFICIOS
Otra explicación de la rentabilidad bancaria está en la reducción de gastos. Los cierres de oficinas, las fusiones, las prejubilaciones y la automatización permiten gestionar enormes cantidades de operaciones con menos trabajadores.
El Sabadell, por ejemplo, calcula que su programa de prejubilaciones proporcionará ahorros brutos anuales de aproximadamente 40 millones de euros a partir de 2027. Desde la lógica empresarial, estas transformaciones mejoran la eficiencia y pueden elevar los beneficios. Desde el punto de vista social, también pueden significar desaparición de puestos de trabajo, deterioro de la atención presencial para los clientes y dificultades para determinados usuarios. Una vez más, los intereses de los propietarios del capital y las necesidades sociales no coinciden necesariamente.
LOS ACCIONISTAS COBRAN, PERO EL ESTADO GARANTIZA LA ESTABILIDAD
¿Quién recibe finalmente las ganancias bancarias? Una parte permanece dentro de las entidades para fortalecer sus recursos. Otra se distribuye entre los accionistas mediante dividendos y recompras de acciones.
En el 2025, BBVA obtuvo 10.511 millones de euros de beneficio y anunció una remuneración ordinaria en efectivo a sus accionistas de 5.249 millones. Los principales beneficiarios de estas distribuciones son los propietarios del capital, en proporción a sus participaciones.
Sin embargo, cuando una crisis amenaza al sistema financiero, aparece el Estado. La crisis iniciada en 2008 demostró que las administraciones pueden movilizar enormes recursos públicos para impedir el hundimiento de entidades consideradas esenciales.
Esto plantea una flagrante contradicción: la actividad bancaria se considera suficientemente importante para justificar intervenciones públicas extraordinarias, pero su gestión ordinaria y la apropiación de sus beneficios permanecen fundamentalmente bajo control privado.
LA CONTRADICCIÓN DE FONDO: EL DINERO COMO FUENTE DE PODER
Marx explicó que el capital prestado permite a su propietario reclamar una parte de la riqueza futura. Lenin estudió posteriormente cómo la concentración bancaria y su relación con las grandes empresas favorecían la formación del capital financiero.
Ambos análisis nos pueden ayudar a comprender por qué los bancos ocupan una posición tan poderosa dentro del capitalismo contemporáneo. Las empresas necesitan crédito para invertir; las familias, para adquirir viviendas; los Estados, para financiar parte de sus gastos. Cada préstamo establece obligaciones de pago que pueden prolongarse a lo largo de muchos años.
De esta manera, los Bancos adquieren derechos sobre una parte de los ingresos futuros de empresas, de trabajadores y de administraciones públicas. Un negocio realmente redondo
Sus ganancias multimillonarias tienen explicaciones inmediatas: intereses, comisiones, expansión del crédito y reducción de costes. Pero su fundamento económico más profundo reside en la propiedad privada del capital financiero y en su capacidad para participar en el reparto de la riqueza social.
La pregunta que surge entonces resulta inevitable: si la riqueza procede fundamentalmente del trabajo y la actividad productiva, ¿por qué una parte tan importante termina remunerando a quienes controlan el dinero y el crédito?
Y todavía queda otra cuestión: si el funcionamiento de toda la sociedad depende del sistema financiero, ¿por qué las decisiones sobre su utilización deben responder prioritariamente a la rentabilidad de sus accionistas y no a las necesidades de la mayoría?


POR CÁNDIDO GÁLVEZ PARA CANARIAS SEMANAL.ORG
Mientras millones de familias tienen serias dificultades para pagar sus hipotecas y llegar a fin de mes, los grandes bancos españoles anuncian beneficios multimillonarios.
¿De dónde procede realmente todo ese dinero? ¿Cómo consiguen las entidades financieras acumular semejantes ganancias? Para comprenderlo, hay que examinar el funcionamiento de los Bancos y, sobre todo, descubrir qué relación existe entre sus beneficios y la riqueza que producen los trabajadores.
UNOS BENEFICIOS QUE EXIGEN UNA EXPLICACIÓN
Los resultados bancarios dados a conocer a finales de este mismo mes de octubre han vuelto a ofrecer cifras realmente espectaculares.
El BBVA ganó la friolera de 9.066 millones de euros durante los primeros nueve meses de 2026, un 13,6% más que en el mismo periodo del año anterior. Banco Sabadell obtuvo 1.376 millones. Son cantidades enormes, especialmente considerando que corresponden únicamente a nueve meses de actividad.
Conviene aclarar al lector que el BBVA obtiene una parte importante de sus beneficios fuera de España, especialmente en México, y que las cuentas del Sabadell incluyen operaciones extraordinarias. Sin embargo, estas particularidades no alteran la cuestión fundamental: ¿qué mecanismos permiten a los grandes bancos obtener semejante rentabilidad?
Para responder a esta interrogante, debemos distinguir entre dos preguntas. La primera es cómo ganan dinero los bancos. La segunda, mucho más interesante, es de dónde procede la riqueza que finalmente acaba en sus manos.
EL PRIMER NEGOCIO: PRESTAR DINERO MÁS CARO DE LO QUE CUESTA CONSEGUIRLO
Imagine por un momento el lector, que un Banco consigue financiación por 100.000 euros pagando un interés anual del 1%. Después presta esa cantidad a una familia o empresa, cobrándole un 5%.
Al finalizar el año habrá ingresado 5.000 euros en intereses, mientras que conseguir aquella financiación le habrá costado 1.000 euros. La diferencia es de 4.000 euros. Todavía deberá descontar gastos e impuestos, pero es ahí donde podemos encontrar el mecanismo básico del negocio bancario.
Los economistas llaman a esa diferencia margen de intereses. Cuanto mayor sea la distancia entre los intereses que cobra el Banco y los que paga por financiarse, mayores podrán ser sus ganancias.
En la práctica, los Bancos también crean depósitos cuando conceden préstamos. No necesitan disponer previamente de todo el dinero prestado, aunque sí deben cumplir exigencias de capital y liquidez. Lo esencial es comprender que obtienen ingresos mediante el crédito y que sus beneficios dependen, en buena medida, de las condiciones en que lo conceden.
EL BANCO CENTRAL EUROPEO Y LA GRAN OPORTUNIDAD DE 2022
En 2022, el Banco Central Europeo comenzó a subir los tipos de interés para combatir la inflación. Aquella decisión encareció las hipotecas variables y numerosos préstamos empresariales.
Pero ocurrió algo especialmente favorable para las entidades: mientras aumentaban rápidamente los intereses que cobraban a sus clientes, apenas incrementaban la remuneración de muchos depósitos.
La Comisión Nacional de los Mercados y la Competencia (CNMC) constató que, en junio de 2024, los depósitos de los hogares españoles recibían una remuneración media inferior a la mitad de la ofrecida en el conjunto de la zona euro.
El resultado fue extraordinariamente rentable. Los bancos cobraban bastante más por prestar dinero, pero seguían pagando relativamente poco por el ahorro depositado en sus cuentas.
De esta forma, una decisión monetaria presentada como instrumento para combatir la inflación terminó favoreciendo un enorme aumento de los márgenes bancarios. Mientras numerosas familias soportaban hipotecas más caras, las entidades obtenían ingresos adicionales.
LAS COMISIONES: MILLONES DE PEQUEÑOS COBROS QUE PRODUCEN FORTUNAS
Los intereses representan solamente una parte del negocio. Los Bancos también ingresan dinero mediante comisiones por tarjetas, servicios de inversión, administración de fondos y otras operaciones.
Imaginemos, de nuevo, una entidad que cobra cinco euros mensuales a un millón de clientes por determinado servicio. Al terminar el año habrá ingresado 60 millones de euros. Multipliquemos ese mecanismo por diferentes servicios y millones de usuarios.
Las cifras explican la importancia de este negocio. el BBVA obtuvo 6.909 millones de euros en comisiones netas durante los primeros nueve meses de 2026. el Sabadell consiguió 983 millones.
La digitalización ha permitido automatizar buena parte de estas operaciones, reduciendo sus costes. El cliente realiza directamente gestiones que antes requerían empleados, mientras el Banco continúa obteniendo ingresos por numerosos servicios.
LA EXPLICACIÓN MARXISTA: ¿QUIÉN PRODUCE REALMENTE LA RIQUEZA?
Hasta aquí podemos saber cómo consiguen ingresos los Bancos. Pero todavía no hemos respondido a la pregunta fundamental: ¿de dónde procede, en última instancia, el dinero que reciben?
Para comprenderlo, debemos explicar una idea central de Karl Marx al respecto: la plusvalía.
Siguiendo en el terreno de las imaginaciones, hagámoslo ahora con una fábrica donde los trabajadores producen muebles. El empresario compra materias primas, utiliza maquinaria y paga salarios. Después vende los muebles por una cantidad que, si el negocio funciona, supera los costes de producción.
Según Marx, los trabajadores generan durante su jornada de trabajo un valor nuevo superior al equivalente de sus salarios. Esa diferencia constituye lo que se llama la plusvalía, el autentico fundamento del beneficio capitalista.
Ahora supongamos que el propietario de la fábrica solicita un préstamo bancario para ampliar sus instalaciones. Cuando vende los muebles, debe destinar una parte de sus ingresos a pagar los intereses. ¿Qué es lo que ha sucedido? Pues que una parte de la plusvalía producida mediante el trabajo, acaba en manos del Banco.
El capitalista dueño de la industria obtiene sus beneficios explotando trabajo asalariado; el capital bancario participa en el reparto de esa plusvalía mediante los intereses que cobra.
Esto no significa que los empleados bancarios no trabajen o que los servicios financieros sean inútiles. Significa que el propietario del capital prestado puede obtener una parte del excedente generado en otras actividades económicas.
LAS HIPOTECAS: CUANDO UNA PARTE DEL SALARIO TERMINA EN EL BANCO
Existe, además, otro mecanismo especialmente importante: el endeudamiento de los trabajadores.
Imaginemos una familia que solicita una hipoteca de 180.000 euros, a treinta años y con un interés fijo del 4%. Pagará aproximadamente 859 euros mensuales. Al finalizar el préstamo, habrá desembolsado unos 129.000 euros solamente en intereses.
Esos intereses no constituyen íntegramente un beneficio neto para el Banco, que también soporta costes y riesgos. Pero sí representan ingresos financieros procedentes del salario familiar.
Es en este punto donde nos encontramos con una segunda forma de transferencia de renta. El trabajador recibe un salario que necesita para vivir, pero debe entregar una parte durante décadas a la entidad que financió su vivienda.
Cuando los precios inmobiliarios aumentan mucho más que los salarios, las familias necesitan préstamos mayores y pueden permanecer endeudadas durante más tiempo. La vivienda, una necesidad elemental, se convierte así en fuente de rentabilidad para propietarios inmobiliarios y entidades financieras. El acceso a un bien imprescindible queda condicionado de esta manera por la capacidad de producir ganancias privadas.
MENOS BANCOS, MÁS PODER SOBRE LA ECONOMÍA
La Banca española ha experimentado durante las últimas décadas una profunda concentración. Las fusiones y absorciones han reducido considerablemente el número de entidades, especialmente después de la crisis financiera de 2008.
Esta transformación tiene consecuencias económicas. Cuando unas pocas entidades concentran gran parte de los depósitos y préstamos, pueden adquirir mayor capacidad para influir sobre las condiciones ofrecidas a sus clientes.
La concentración no elimina necesariamente la competencia, pero puede debilitarla. La propia CNMC ha advertido de que el mercado bancario español presenta una concentración elevada respecto a varias grandes economías europeas.
Marx denominó centralización del capital al proceso mediante el cual unos capitales absorben a otros y concentran recursos cada vez mayores. Su consecuencia trasciende el negocio bancario: quien controla el crédito dispone de una importante capacidad para influir en qué empresas consiguen financiación, qué inversiones prosperan y qué actividades económicas encuentran dificultades para desarrollarse.
REDUCIR EMPLEADOS TAMBIÉN AUMENTA LOS BENEFICIOS
Otra explicación de la rentabilidad bancaria está en la reducción de gastos. Los cierres de oficinas, las fusiones, las prejubilaciones y la automatización permiten gestionar enormes cantidades de operaciones con menos trabajadores.
El Sabadell, por ejemplo, calcula que su programa de prejubilaciones proporcionará ahorros brutos anuales de aproximadamente 40 millones de euros a partir de 2027. Desde la lógica empresarial, estas transformaciones mejoran la eficiencia y pueden elevar los beneficios. Desde el punto de vista social, también pueden significar desaparición de puestos de trabajo, deterioro de la atención presencial para los clientes y dificultades para determinados usuarios. Una vez más, los intereses de los propietarios del capital y las necesidades sociales no coinciden necesariamente.
LOS ACCIONISTAS COBRAN, PERO EL ESTADO GARANTIZA LA ESTABILIDAD
¿Quién recibe finalmente las ganancias bancarias? Una parte permanece dentro de las entidades para fortalecer sus recursos. Otra se distribuye entre los accionistas mediante dividendos y recompras de acciones.
En el 2025, BBVA obtuvo 10.511 millones de euros de beneficio y anunció una remuneración ordinaria en efectivo a sus accionistas de 5.249 millones. Los principales beneficiarios de estas distribuciones son los propietarios del capital, en proporción a sus participaciones.
Sin embargo, cuando una crisis amenaza al sistema financiero, aparece el Estado. La crisis iniciada en 2008 demostró que las administraciones pueden movilizar enormes recursos públicos para impedir el hundimiento de entidades consideradas esenciales.
Esto plantea una flagrante contradicción: la actividad bancaria se considera suficientemente importante para justificar intervenciones públicas extraordinarias, pero su gestión ordinaria y la apropiación de sus beneficios permanecen fundamentalmente bajo control privado.
LA CONTRADICCIÓN DE FONDO: EL DINERO COMO FUENTE DE PODER
Marx explicó que el capital prestado permite a su propietario reclamar una parte de la riqueza futura. Lenin estudió posteriormente cómo la concentración bancaria y su relación con las grandes empresas favorecían la formación del capital financiero.
Ambos análisis nos pueden ayudar a comprender por qué los bancos ocupan una posición tan poderosa dentro del capitalismo contemporáneo. Las empresas necesitan crédito para invertir; las familias, para adquirir viviendas; los Estados, para financiar parte de sus gastos. Cada préstamo establece obligaciones de pago que pueden prolongarse a lo largo de muchos años.
De esta manera, los Bancos adquieren derechos sobre una parte de los ingresos futuros de empresas, de trabajadores y de administraciones públicas. Un negocio realmente redondo
Sus ganancias multimillonarias tienen explicaciones inmediatas: intereses, comisiones, expansión del crédito y reducción de costes. Pero su fundamento económico más profundo reside en la propiedad privada del capital financiero y en su capacidad para participar en el reparto de la riqueza social.
La pregunta que surge entonces resulta inevitable: si la riqueza procede fundamentalmente del trabajo y la actividad productiva, ¿por qué una parte tan importante termina remunerando a quienes controlan el dinero y el crédito?
Y todavía queda otra cuestión: si el funcionamiento de toda la sociedad depende del sistema financiero, ¿por qué las decisiones sobre su utilización deben responder prioritariamente a la rentabilidad de sus accionistas y no a las necesidades de la mayoría?









Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.176