

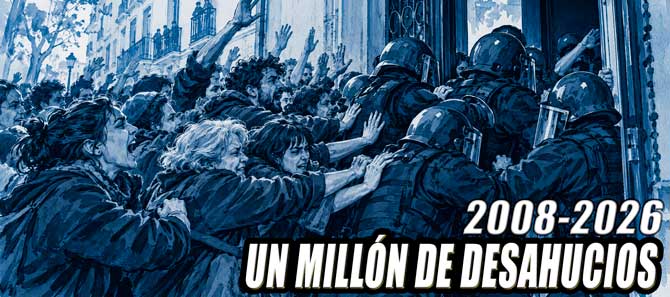
ESPAÑA NO ES PAÍS PARA INQUILINOS. UN MILLÓN DE DESAHUCIOS EN 18 AÑOS
España, desahuciada: ¿Qué se esconde realmente detrás de una de las cifras más estremecedoras de la crisis de la vivienda?
El desahucio de Maricarmen, una mujer de 87 años que llevaba más de siete décadas viviendo en el mismo piso de Madrid, ha vuelto a colocar ante los ojos del país una realidad que nunca desapareció. Desde la crisis de 2008, cientos de miles de hogares han pasado por procedimientos de desalojo: primero por las hipotecas, después cada vez más por el alquiler. Detrás de las cifras aparecen bancos, fondos de inversión, grandes propietarios y, sobre todo, personas cuyas vidas continuaron mucho después de que la puerta de su casa se cerrara.
POR "EQUIPO NIXOR E INVESTIGACIÓN" PARA CANARIAS SEMANAL
Cuando este miércoles Maricarmen Abascal, de 87 años, salió en camilla de la vivienda de Madrid en la que había vivido durante más de siete décadas, su desahucio se convirtió inmediatamente en algo más que un caso particular. Miles de personas salieron después a la calle para protestar. Pero detrás de aquella anciana, de aquella puerta y de aquella ambulancia hay una historia mucho más amplia: la de cientos de miles de familias que, desde la crisis económica de 2008, han perdido su vivienda en España.
Durante los primeros años fueron sobre todo familias incapaces de seguir pagando sus hipotecas. Hoy son principalmente inquilinos que no pueden afrontar los alquileres, a los que no se les renueva el contrato o que tienen que abandonar viviendas adquiridas por nuevos propietarios e inversores. El problema ha cambiado. No ha desaparecido.
MARICARMEN: 71 AÑOS DETRÁS DE LA MISMA PUERTA
Maricarmen llevaba viviendo desde 1955 en el mismo piso de la calle Alcalde Sainz de Baranda, en el distrito madrileño de Retiro. Primero vivió allí con sus padres. Después continuó ocupando la vivienda mediante un antiguo contrato de alquiler que había pasado de su padre a su madre y, finalmente, a ella. Pagaba alrededor de 500 euros mensuales.
El conflicto comenzó cuando la propiedad reclamó una renta muy superior. Ya se sabe, los pisos turísticos se convierten para las inmobiliarias en una tentación irresistible. En distintos momentos se plantearon cantidades de 2.650 y 1.650 euros al mes. Maricarmen cobra una pensión que ronda los 1.350 euros. La diferencia era sencilla de comprender: aunque entregara toda su pensión, no podría pagar el alquiler que se le exigía.
Después de varios años de pleitos y tres intentos de desahucio aplazados, la Justicia consideró que ya no podía continuar beneficiándose de aquella antigua renta. Este miércoles llegó finalmente el lanzamiento. Conviene explicar el término. En lenguaje judicial se llama “lanzamiento” al acto mediante el cual una persona es obligada legalmente a abandonar un inmueble. Es, dicho de forma sencilla, el momento efectivo del desahucio.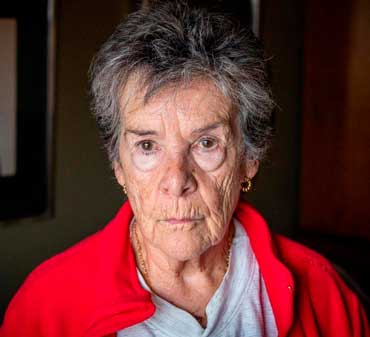
Primero fueron algunos centenares de personas las que habían acudido a concentrarse desde la noche anterior a la puerta de su domicilio para tratar de impedirlo. Horas después, fueron unas 10.000 personas, según la Delegación del Gobierno, las que se situaron ante el famoso ático de la Presidenta de la Comunidad de Madrid, pidiendo que, si se procediera al lanzamiento de Maricarmen, fuera alojada en la vivienda prevista para dar alojamiento a Ayuso.
Maricarmen resumió meses antes lo que significaba vivir esperando aquel momento: era, dijo, como pasar años “con la daga en la cabeza”.
¿HA HABIDO REALMENTE UN MILLÓN DE DESAHUCIOS?
Cuando se habla de la dimensión del problema, aparece con frecuencia una cifra espectacular: más de un millón de lanzamientos desde 2008. La cifra es real, pero necesita una explicación.
El Consejo General del Poder Judicial y el Observatorio de Vivienda contabilizaron 1.009.516 lanzamientos recibidos entre 2008 y 2024. Eso no significa que exactamente un millón de familias hayan sido expulsadas efectivamente de sus casas.
¿Por qué? Porque en esa estadística se cuentan algunas solicitudes de lanzamiento que en ocasiones no llegaron a ejecutarse. También aparecen locales comerciales y otros inmuebles que no eran viviendas habituales. Para saber cuántos desalojos fueron realmente llevados a cabo existe otra estadística más fiable, aunque esta última pueda resultar notoriamente rebajada, pues comienza en el 2013.
Entre 2013 y 2025 se practicaron en España alrededor de 628.000 lanzamientos efectivos. En los primeros meses de 2026 se produjeron varios miles más. Incluso con los rebajes, la magnitud sigue siendo enorme.
Pero también debemos evitar otro error: 628.000 lanzamientos no significan necesariamente 628.000 familias distintas. Una misma vivienda puede haber aparecido en varios procedimientos, y las estadísticas judiciales no permiten convertir automáticamente cada lanzamiento en una familia concreta. Aun con estas precauciones, los datos muestran que España ha vivido durante casi dos décadas una crisis habitacional de gigantescas dimensiones.
EN 2008 EL PROBLEMA ERA LA HIPOTECA
Para entender lo ocurrido, tenemos que regresar a los años anteriores a 2008. Durante la burbuja inmobiliaria, los bancos concedieron créditos hipotecarios con una alegre facilidad con la que se pretendía obtener suculentos beneficios. Muchas familias compraron viviendas utilizando préstamos que debían devolver durante 20, 30 o incluso 40 años.
Mientras había empleo y los salarios permitían pagar las mensualidades, el sistema funcionaba a todo tren. Pero llegó la crisis. Una crisis ocasionada por oscuras operaciones bancarias todavía crípticamente explicadas. Centenares de miles de trabajadores perdieron sus empleos o sufrieron importantes reducciones de ingresos. Lo que no se redujo fue la hipoteca.
Y apareció un problema especialmente grave. En aquellos años, perder la vivienda no significaba necesariamente cancelar la deuda. Una familia podía dejar de pagar, el banco podía quedarse con la casa y, aun así, continuar reclamándole dinero. Es decir: se podía perder la vivienda y seguir endeudado.
MOHAMED AZIZ Y UNA LEY QUE EUROPA OBLIGÓ A CAMBIAR
Uno de los casos más conocidos fue el de Mohamed Aziz. En 2007 había firmado con Catalunyacaixa una hipoteca de 138.000 euros para comprar su vivienda familiar. Cuando llegó la crisis dejó de poder pagar. La casa salió a subasta. Nadie la compró. Finalmente, el banco se quedó con ella por aproximadamente la mitad de su valor y Aziz fue desalojado en 2011.
Su caso acabó ante el Tribunal de Justicia de la Unión Europea. En 2013 aquel tribunal concluyó que la legislación española no protegía adecuadamente a los consumidores frente a determinadas cláusulas abusivas de los contratos hipotecarios. Hasta entonces podía producirse una situación difícil de comprender: un juez podía sospechar que la hipoteca contenía condiciones abusivas, pero disponer de muy pocos instrumentos para paralizar a tiempo el desahucio.
La sentencia europea obligó a modificar la legislación española. Para Aziz, sin embargo, llegó tarde. Ya había perdido la vivienda.
MIENTRAS LAS FAMILIAS PERDÍAN SUS CASAS, LOS BANCOS ERAN RESCATADOS
Aquí aparece una de las grandes contradicciones políticas y sociales de aquellos años. Mientras miles de familias eran desalojadas por no poder pagar sus créditos, el sistema financiero español recibía ayudas públicas para evitar la quiebra de numerosas entidades.
El Banco de España calculó en más de 54.000 millones de euros las ayudas aportadas por el FROB entre 2009 y 2016 mediante inyecciones de capital. También se creó la Sareb, conocida popularmente como el “banco malo”. ¿Qué era exactamente?
Una sociedad creada para comprar a los bancos con enormes cantidades de pisos, solares, edificios y préstamos vinculados al negocio inmobiliario. De esa forma se limpiaban parcialmente los balances de las entidades financieras. La Sareb recibió activos valorados inicialmente en más de 50.000 millones de euros. No todos aquellos activos eran viviendas de familias desahuciadas, pero formaban parte de la misma gran crisis inmobiliaria y financiera.
DESPUÉS LLEGARON LOS FONDOS DE INVERSIÓN
A medida que los bancos fueron desprendiéndose de viviendas, edificios y préstamos problemáticos, apareció otro actor: los grandes fondos de inversión. Empresas como Blackstone, Cerberus, Lone Star o Goldman Sachs compraron en España miles de activos inmobiliarios. Muchos movimientos sociales comenzaron a denominarlos “fondos buitre”.
El nombre hace referencia a una práctica sencilla: comprar barato propiedades o deudas que atraviesan dificultades para tratar posteriormente de obtener de ellas la máxima rentabilidad posible.
En Madrid ocurrió algo especialmente polémico. En 2013, la Empresa Municipal de la Vivienda vendió 1.860 viviendas a Fidere, una sociedad vinculada a Blackstone. Ese mismo año, el Instituto de la Vivienda de Madrid vendió otras 2.935 viviendas públicas a un grupo relacionado con Azora y Goldman Sachs. Para muchas familias, aquello significó que el propietario de su vivienda dejó de ser una administración pública y pasó a ser una empresa cuya finalidad fundamental era obtener beneficios.
EL PROBLEMA CAMBIÓ: AHORA EL DESAHUCIO LLEGA POR EL ALQUILER
Esta es probablemente la transformación más importante de los últimos años. En la primera etapa de la crisis, la imagen característica era la de una familia que no podía pagar la hipoteca y veía cómo el banco se quedaba con su casa. Hoy la mayoría de los lanzamientos tienen otro origen. En 2025, alrededor del 72% de los desahucios practicados estaban relacionados con el alquiler. Solo aproximadamente el 17% procedía ya de ejecuciones hipotecarias.
La crisis de vivienda ha pasado, por tanto, de la hipoteca al alquiler. Y eso nos devuelve a Maricarmen. Ella no había dejado de pagar una hipoteca contratada durante la burbuja inmobiliaria. Ni siquiera había comprado su vivienda. Era inquilina. Su casa pasó a convertirse en un inmueble con un valor de mercado muy superior al alquiler que ella pagaba.
Ahí aparece una de las claves del actual conflicto de vivienda: pisos que durante décadas fueron hogares se han convertido también en activos financieros cuyo precio depende de cuánto rendimiento económico pueda obtenerse de ellos.
¿QUÉ PASA DESPUÉS DE UN DESAHUCIO?
Las estadísticas suelen terminar cuando se cierra la puerta. La vida de las personas continúa. Isabel y Benigno, por ejemplo, fueron desalojados de una vivienda social en Madrid. Después pasaron trece noches prácticamente en la calle. Finalmente, unos jubilados vinculados a la Plataforma de Afectados por la Hipoteca les cedieron una vivienda en Toledo. Habían conseguido un techo, pero seguían viviendo en condiciones muy difíciles. Isabel contó que la casa no tenía calefacción y que sufría bronquitis, neumonías y ataques de ansiedad. Otro afectado, identificado con el nombre ficticio de Omar, había comprado una vivienda en Madrid en 2007 mediante una hipoteca de unos 200.000 euros. Con la crisis perdió su negocio y dejó de pagar. La Plataforma de Afectados por la Hipoteca consiguió primero detener el desahucio y posteriormente negociar una dación en pago.
La expresión puede resultar complicada, pero la idea es sencilla: entregar la vivienda al banco a cambio de que la deuda quede cancelada. Omar perdió el piso, aunque al menos dejó de deber dinero al banco. Años después continuaba sin empleo estable. Su matrimonio se había roto y vivía ocupando otra vivienda. “Un desahucio te cambia la vida”, explicó.
UNA PUERTA SE CIERRA, PERO EL PROBLEMA CONTINÚA
Los desahucios han disminuido respecto a los peores momentos de la crisis, pero siguen produciéndose miles cada año. Además, algunos de los problemas nacidos antes de 2008 todavía continúan. En 2026 siguen iniciándose procedimientos hipotecarios relacionados con préstamos firmados durante aquellos años de la burbuja inmobiliaria. Casi dos décadas después, todavía llegan sus consecuencias.
La historia de Maricarmen permite comprender, quizá mejor que cualquier estadística, lo que ha sucedido. En 2008, los protagonistas de muchos desalojos eran los bancos. Después aparecieron Sareb, los grandes inversores y las ventas masivas de viviendas. Hoy el principal problema se encuentra en el mercado del alquiler.
Han cambiado los protagonistas y los contratos. Ha cambiado incluso el tipo de familia afectada. Pero al final del proceso siempre aparece la misma escena. Una persona guarda sus pertenencias. Un funcionario ejecuta una resolución judicial. La cerradura cambia. La puerta se cierra. Y la estadística registra un nuevo lanzamiento.
Lo que ninguna estadística podrá medir nunca con la misma precisión es lo que comienza después: encontrar dónde dormir, reconstruir una vida, soportar una deuda, abandonar un barrio, separarse de los vecinos o descubrir, como Maricarmen a los 87 años, que el lugar en el que se ha vivido prácticamente toda una vida puede dejar de ser, de un día para otro, el propio hogar.


POR "EQUIPO NIXOR E INVESTIGACIÓN" PARA CANARIAS SEMANAL
Cuando este miércoles Maricarmen Abascal, de 87 años, salió en camilla de la vivienda de Madrid en la que había vivido durante más de siete décadas, su desahucio se convirtió inmediatamente en algo más que un caso particular. Miles de personas salieron después a la calle para protestar. Pero detrás de aquella anciana, de aquella puerta y de aquella ambulancia hay una historia mucho más amplia: la de cientos de miles de familias que, desde la crisis económica de 2008, han perdido su vivienda en España.
Durante los primeros años fueron sobre todo familias incapaces de seguir pagando sus hipotecas. Hoy son principalmente inquilinos que no pueden afrontar los alquileres, a los que no se les renueva el contrato o que tienen que abandonar viviendas adquiridas por nuevos propietarios e inversores. El problema ha cambiado. No ha desaparecido.
MARICARMEN: 71 AÑOS DETRÁS DE LA MISMA PUERTA
Maricarmen llevaba viviendo desde 1955 en el mismo piso de la calle Alcalde Sainz de Baranda, en el distrito madrileño de Retiro. Primero vivió allí con sus padres. Después continuó ocupando la vivienda mediante un antiguo contrato de alquiler que había pasado de su padre a su madre y, finalmente, a ella. Pagaba alrededor de 500 euros mensuales.
El conflicto comenzó cuando la propiedad reclamó una renta muy superior. Ya se sabe, los pisos turísticos se convierten para las inmobiliarias en una tentación irresistible. En distintos momentos se plantearon cantidades de 2.650 y 1.650 euros al mes. Maricarmen cobra una pensión que ronda los 1.350 euros. La diferencia era sencilla de comprender: aunque entregara toda su pensión, no podría pagar el alquiler que se le exigía.
Después de varios años de pleitos y tres intentos de desahucio aplazados, la Justicia consideró que ya no podía continuar beneficiándose de aquella antigua renta. Este miércoles llegó finalmente el lanzamiento. Conviene explicar el término. En lenguaje judicial se llama “lanzamiento” al acto mediante el cual una persona es obligada legalmente a abandonar un inmueble. Es, dicho de forma sencilla, el momento efectivo del desahucio.
Primero fueron algunos centenares de personas las que habían acudido a concentrarse desde la noche anterior a la puerta de su domicilio para tratar de impedirlo. Horas después, fueron unas 10.000 personas, según la Delegación del Gobierno, las que se situaron ante el famoso ático de la Presidenta de la Comunidad de Madrid, pidiendo que, si se procediera al lanzamiento de Maricarmen, fuera alojada en la vivienda prevista para dar alojamiento a Ayuso.
Maricarmen resumió meses antes lo que significaba vivir esperando aquel momento: era, dijo, como pasar años “con la daga en la cabeza”.
¿HA HABIDO REALMENTE UN MILLÓN DE DESAHUCIOS?
Cuando se habla de la dimensión del problema, aparece con frecuencia una cifra espectacular: más de un millón de lanzamientos desde 2008. La cifra es real, pero necesita una explicación.
El Consejo General del Poder Judicial y el Observatorio de Vivienda contabilizaron 1.009.516 lanzamientos recibidos entre 2008 y 2024. Eso no significa que exactamente un millón de familias hayan sido expulsadas efectivamente de sus casas.
¿Por qué? Porque en esa estadística se cuentan algunas solicitudes de lanzamiento que en ocasiones no llegaron a ejecutarse. También aparecen locales comerciales y otros inmuebles que no eran viviendas habituales. Para saber cuántos desalojos fueron realmente llevados a cabo existe otra estadística más fiable, aunque esta última pueda resultar notoriamente rebajada, pues comienza en el 2013.
Entre 2013 y 2025 se practicaron en España alrededor de 628.000 lanzamientos efectivos. En los primeros meses de 2026 se produjeron varios miles más. Incluso con los rebajes, la magnitud sigue siendo enorme.
Pero también debemos evitar otro error: 628.000 lanzamientos no significan necesariamente 628.000 familias distintas. Una misma vivienda puede haber aparecido en varios procedimientos, y las estadísticas judiciales no permiten convertir automáticamente cada lanzamiento en una familia concreta. Aun con estas precauciones, los datos muestran que España ha vivido durante casi dos décadas una crisis habitacional de gigantescas dimensiones.
EN 2008 EL PROBLEMA ERA LA HIPOTECA
Para entender lo ocurrido, tenemos que regresar a los años anteriores a 2008. Durante la burbuja inmobiliaria, los bancos concedieron créditos hipotecarios con una alegre facilidad con la que se pretendía obtener suculentos beneficios. Muchas familias compraron viviendas utilizando préstamos que debían devolver durante 20, 30 o incluso 40 años.
Mientras había empleo y los salarios permitían pagar las mensualidades, el sistema funcionaba a todo tren. Pero llegó la crisis. Una crisis ocasionada por oscuras operaciones bancarias todavía crípticamente explicadas. Centenares de miles de trabajadores perdieron sus empleos o sufrieron importantes reducciones de ingresos. Lo que no se redujo fue la hipoteca.
Y apareció un problema especialmente grave. En aquellos años, perder la vivienda no significaba necesariamente cancelar la deuda. Una familia podía dejar de pagar, el banco podía quedarse con la casa y, aun así, continuar reclamándole dinero. Es decir: se podía perder la vivienda y seguir endeudado.
MOHAMED AZIZ Y UNA LEY QUE EUROPA OBLIGÓ A CAMBIAR
Uno de los casos más conocidos fue el de Mohamed Aziz. En 2007 había firmado con Catalunyacaixa una hipoteca de 138.000 euros para comprar su vivienda familiar. Cuando llegó la crisis dejó de poder pagar. La casa salió a subasta. Nadie la compró. Finalmente, el banco se quedó con ella por aproximadamente la mitad de su valor y Aziz fue desalojado en 2011.
Su caso acabó ante el Tribunal de Justicia de la Unión Europea. En 2013 aquel tribunal concluyó que la legislación española no protegía adecuadamente a los consumidores frente a determinadas cláusulas abusivas de los contratos hipotecarios. Hasta entonces podía producirse una situación difícil de comprender: un juez podía sospechar que la hipoteca contenía condiciones abusivas, pero disponer de muy pocos instrumentos para paralizar a tiempo el desahucio.
La sentencia europea obligó a modificar la legislación española. Para Aziz, sin embargo, llegó tarde. Ya había perdido la vivienda.
MIENTRAS LAS FAMILIAS PERDÍAN SUS CASAS, LOS BANCOS ERAN RESCATADOS
Aquí aparece una de las grandes contradicciones políticas y sociales de aquellos años. Mientras miles de familias eran desalojadas por no poder pagar sus créditos, el sistema financiero español recibía ayudas públicas para evitar la quiebra de numerosas entidades.
El Banco de España calculó en más de 54.000 millones de euros las ayudas aportadas por el FROB entre 2009 y 2016 mediante inyecciones de capital. También se creó la Sareb, conocida popularmente como el “banco malo”. ¿Qué era exactamente?
Una sociedad creada para comprar a los bancos con enormes cantidades de pisos, solares, edificios y préstamos vinculados al negocio inmobiliario. De esa forma se limpiaban parcialmente los balances de las entidades financieras. La Sareb recibió activos valorados inicialmente en más de 50.000 millones de euros. No todos aquellos activos eran viviendas de familias desahuciadas, pero formaban parte de la misma gran crisis inmobiliaria y financiera.
DESPUÉS LLEGARON LOS FONDOS DE INVERSIÓN
A medida que los bancos fueron desprendiéndose de viviendas, edificios y préstamos problemáticos, apareció otro actor: los grandes fondos de inversión. Empresas como Blackstone, Cerberus, Lone Star o Goldman Sachs compraron en España miles de activos inmobiliarios. Muchos movimientos sociales comenzaron a denominarlos “fondos buitre”.
El nombre hace referencia a una práctica sencilla: comprar barato propiedades o deudas que atraviesan dificultades para tratar posteriormente de obtener de ellas la máxima rentabilidad posible.
En Madrid ocurrió algo especialmente polémico. En 2013, la Empresa Municipal de la Vivienda vendió 1.860 viviendas a Fidere, una sociedad vinculada a Blackstone. Ese mismo año, el Instituto de la Vivienda de Madrid vendió otras 2.935 viviendas públicas a un grupo relacionado con Azora y Goldman Sachs. Para muchas familias, aquello significó que el propietario de su vivienda dejó de ser una administración pública y pasó a ser una empresa cuya finalidad fundamental era obtener beneficios.
EL PROBLEMA CAMBIÓ: AHORA EL DESAHUCIO LLEGA POR EL ALQUILER
Esta es probablemente la transformación más importante de los últimos años. En la primera etapa de la crisis, la imagen característica era la de una familia que no podía pagar la hipoteca y veía cómo el banco se quedaba con su casa. Hoy la mayoría de los lanzamientos tienen otro origen. En 2025, alrededor del 72% de los desahucios practicados estaban relacionados con el alquiler. Solo aproximadamente el 17% procedía ya de ejecuciones hipotecarias.
La crisis de vivienda ha pasado, por tanto, de la hipoteca al alquiler. Y eso nos devuelve a Maricarmen. Ella no había dejado de pagar una hipoteca contratada durante la burbuja inmobiliaria. Ni siquiera había comprado su vivienda. Era inquilina. Su casa pasó a convertirse en un inmueble con un valor de mercado muy superior al alquiler que ella pagaba.
Ahí aparece una de las claves del actual conflicto de vivienda: pisos que durante décadas fueron hogares se han convertido también en activos financieros cuyo precio depende de cuánto rendimiento económico pueda obtenerse de ellos.
¿QUÉ PASA DESPUÉS DE UN DESAHUCIO?
Las estadísticas suelen terminar cuando se cierra la puerta. La vida de las personas continúa. Isabel y Benigno, por ejemplo, fueron desalojados de una vivienda social en Madrid. Después pasaron trece noches prácticamente en la calle. Finalmente, unos jubilados vinculados a la Plataforma de Afectados por la Hipoteca les cedieron una vivienda en Toledo. Habían conseguido un techo, pero seguían viviendo en condiciones muy difíciles. Isabel contó que la casa no tenía calefacción y que sufría bronquitis, neumonías y ataques de ansiedad. Otro afectado, identificado con el nombre ficticio de Omar, había comprado una vivienda en Madrid en 2007 mediante una hipoteca de unos 200.000 euros. Con la crisis perdió su negocio y dejó de pagar. La Plataforma de Afectados por la Hipoteca consiguió primero detener el desahucio y posteriormente negociar una dación en pago.
La expresión puede resultar complicada, pero la idea es sencilla: entregar la vivienda al banco a cambio de que la deuda quede cancelada. Omar perdió el piso, aunque al menos dejó de deber dinero al banco. Años después continuaba sin empleo estable. Su matrimonio se había roto y vivía ocupando otra vivienda. “Un desahucio te cambia la vida”, explicó.
UNA PUERTA SE CIERRA, PERO EL PROBLEMA CONTINÚA
Los desahucios han disminuido respecto a los peores momentos de la crisis, pero siguen produciéndose miles cada año. Además, algunos de los problemas nacidos antes de 2008 todavía continúan. En 2026 siguen iniciándose procedimientos hipotecarios relacionados con préstamos firmados durante aquellos años de la burbuja inmobiliaria. Casi dos décadas después, todavía llegan sus consecuencias.
La historia de Maricarmen permite comprender, quizá mejor que cualquier estadística, lo que ha sucedido. En 2008, los protagonistas de muchos desalojos eran los bancos. Después aparecieron Sareb, los grandes inversores y las ventas masivas de viviendas. Hoy el principal problema se encuentra en el mercado del alquiler.
Han cambiado los protagonistas y los contratos. Ha cambiado incluso el tipo de familia afectada. Pero al final del proceso siempre aparece la misma escena. Una persona guarda sus pertenencias. Un funcionario ejecuta una resolución judicial. La cerradura cambia. La puerta se cierra. Y la estadística registra un nuevo lanzamiento.
Lo que ninguna estadística podrá medir nunca con la misma precisión es lo que comienza después: encontrar dónde dormir, reconstruir una vida, soportar una deuda, abandonar un barrio, separarse de los vecinos o descubrir, como Maricarmen a los 87 años, que el lugar en el que se ha vivido prácticamente toda una vida puede dejar de ser, de un día para otro, el propio hogar.









Juanse | Jueves, 24 de Septiembre de 2026 a las 10:13:42 horas
A la clase trabajadora se le está negando lo más básico, un simple lugar donde vivir o caerse muerta.
Accede para votar (0) (0) Accede para responder