

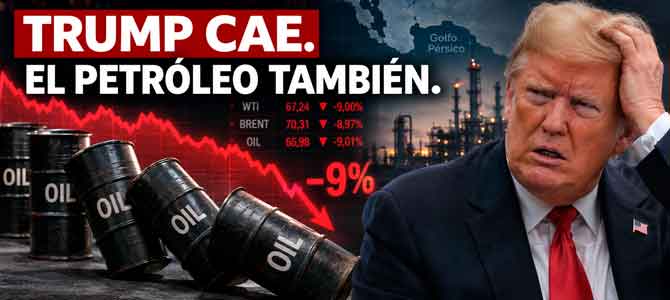
ESPECTACULAR DESPLOME DE LOS PRECIOS DEL PETRÓLEO TRAS LA HISTÓRICA DERROTA ELECTORAL DE TRUMP
Los mercados apuestan por que se le ponga fin a la Guerra contra Irán. Trump cínicamente se lamenta de la pérdida de votos, pero no de vidas
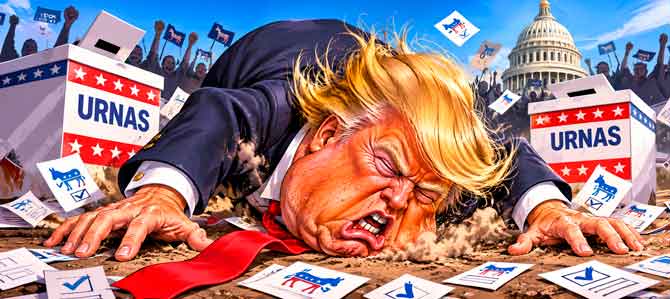
La derrota electoral de Donald Trump ha tenido una consecuencia inesperada: un desplome espectacular del petróleo. Los mercados financieros empiezan a apostar por el final de la guerra contra Irán, mientras el propio presidente reconoce que el conflicto ha perjudicado a su partido. Pero detrás de las cifras aparece una contradicción: quienes ganaron dinero con el encarecimiento energético y quienes han tenido que pagarlo no contemplan esta crisis desde el mismo lugar.
REDACCIÓN CS
Este miércoles, apenas conocidas las dimensiones de la derrota republicana en las elecciones legislativas estadounidenses, el petróleo protagonizó una de sus mayores caídas de los últimos meses. El barril de Brent, referencia internacional, perdió un 8,7 % y cerró en 94,62 dólares. El petróleo estadounidense WTI retrocedió un 8,3 %, hasta los 88,12 dólares.
La caída acumulada del Brent desde finales de la semana anterior superaba el 19 %. Los operadores financieros interpretaban que el nuevo equilibrio político en Washington podía acelerar una salida negociada de la guerra contra Irán, iniciada por Estados Unidos e Israel el pasado 28 de febrero.
Sin embargo, el entusiasmo duró poco. El jueves 5, el Brent recuperaba posiciones y alcanzaba los 97,56 dólares durante la sesión. La guerra continuaba y nadie podía garantizar que el Gobierno estadounidense eligiera la negociación en lugar de una nueva escalada.
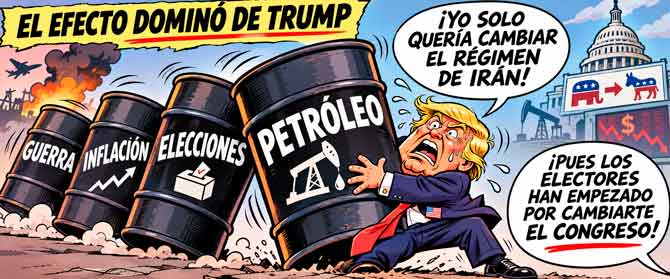
Giovanni Staunovo, analista de materias primas del banco UBS, explicó a Reuters que la situación en Oriente Próximo seguía sin resolverse y que esa incertidumbre estaba impulsando una recuperación moderada de las cotizaciones.
June Goh, analista de Sparta Commodities, ofreció otra explicación complementaria: los mercados estaban recalculando las posibilidades de que Trump pusiera fin a la guerra después del revés electoral.
En apenas veinticuatro horas, las cotizaciones habían pasado del optimismo por una paz posible al temor de que continuaran los combates.
TRUMP ADMITE QUE "LA GUERRA ME HA COSTADO MUCHOS VOTOS"
La reacción más sorprendente llegó del propio presidente estadounidense. Trump reconoció el miércoles que la intervención militar contra Irán había contribuido a la derrota republicana, pero defendió su decisión y aseguró que habría actuado exactamente igual.
«Teníamos que hacer lo de Irán y seguimos haciéndolo», declaró ante los periodistas. También afirmó que no habría cambiado ninguna de sus decisiones relativas al conflicto.
Su vicepresidente, JD Vance, fue todavía más explícito al atribuir a la guerra buena parte del descalabro republicano. Trump aceptó públicamente aquella interpretación, aunque insistió en que la intervención había sido necesaria para impedir que Irán obtuviera armamento nuclear.
La contradicción política resulta evidente. Un presidente reconoce que su guerra ha perjudicado electoralmente a su partido y que el encarecimiento de la gasolina ha provocado malestar social, pero sostiene que mantendría la misma política.
Los demócratas han recuperado el control de ambas cámaras del Congreso. Ahora dicen disponer de instrumentos parlamentarios para fiscalizar las operaciones militares, cuestionar su financiación y aumentar la presión sobre la Casa Blanca.
Eso no significa que puedan imponer inmediatamente el final de las hostilidades. El presidente conserva amplias competencias militares y diplomáticas, mientras una retirada negociada exigiría acuerdos que todavía no existen.
EL ESTRECHO DE ORMUZ: DONDE LA GUERRA SE CONVIERTE EN NEGOCIO
Buena parte de las consecuencias económicas del conflicto se concentran en el estrecho de Ormuz, una ruta marítima fundamental para el comercio mundial de hidrocarburos.
La guerra ha restringido la navegación, alterado las exportaciones petroleras del golfo Pérsico y encarecido los seguros y el transporte marítimo. Cada amenaza contra los buques o las instalaciones energéticas puede repercutir sobre las cotizaciones internacionales. Pero conviene preguntarse quién paga realmente esas subidas.
Cuando el petróleo se encarece, aumentan los costes de numerosas actividades productivas. Transportar mercancías resulta más caro, determinadas industrias necesitan mayores desembolsos energéticos y la agricultura afronta incrementos en combustible y fertilizantes. Las empresas intentan trasladar esos costes a sus precios finales. Y son los trabajadores, cuyos salarios no aumentan automáticamente con la inflación, quienes ven deteriorarse su capacidad adquisitiva.
Mientras tanto, algunos productores petroleros pueden obtener mayores ingresos por cada barril comercializado. También los operadores financieros pueden beneficiarse de movimientos bruscos de los precios mediante contratos de futuros y otras operaciones especulativas.
Naturalmente, no todas las petroleras ganan cuando sube el crudo ni todas pierden cuando baja. Sus resultados dependen de la extracción, el refinado, la distribución y sus posiciones comerciales. Pero existe una diferencia fundamental: las grandes compañías cuentan con mecanismos para proteger sus beneficios que millones de consumidores sencillamente no poseen.
¿BAJARÁ AHORA LA GASOLINA EN ESPAÑA Y CANARIAS?
La pregunta que se hacen muchos consumidores resulta bastante más sencilla que las operaciones de los mercados financieros: si el petróleo se ha desplomado casi un 9 %, ¿cuándo bajarán los carburantes?
La respuesta es menos inmediata de lo que parece. El combustible que llega a las estaciones de servicio depende del precio internacional del crudo, pero también del refinado, los impuestos, los costes de distribución, los inventarios y los márgenes comerciales.
Además, las gasolineras no compran directamente barriles de Brent para venderlos al día siguiente. Existe una cadena de transformación y comercialización que introduce retrasos entre las cotizaciones internacionales y los precios de venta.
En Canarias, donde el transporte marítimo y aéreo tiene un peso considerable, la evolución energética repercute sobre numerosas actividades económicas. El archipiélago cuenta asimismo con una fiscalidad propia sobre los combustibles, diferente de la aplicada en la Península.
Un abaratamiento sostenido del petróleo podría aliviar determinados costes, pero no garantiza una reducción proporcional de los precios de consumo. Tampoco asegura que los beneficios empresariales derivados de una energía más barata terminen trasladándose íntegramente a los trabajadores.
Precisamente por eso, las fluctuaciones del petróleo plantean una cuestión distributiva: quién soporta las subidas y quién se apropia de las ventajas cuando los costes disminuyen.
UNA DERROTA ELECTORAL QUE PUEDE CAMBIAR EL CURSO DE LA GUERRA
La derrota republicana introduce un elemento nuevo en un conflicto que lleva más de ocho meses desestabilizando Oriente Próximo. Según Associated Press, Trump debe decidir entre mantener las operaciones militares, ampliar los ataques o buscar una salida negociada. La posibilidad de intensificar los bombardeos sigue sobre la mesa, mientras Israel mantiene sus propios objetivos estratégicos.
El problema para Washington es que cualquier escalada podría provocar nuevas perturbaciones energéticas y agravar el malestar económico que ha contribuido a la derrota electoral. La dimensión internacional resulta igualmente importante. Para numerosos países importadores del Sur global, un petróleo más barato puede reducir la necesidad de divisas y aliviar sus cuentas exteriores. En cambio, los Estados dependientes de las exportaciones petroleras pueden sufrir una reducción considerable de ingresos.
La guerra ha convertido así el precio de una materia prima indispensable en un mecanismo de redistribución internacional de riqueza y costes. Sus consecuencias dependen de la posición que cada país y cada clase social ocupa dentro de la economía mundial.
LOS MERCADOS ANTICIPAN LA PAZ, PERO LA GUERRA CONTINÚA
El brusco descenso del petróleo revela hasta qué punto las decisiones militares de Washington condicionan el funcionamiento de la economía internacional. Una derrota electoral estadounidense ha bastado para modificar expectativas financieras que afectan a países situados a miles de kilómetros. Pero todavía existe una distancia considerable entre las apuestas de los inversores y el final efectivo de las hostilidades.
Los mercados pueden recuperar parte de sus pérdidas mediante una operación financiera. Los asalariados y sus familias que han soportado meses de encarecimiento energético no recuperan automáticamente el dinero gastado. Mucho menos pueden recuperar las vidas perdidas quienes han sufrido directamente la guerra.
Trump reconoce ahora cinicamente que el conflicto ha tenido consecuencias electorales. Los operadores financieros calculan que ese castigo puede empujarlo hacia una negociación. Y millones de trabajadores esperan comprobar si el abaratamiento de la energía terminará llegando a sus bolsillos.
La pregunta política permanece abierta: ¿será suficiente el rechazo de los votantes para detener una guerra que el presidente estadounidense sigue considerando necesaria?
Por ahora, el petróleo ha comenzado a descontar una posible paz. Pero quienes han pagado el precio de la guerra todavía esperan que esa paz se convierta en realidad.
FUENTES CONSULTADAS
-
Reuters: declaraciones de Trump y reconocimiento del coste electoral de la guerra.
-
Reuters: caída del Brent del 8,7 % y del WTI del 8,3 % el 4 de noviembre.
-
Reuters / MarketScreener: recuperación del petróleo el 5 de noviembre y declaraciones de Giovanni Staunovo.
-
Associated Press: alternativas militares de Trump tras la derrota republicana.


REDACCIÓN CS
Este miércoles, apenas conocidas las dimensiones de la derrota republicana en las elecciones legislativas estadounidenses, el petróleo protagonizó una de sus mayores caídas de los últimos meses. El barril de Brent, referencia internacional, perdió un 8,7 % y cerró en 94,62 dólares. El petróleo estadounidense WTI retrocedió un 8,3 %, hasta los 88,12 dólares.
La caída acumulada del Brent desde finales de la semana anterior superaba el 19 %. Los operadores financieros interpretaban que el nuevo equilibrio político en Washington podía acelerar una salida negociada de la guerra contra Irán, iniciada por Estados Unidos e Israel el pasado 28 de febrero.
Sin embargo, el entusiasmo duró poco. El jueves 5, el Brent recuperaba posiciones y alcanzaba los 97,56 dólares durante la sesión. La guerra continuaba y nadie podía garantizar que el Gobierno estadounidense eligiera la negociación en lugar de una nueva escalada.
Giovanni Staunovo, analista de materias primas del banco UBS, explicó a Reuters que la situación en Oriente Próximo seguía sin resolverse y que esa incertidumbre estaba impulsando una recuperación moderada de las cotizaciones.
June Goh, analista de Sparta Commodities, ofreció otra explicación complementaria: los mercados estaban recalculando las posibilidades de que Trump pusiera fin a la guerra después del revés electoral.
En apenas veinticuatro horas, las cotizaciones habían pasado del optimismo por una paz posible al temor de que continuaran los combates.
TRUMP ADMITE QUE "LA GUERRA ME HA COSTADO MUCHOS VOTOS"
La reacción más sorprendente llegó del propio presidente estadounidense. Trump reconoció el miércoles que la intervención militar contra Irán había contribuido a la derrota republicana, pero defendió su decisión y aseguró que habría actuado exactamente igual.
«Teníamos que hacer lo de Irán y seguimos haciéndolo», declaró ante los periodistas. También afirmó que no habría cambiado ninguna de sus decisiones relativas al conflicto.
Su vicepresidente, JD Vance, fue todavía más explícito al atribuir a la guerra buena parte del descalabro republicano. Trump aceptó públicamente aquella interpretación, aunque insistió en que la intervención había sido necesaria para impedir que Irán obtuviera armamento nuclear.
La contradicción política resulta evidente. Un presidente reconoce que su guerra ha perjudicado electoralmente a su partido y que el encarecimiento de la gasolina ha provocado malestar social, pero sostiene que mantendría la misma política.
Los demócratas han recuperado el control de ambas cámaras del Congreso. Ahora dicen disponer de instrumentos parlamentarios para fiscalizar las operaciones militares, cuestionar su financiación y aumentar la presión sobre la Casa Blanca.
Eso no significa que puedan imponer inmediatamente el final de las hostilidades. El presidente conserva amplias competencias militares y diplomáticas, mientras una retirada negociada exigiría acuerdos que todavía no existen.
EL ESTRECHO DE ORMUZ: DONDE LA GUERRA SE CONVIERTE EN NEGOCIO
Buena parte de las consecuencias económicas del conflicto se concentran en el estrecho de Ormuz, una ruta marítima fundamental para el comercio mundial de hidrocarburos.
La guerra ha restringido la navegación, alterado las exportaciones petroleras del golfo Pérsico y encarecido los seguros y el transporte marítimo. Cada amenaza contra los buques o las instalaciones energéticas puede repercutir sobre las cotizaciones internacionales. Pero conviene preguntarse quién paga realmente esas subidas.
Cuando el petróleo se encarece, aumentan los costes de numerosas actividades productivas. Transportar mercancías resulta más caro, determinadas industrias necesitan mayores desembolsos energéticos y la agricultura afronta incrementos en combustible y fertilizantes. Las empresas intentan trasladar esos costes a sus precios finales. Y son los trabajadores, cuyos salarios no aumentan automáticamente con la inflación, quienes ven deteriorarse su capacidad adquisitiva.
Mientras tanto, algunos productores petroleros pueden obtener mayores ingresos por cada barril comercializado. También los operadores financieros pueden beneficiarse de movimientos bruscos de los precios mediante contratos de futuros y otras operaciones especulativas.
Naturalmente, no todas las petroleras ganan cuando sube el crudo ni todas pierden cuando baja. Sus resultados dependen de la extracción, el refinado, la distribución y sus posiciones comerciales. Pero existe una diferencia fundamental: las grandes compañías cuentan con mecanismos para proteger sus beneficios que millones de consumidores sencillamente no poseen.
¿BAJARÁ AHORA LA GASOLINA EN ESPAÑA Y CANARIAS?
La pregunta que se hacen muchos consumidores resulta bastante más sencilla que las operaciones de los mercados financieros: si el petróleo se ha desplomado casi un 9 %, ¿cuándo bajarán los carburantes?
La respuesta es menos inmediata de lo que parece. El combustible que llega a las estaciones de servicio depende del precio internacional del crudo, pero también del refinado, los impuestos, los costes de distribución, los inventarios y los márgenes comerciales.
Además, las gasolineras no compran directamente barriles de Brent para venderlos al día siguiente. Existe una cadena de transformación y comercialización que introduce retrasos entre las cotizaciones internacionales y los precios de venta.
En Canarias, donde el transporte marítimo y aéreo tiene un peso considerable, la evolución energética repercute sobre numerosas actividades económicas. El archipiélago cuenta asimismo con una fiscalidad propia sobre los combustibles, diferente de la aplicada en la Península.
Un abaratamiento sostenido del petróleo podría aliviar determinados costes, pero no garantiza una reducción proporcional de los precios de consumo. Tampoco asegura que los beneficios empresariales derivados de una energía más barata terminen trasladándose íntegramente a los trabajadores.
Precisamente por eso, las fluctuaciones del petróleo plantean una cuestión distributiva: quién soporta las subidas y quién se apropia de las ventajas cuando los costes disminuyen.
UNA DERROTA ELECTORAL QUE PUEDE CAMBIAR EL CURSO DE LA GUERRA
La derrota republicana introduce un elemento nuevo en un conflicto que lleva más de ocho meses desestabilizando Oriente Próximo. Según Associated Press, Trump debe decidir entre mantener las operaciones militares, ampliar los ataques o buscar una salida negociada. La posibilidad de intensificar los bombardeos sigue sobre la mesa, mientras Israel mantiene sus propios objetivos estratégicos.
El problema para Washington es que cualquier escalada podría provocar nuevas perturbaciones energéticas y agravar el malestar económico que ha contribuido a la derrota electoral. La dimensión internacional resulta igualmente importante. Para numerosos países importadores del Sur global, un petróleo más barato puede reducir la necesidad de divisas y aliviar sus cuentas exteriores. En cambio, los Estados dependientes de las exportaciones petroleras pueden sufrir una reducción considerable de ingresos.
La guerra ha convertido así el precio de una materia prima indispensable en un mecanismo de redistribución internacional de riqueza y costes. Sus consecuencias dependen de la posición que cada país y cada clase social ocupa dentro de la economía mundial.
LOS MERCADOS ANTICIPAN LA PAZ, PERO LA GUERRA CONTINÚA
El brusco descenso del petróleo revela hasta qué punto las decisiones militares de Washington condicionan el funcionamiento de la economía internacional. Una derrota electoral estadounidense ha bastado para modificar expectativas financieras que afectan a países situados a miles de kilómetros. Pero todavía existe una distancia considerable entre las apuestas de los inversores y el final efectivo de las hostilidades.
Los mercados pueden recuperar parte de sus pérdidas mediante una operación financiera. Los asalariados y sus familias que han soportado meses de encarecimiento energético no recuperan automáticamente el dinero gastado. Mucho menos pueden recuperar las vidas perdidas quienes han sufrido directamente la guerra.
Trump reconoce ahora cinicamente que el conflicto ha tenido consecuencias electorales. Los operadores financieros calculan que ese castigo puede empujarlo hacia una negociación. Y millones de trabajadores esperan comprobar si el abaratamiento de la energía terminará llegando a sus bolsillos.
La pregunta política permanece abierta: ¿será suficiente el rechazo de los votantes para detener una guerra que el presidente estadounidense sigue considerando necesaria?
Por ahora, el petróleo ha comenzado a descontar una posible paz. Pero quienes han pagado el precio de la guerra todavía esperan que esa paz se convierta en realidad.
FUENTES CONSULTADAS
-
Reuters: declaraciones de Trump y reconocimiento del coste electoral de la guerra.
-
Reuters: caída del Brent del 8,7 % y del WTI del 8,3 % el 4 de noviembre.
-
Reuters / MarketScreener: recuperación del petróleo el 5 de noviembre y declaraciones de Giovanni Staunovo.
-
Associated Press: alternativas militares de Trump tras la derrota republicana.






Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.220