

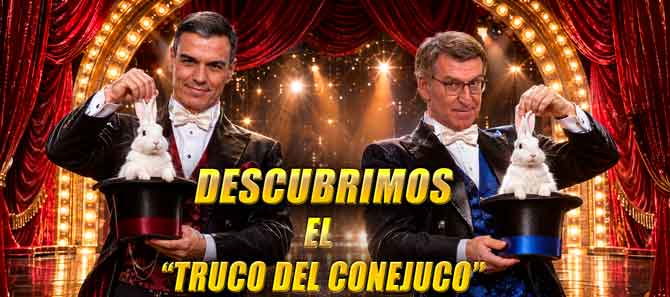
DESMONTAMOS LA MAGIA ELECTORAL DE SÁNCHEZ Y FEIJÓO: ¿DÓNDE ESTÁ EL TRUCO?
¿Qué trucos esconden las promesas de Sánchez y Feijóo sobre vivienda?
¿Qué esconden las chisteras electorales de Sánchez y Feijóo? ¿Son soluciones reales o simples juegos de manos? ¿Cuántas viviendas prometidas llegarán a construirse? ¿Quién pagará la factura? ¿Y por qué anuncian ahora remedios que no aplicaron antes? Sometemos sus promesas a examen y descubrimos dónde se esconden los "trucos del conejuco".
POR JORDI RUIZ PARA CANARIAS SEMANAL.ORG
El próximo 29 de noviembre, los españoles acudirán a unas elecciones generales anticipadas en las que la vivienda se  ha convertido en uno de los principales asuntos de confrontación política.
Pedro Sánchez y Alberto Núñez Feijóo presentan recetas diferentes, pero sus anuncios comparten una circunstancia incómoda: buena parte de las medidas que ahora prometen podrían haberse impulsado antes, desde el Gobierno central o desde las Comunidades autónomas. Para comprender qué ofrecen realmente, conviene examinar sus propuestas, sus antecedentes y, especialmente, aquello que dejan sin resolver.
UNA CRISIS QUE NO NACIÓ CUANDO SE CONVOCARON LAS ELECCIONES
El 2 de octubre de 2026, el Congreso rechazó dos decretos gubernamentales sobre vivienda. Tres días después, Pedro Sánchez firmó la disolución de las Cortes y convocó elecciones para el 29 de noviembre mediante el Real Decreto 806/2026, publicado en el BOE el día 6. El Gobierno aprobó posteriormente otras dos normas sobre protección del alquiler y ampliación de la oferta asequible, pendientes del correspondiente control parlamentario.
Sin embargo, la crisis de la vivienda existía mucho antes de este enfrentamiento. El Banco de España calculó que, entre 2022 y 2024, la diferencia acumulada entre los nuevos hogares creados y las viviendas terminadas alcanzó entre 400.000 y 450.000 unidades. El problema se concentra especialmente en determinados territorios, donde la demanda crece con mayor rapidez que la construcción residencial.
A esa insuficiencia de oferta se añaden otros factores: el precio del suelo, la rentabilidad del alquiler turístico y temporal en determinadas zonas, las compras destinadas a inversión y la debilidad histórica del parque público de alquiler. No todos tienen el mismo peso en cada ciudad, pero juntos ayudan a explicar por qué trabajar y percibir un salario regular ya no garantiza acceder a una vivienda.
El conflicto político gira alrededor de una pregunta que ambos partidos responden de manera diferente: ¿debe intervenir el Estado para limitar los beneficios obtenidos mediante el alquiler o debe facilitar principalmente que se construyan más viviendas?
EL PSOE: PROMETER AHORA LO QUE NO HA CONSEGUIDO RESOLVER GOBERNANDO
El PSOE presenta la regulación del alquiler, la protección de los inquilinos y el incremento de la vivienda asequible como elementos centrales de su política. Entre sus instrumentos figuran la Ley de Vivienda de 2023, las medidas para limitar determinadas subidas de alquiler y la movilización de patrimonio público hacia el arrendamiento asequible.
En julio de 2024, Sánchez anunció un programa de 6.000 millones de euros en préstamos y avales para impulsar 43.000 viviendas de alquiler social o asequible. En 2025, el Gobierno informó de la identificación de más de 40.000 viviendas de la Sareb y suelos con capacidad para edificar otras 55.000, destinados a incorporarse al parque público estatal.
Estas actuaciones tienen contenido real, aunque anunciar una inversión, identificar un inmueble y entregar una vivienda habitable son tres cosas muy diferentes. La construcción requiere suelo disponible, financiación, licencias, ejecución de obras y adjudicación. La transferencia de inmuebles existentes también exige determinar su estado, ubicación y disponibilidad efectiva.
El primer "truco del conejuco" que hemos detectado consiste en presentar anuncios, recursos comprometidos y objetivos futuros como si fueran resultados ya conseguidos. Una vivienda proyectada puede acabar construyéndose, pero todavía no aloja a nadie. Un suelo público identificado tampoco equivale a una vivienda disponible para una familia.
La diferencia importa especialmente cuando la Administración comunica grandes cantidades. Para evaluar la política de vivienda del PSOE habría que conocer cuántas viviendas se han terminado, cuántas están efectivamente alquiladas, en qué municipios se encuentran y qué porcentaje del salario medio exige acceder a ellas.
El segundo problema es el calendario político. El PSOE dispone de una trayectoria de gobierno que permite exigirle cuentas por sus resultados. Si ahora promete corregir el encarecimiento del alquiler, debería estar en condiciones de explicar por qué las medidas anteriores no lograron frenarlo suficientemente. El conflicto con sus socios parlamentarios, las competencias autonómicas y las dificultades urbanísticas pueden explicar parte de los retrasos, pero no sustituyen una evaluación concreta de lo realizado.
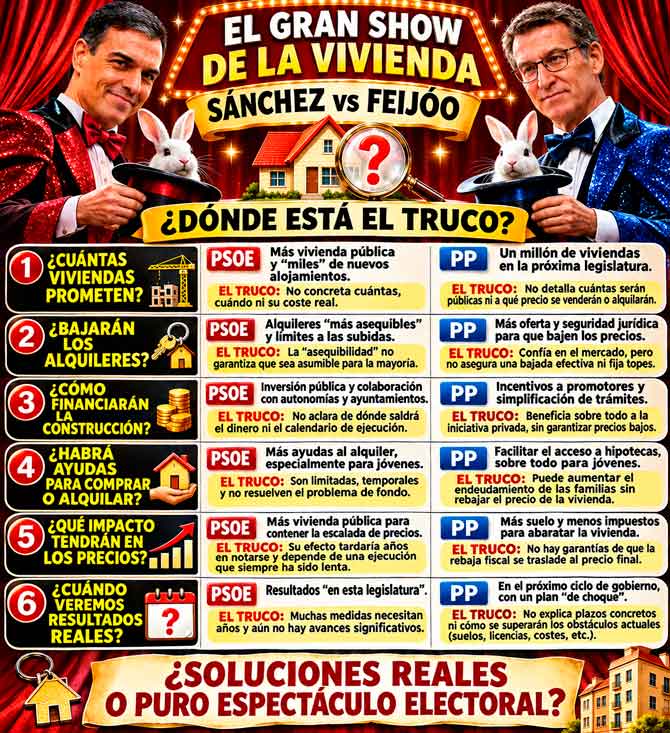
EL TRUCO PSOCIALISTA DE LA VIVIENDA «ASEQUIBLE»
La palabra asequible merece especial atención, porque puede significar cosas distintas según el programa y las condiciones de acceso.
Imaginemos por un instante, que una familia ingresa 1.800 euros mensuales y encuentra una vivienda cuyo alquiler cuesta 800. Si ese alquiler se presenta como asequible por estar por debajo del precio de mercado, todavía seguirá absorbiendo más del 44 % de los ingresos familiares, antes de pagar electricidad, agua o alimentación.
Por tanto, una vivienda puede ser relativamente barata frente a otros alquileres de su barrio y continuar siendo excesivamente cara para quienes la necesitan.
Es justo aquí donde aparece el segundo truco del conejuco: utilizar el precio de mercado como referencia principal para definir lo asequible, en lugar de comprobar si una familia puede pagarlo sin comprometer sus necesidades básicas.
No significa que todas las promociones públicas funcionen así. Las condiciones varían según los programas. Precisamente por eso resulta imprescindible conocer el precio final de los alquileres, los requisitos de acceso y la duración de su protección pública.
También importa quién recibe la financiación. Cuando los programas utilizan préstamos y avales públicos para promover viviendas mediante empresas privadas, hay que comprobar qué obligaciones asumen esas empresas y durante cuánto tiempo. La participación privada puede aumentar la construcción, pero el beneficio social dependerá de las condiciones exigidas a cambio de la ayuda.
La pregunta decisiva es sencilla: ¿las viviendas permanecerán a precios protegidos durante décadas o podrán terminar incorporándose al mercado ordinario?
EL PP: UN MILLÓN DE VIVIENDAS QUE TODAVÍA NO TIENEN DIRECCIÓN
Alberto Núñez Feijóo promete impulsar la construcción de un millón de viviendas durante una legislatura. Su programa propone facilitar suelo, reducir los tiempos administrativos y agilizar las licencias urbanísticas. También plantea rebajas fiscales, ayudas a la compra y avales públicos para facilitar el acceso de los jóvenes a las hipotecas.
La idea central del PP es que el encarecimiento de la vivienda responde fundamentalmente a una oferta insuficiente. Según este planteamiento, construir más permitiría equilibrar el mercado y moderar los precios.
Existe una base económica para ese argumento: cuando aumenta la demanda y la oferta no consigue acompañarla, los precios tienden a subir. Pero de ahí no se deduce que cualquier construcción adicional vaya a proporcionar viviendas accesibles a quienes tienen ingresos modestos.
El "primer truco del conejuco" del PP consiste en presentar una cifra de construcción como si equivaliera automáticamente a una solución habitacional.
Pensemos en una promoción de cien viviendas nuevas. Si las cien se venden a precios que solo pueden pagar familias con ingresos elevados, habrán aumentado las viviendas disponibles, pero ninguna será directamente accesible para un trabajador que cobre 1.400 euros mensuales.
La nueva oferta puede producir efectos indirectos sobre los precios, dependiendo del mercado. Lo que no puede darse por supuesto es que esos efectos resulten suficientes ni que aparezcan dentro de los plazos anunciados.
Justo por eso, el millón de viviendas exige preguntas muy concretas: ¿cuántas serán públicas? ¿Cuántas tendrán precios protegidos? ¿Dónde se construirán? ¿Qué financiación está comprometida? ¿Qué mecanismos impedirán que buena parte termine comercializándose a precios inaccesibles?
Sin esas respuestas, el millón funciona como señuelo electoral, pero todavía no permite medir su beneficio social.
EL TRUCO DE LAS HIPOTECAS: AYUDAR A COMPRAR SIN GARANTIZAR PRECIOS MÁS BAJOS
El PP ofrece avales hipotecarios de hasta el 100 % y reducciones de impuestos para facilitar la compra de la primera vivienda. Estas medidas pueden beneficiar a hogares con ingresos suficientes para pagar una hipoteca, pero sin los ahorros necesarios para afrontar la entrada.
Conviene explicar qué significa un aval público. Si el banco está dispuesto a prestar únicamente una parte del precio de una vivienda, el Estado puede garantizar una cantidad adicional. Eso facilita obtener financiación, pero el comprador sigue debiendo el préstamo y sus intereses.
Imaginemos una vivienda de 200.000 euros. Si el comprador consigue una hipoteca por la totalidad del precio gracias a una garantía pública, habrá resuelto el problema del desembolso inicial, pero continuará necesitando ingresos suficientes para devolver los 200.000 euros prestados, más los intereses correspondientes.
El segundo "truco del conejuco" consiste en confundir facilitar el endeudamiento con abaratar la vivienda.
Además, cuando las ayudas incrementan la capacidad de compra sin que aumente suficientemente la oferta, una parte de su beneficio puede trasladarse a los precios. Es un riesgo perturbador, pero debe ser considerado antes de presentar los avales como una solución general.
El PSOE tampoco queda completamente al margen de este problema. Entre sus propuestas figura una línea de préstamos de hasta 50.000 euros sin intereses para facilitar la adquisición de la primera vivienda. Su diseño incorpora condiciones de protección sobre el precio de transmisión, una diferencia relevante respecto a una ayuda sin restricciones. Aun así, sigue siendo necesario comprobar su efecto sobre el precio final y el endeudamiento de las familias.
La pregunta, para ambas formaciones politicas, es cuánto dinero público se destina a reducir directamente el coste residencial y cuánto a facilitar que los compradores puedan asumir los precios existentes.
EL TRUCO DE LAS REBAJAS FISCALES: ¿QUIÉN RECIBE REALMENTE LA AYUDA?
Las reducciones de impuestos pueden abaratar una operación de compraventa. Si una vivienda nueva cuesta 200.000 euros antes de IVA, reducir el tipo del 10 % al 4 % supondría, manteniéndose constante el precio previo al impuesto, un ahorro de 12.000 euros.
La diferencia es considerable para quien consigue comprar. Sin embargo, el efecto final depende de cómo reaccionen vendedores y promotores. Si parte de la rebaja termina incorporándose a un precio de venta superior, el comprador recibirá menos beneficio del que le han prometido.
Este es el tercer truco que conviene examinar en las propuestas del PP: calcular la ventaja fiscal como si toda ella fuera a permanecer necesariamente en el bolsillo del comprador. Para comprobarlo habría que estudiar la evolución de los precios finales y las condiciones de aplicación de cada medida.
Existe además otra cuestión: estas ventajas benefician directamente a quienes pueden acceder a una compraventa. Pero quienes carecen de ingresos suficientes para obtener una hipoteca siguen necesitando alternativas de alquiler social o público.
ALQUILERES: LA DIFERENCIA MÁS IMPORTANTE ENTRE LOS DOS PARTIDOS
El desacuerdo entre PSOE y PP aparece con especial claridad en la regulación del alquiler. Los psocialistas defienden instrumentos de intervención para contener determinados precios y reforzar la estabilidad contractual. El PP plantea derogar la Ley de Vivienda y sustituir parte de sus mecanismos por incentivos fiscales y medidas dirigidas a aumentar la oferta.
Aquí existen dos objeciones diferentes que deben examinarse por separado.
Al PSOE cabe preguntarle por qué sus medidas de intervención no han conseguido garantizar alquileres accesibles en buena parte de las zonas tensionadas. La regulación puede proteger a inquilinos concretos, pero su alcance depende de dónde se aplique, de qué contratos incluya y de cómo se controle su cumplimiento.
Al PP hay que preguntarle qué protección inmediata ofrecería a un inquilino cuyo alquiler ya consume la mitad de sus ingresos. Construir nuevas viviendas requiere años; una subida contractual puede afectar a una familia mucho antes.
También debe distinguirse entre los pequeños propietarios que dependen del alquiler y los grandes operadores inmobiliarios con importantes carteras de viviendas. Sus circunstancias económicas y su capacidad para influir en los mercados son distintas.
El problema compartido es que las soluciones generales pueden dejar sin respuesta situaciones muy diferentes. Los controles de precios necesitan una aplicación eficaz; los incentivos a los propietarios requieren comprobar que generan viviendas disponibles y alquileres realmente más baratos.
EL "TRUCO COMPARTIDO": PROMETER DESDE MADRID LO QUE TAMBIÉN DEPENDE DE LAS AUTONOMÍAS
Existe una responsabilidad especialmente seria para ambas formaciones. La política de vivienda depende de distintas administraciones: Estado, comunidades autónomas y ayuntamientos.
El Gobierno central puede aprobar leyes, financiar programas y movilizar patrimonio estatal. Las comunidades autónomas intervienen en la vivienda protegida y en la aplicación de importantes instrumentos normativos. Los ayuntamientos tienen competencias fundamentales en planeamiento y gestión urbanística.
Por eso resulta insuficiente que el PSOE presente la falta de aplicación de determinadas medidas como una cuestión exclusivamente atribuible a los gobiernos autonómicos del PP. Pero también es insuficiente que el PP responsabilice al Ejecutivo central de toda la crisis cuando gobierna comunidades y numerosos municipios con capacidad de actuación.
El truco compartido consiste en atribuirse las soluciones y desplazar hacia la administración rival las responsabilidades por los fracasos.
La forma de desmontarlo es comprobar qué ha hecho cada gobierno allí donde tenía competencias efectivas. Cuántas viviendas públicas ha promovido, qué suelo ha movilizado, qué presupuesto ha ejecutado y qué resultados ha obtenido.
LA PREGUNTA QUE NINGUNO PUEDE ESQUIVAR
La vivienda tiene una particularidad que complica cualquier solución: para una familia constituye una necesidad básica, mientras que para propietarios e inversores también representa un patrimonio del que esperan obtener rentabilidad.
Ambas funciones pueden ciertamente coexistir, pero entran en conflicto cuando los precios necesarios para satisfacer determinadas expectativas de beneficio superan la capacidad económica de quienes necesitan una casa.
Las propuestas del PSOE y del PP actúan sobre aspectos distintos de ese conflicto. Los psocialistas dan mayor protagonismo a la regulación y a la promoción pública; los del PP, a la construcción, las ventajas fiscales y la financiación de la compra. Pero ninguno de esos instrumentos garantiza por sí mismo que los precios finales resulten asumibles.
El examen electoral debería comenzar, por tanto, con cinco preguntas:
-cuántas viviendas accesibles estarán efectivamente disponibles,
-cuánto costarán,
-quién podrá solicitarlas,
-cuánto dinero público exigirán
-y qué mecanismos garantizarán que los beneficios lleguen a sus destinatarios.
La diferencia entre una promesa verificable y un "truco del conejuco" está precisamente ahí. Las grandes cifras, las rebajas fiscales y las declaraciones solemnes pueden resultar atractivas durante una campaña. Pero una familia que necesita vivienda no puede pagar el alquiler con anuncios, ni acceder a una hipoteca únicamente porque un partido prometa facilitarla.
El 29 de noviembre se elegirán nuevos representantes. La crisis residencial seguirá necesitando respuestas después de que termine el escrutinio. Y la prueba de las propuestas no estará en la cantidad de viviendas anunciadas, sino en las que puedan habitar, a un coste soportable, quienes hoy tienen dificultades para poder acceder a ellas.


POR JORDI RUIZ PARA CANARIAS SEMANAL.ORG
El próximo 29 de noviembre, los españoles acudirán a unas elecciones generales anticipadas en las que la vivienda se ha convertido en uno de los principales asuntos de confrontación política.
Pedro Sánchez y Alberto Núñez Feijóo presentan recetas diferentes, pero sus anuncios comparten una circunstancia incómoda: buena parte de las medidas que ahora prometen podrían haberse impulsado antes, desde el Gobierno central o desde las Comunidades autónomas. Para comprender qué ofrecen realmente, conviene examinar sus propuestas, sus antecedentes y, especialmente, aquello que dejan sin resolver.
UNA CRISIS QUE NO NACIÓ CUANDO SE CONVOCARON LAS ELECCIONES
El 2 de octubre de 2026, el Congreso rechazó dos decretos gubernamentales sobre vivienda. Tres días después, Pedro Sánchez firmó la disolución de las Cortes y convocó elecciones para el 29 de noviembre mediante el Real Decreto 806/2026, publicado en el BOE el día 6. El Gobierno aprobó posteriormente otras dos normas sobre protección del alquiler y ampliación de la oferta asequible, pendientes del correspondiente control parlamentario.
Sin embargo, la crisis de la vivienda existía mucho antes de este enfrentamiento. El Banco de España calculó que, entre 2022 y 2024, la diferencia acumulada entre los nuevos hogares creados y las viviendas terminadas alcanzó entre 400.000 y 450.000 unidades. El problema se concentra especialmente en determinados territorios, donde la demanda crece con mayor rapidez que la construcción residencial.
A esa insuficiencia de oferta se añaden otros factores: el precio del suelo, la rentabilidad del alquiler turístico y temporal en determinadas zonas, las compras destinadas a inversión y la debilidad histórica del parque público de alquiler. No todos tienen el mismo peso en cada ciudad, pero juntos ayudan a explicar por qué trabajar y percibir un salario regular ya no garantiza acceder a una vivienda.
El conflicto político gira alrededor de una pregunta que ambos partidos responden de manera diferente: ¿debe intervenir el Estado para limitar los beneficios obtenidos mediante el alquiler o debe facilitar principalmente que se construyan más viviendas?
EL PSOE: PROMETER AHORA LO QUE NO HA CONSEGUIDO RESOLVER GOBERNANDO
El PSOE presenta la regulación del alquiler, la protección de los inquilinos y el incremento de la vivienda asequible como elementos centrales de su política. Entre sus instrumentos figuran la Ley de Vivienda de 2023, las medidas para limitar determinadas subidas de alquiler y la movilización de patrimonio público hacia el arrendamiento asequible.
En julio de 2024, Sánchez anunció un programa de 6.000 millones de euros en préstamos y avales para impulsar 43.000 viviendas de alquiler social o asequible. En 2025, el Gobierno informó de la identificación de más de 40.000 viviendas de la Sareb y suelos con capacidad para edificar otras 55.000, destinados a incorporarse al parque público estatal.
Estas actuaciones tienen contenido real, aunque anunciar una inversión, identificar un inmueble y entregar una vivienda habitable son tres cosas muy diferentes. La construcción requiere suelo disponible, financiación, licencias, ejecución de obras y adjudicación. La transferencia de inmuebles existentes también exige determinar su estado, ubicación y disponibilidad efectiva.
El primer "truco del conejuco" que hemos detectado consiste en presentar anuncios, recursos comprometidos y objetivos futuros como si fueran resultados ya conseguidos. Una vivienda proyectada puede acabar construyéndose, pero todavía no aloja a nadie. Un suelo público identificado tampoco equivale a una vivienda disponible para una familia.
La diferencia importa especialmente cuando la Administración comunica grandes cantidades. Para evaluar la política de vivienda del PSOE habría que conocer cuántas viviendas se han terminado, cuántas están efectivamente alquiladas, en qué municipios se encuentran y qué porcentaje del salario medio exige acceder a ellas.
El segundo problema es el calendario político. El PSOE dispone de una trayectoria de gobierno que permite exigirle cuentas por sus resultados. Si ahora promete corregir el encarecimiento del alquiler, debería estar en condiciones de explicar por qué las medidas anteriores no lograron frenarlo suficientemente. El conflicto con sus socios parlamentarios, las competencias autonómicas y las dificultades urbanísticas pueden explicar parte de los retrasos, pero no sustituyen una evaluación concreta de lo realizado.
EL TRUCO PSOCIALISTA DE LA VIVIENDA «ASEQUIBLE»
La palabra asequible merece especial atención, porque puede significar cosas distintas según el programa y las condiciones de acceso.
Imaginemos por un instante, que una familia ingresa 1.800 euros mensuales y encuentra una vivienda cuyo alquiler cuesta 800. Si ese alquiler se presenta como asequible por estar por debajo del precio de mercado, todavía seguirá absorbiendo más del 44 % de los ingresos familiares, antes de pagar electricidad, agua o alimentación.
Por tanto, una vivienda puede ser relativamente barata frente a otros alquileres de su barrio y continuar siendo excesivamente cara para quienes la necesitan.
Es justo aquí donde aparece el segundo truco del conejuco: utilizar el precio de mercado como referencia principal para definir lo asequible, en lugar de comprobar si una familia puede pagarlo sin comprometer sus necesidades básicas.
No significa que todas las promociones públicas funcionen así. Las condiciones varían según los programas. Precisamente por eso resulta imprescindible conocer el precio final de los alquileres, los requisitos de acceso y la duración de su protección pública.
También importa quién recibe la financiación. Cuando los programas utilizan préstamos y avales públicos para promover viviendas mediante empresas privadas, hay que comprobar qué obligaciones asumen esas empresas y durante cuánto tiempo. La participación privada puede aumentar la construcción, pero el beneficio social dependerá de las condiciones exigidas a cambio de la ayuda.
La pregunta decisiva es sencilla: ¿las viviendas permanecerán a precios protegidos durante décadas o podrán terminar incorporándose al mercado ordinario?
EL PP: UN MILLÓN DE VIVIENDAS QUE TODAVÍA NO TIENEN DIRECCIÓN
Alberto Núñez Feijóo promete impulsar la construcción de un millón de viviendas durante una legislatura. Su programa propone facilitar suelo, reducir los tiempos administrativos y agilizar las licencias urbanísticas. También plantea rebajas fiscales, ayudas a la compra y avales públicos para facilitar el acceso de los jóvenes a las hipotecas.
La idea central del PP es que el encarecimiento de la vivienda responde fundamentalmente a una oferta insuficiente. Según este planteamiento, construir más permitiría equilibrar el mercado y moderar los precios.
Existe una base económica para ese argumento: cuando aumenta la demanda y la oferta no consigue acompañarla, los precios tienden a subir. Pero de ahí no se deduce que cualquier construcción adicional vaya a proporcionar viviendas accesibles a quienes tienen ingresos modestos.
El "primer truco del conejuco" del PP consiste en presentar una cifra de construcción como si equivaliera automáticamente a una solución habitacional.
Pensemos en una promoción de cien viviendas nuevas. Si las cien se venden a precios que solo pueden pagar familias con ingresos elevados, habrán aumentado las viviendas disponibles, pero ninguna será directamente accesible para un trabajador que cobre 1.400 euros mensuales.
La nueva oferta puede producir efectos indirectos sobre los precios, dependiendo del mercado. Lo que no puede darse por supuesto es que esos efectos resulten suficientes ni que aparezcan dentro de los plazos anunciados.
Justo por eso, el millón de viviendas exige preguntas muy concretas: ¿cuántas serán públicas? ¿Cuántas tendrán precios protegidos? ¿Dónde se construirán? ¿Qué financiación está comprometida? ¿Qué mecanismos impedirán que buena parte termine comercializándose a precios inaccesibles?
Sin esas respuestas, el millón funciona como señuelo electoral, pero todavía no permite medir su beneficio social.
EL TRUCO DE LAS HIPOTECAS: AYUDAR A COMPRAR SIN GARANTIZAR PRECIOS MÁS BAJOS
El PP ofrece avales hipotecarios de hasta el 100 % y reducciones de impuestos para facilitar la compra de la primera vivienda. Estas medidas pueden beneficiar a hogares con ingresos suficientes para pagar una hipoteca, pero sin los ahorros necesarios para afrontar la entrada.
Conviene explicar qué significa un aval público. Si el banco está dispuesto a prestar únicamente una parte del precio de una vivienda, el Estado puede garantizar una cantidad adicional. Eso facilita obtener financiación, pero el comprador sigue debiendo el préstamo y sus intereses.
Imaginemos una vivienda de 200.000 euros. Si el comprador consigue una hipoteca por la totalidad del precio gracias a una garantía pública, habrá resuelto el problema del desembolso inicial, pero continuará necesitando ingresos suficientes para devolver los 200.000 euros prestados, más los intereses correspondientes.
El segundo "truco del conejuco" consiste en confundir facilitar el endeudamiento con abaratar la vivienda.
Además, cuando las ayudas incrementan la capacidad de compra sin que aumente suficientemente la oferta, una parte de su beneficio puede trasladarse a los precios. Es un riesgo perturbador, pero debe ser considerado antes de presentar los avales como una solución general.
El PSOE tampoco queda completamente al margen de este problema. Entre sus propuestas figura una línea de préstamos de hasta 50.000 euros sin intereses para facilitar la adquisición de la primera vivienda. Su diseño incorpora condiciones de protección sobre el precio de transmisión, una diferencia relevante respecto a una ayuda sin restricciones. Aun así, sigue siendo necesario comprobar su efecto sobre el precio final y el endeudamiento de las familias.
La pregunta, para ambas formaciones politicas, es cuánto dinero público se destina a reducir directamente el coste residencial y cuánto a facilitar que los compradores puedan asumir los precios existentes.
EL TRUCO DE LAS REBAJAS FISCALES: ¿QUIÉN RECIBE REALMENTE LA AYUDA?
Las reducciones de impuestos pueden abaratar una operación de compraventa. Si una vivienda nueva cuesta 200.000 euros antes de IVA, reducir el tipo del 10 % al 4 % supondría, manteniéndose constante el precio previo al impuesto, un ahorro de 12.000 euros.
La diferencia es considerable para quien consigue comprar. Sin embargo, el efecto final depende de cómo reaccionen vendedores y promotores. Si parte de la rebaja termina incorporándose a un precio de venta superior, el comprador recibirá menos beneficio del que le han prometido.
Este es el tercer truco que conviene examinar en las propuestas del PP: calcular la ventaja fiscal como si toda ella fuera a permanecer necesariamente en el bolsillo del comprador. Para comprobarlo habría que estudiar la evolución de los precios finales y las condiciones de aplicación de cada medida.
Existe además otra cuestión: estas ventajas benefician directamente a quienes pueden acceder a una compraventa. Pero quienes carecen de ingresos suficientes para obtener una hipoteca siguen necesitando alternativas de alquiler social o público.
ALQUILERES: LA DIFERENCIA MÁS IMPORTANTE ENTRE LOS DOS PARTIDOS
El desacuerdo entre PSOE y PP aparece con especial claridad en la regulación del alquiler. Los psocialistas defienden instrumentos de intervención para contener determinados precios y reforzar la estabilidad contractual. El PP plantea derogar la Ley de Vivienda y sustituir parte de sus mecanismos por incentivos fiscales y medidas dirigidas a aumentar la oferta.
Aquí existen dos objeciones diferentes que deben examinarse por separado.
Al PSOE cabe preguntarle por qué sus medidas de intervención no han conseguido garantizar alquileres accesibles en buena parte de las zonas tensionadas. La regulación puede proteger a inquilinos concretos, pero su alcance depende de dónde se aplique, de qué contratos incluya y de cómo se controle su cumplimiento.
Al PP hay que preguntarle qué protección inmediata ofrecería a un inquilino cuyo alquiler ya consume la mitad de sus ingresos. Construir nuevas viviendas requiere años; una subida contractual puede afectar a una familia mucho antes.
También debe distinguirse entre los pequeños propietarios que dependen del alquiler y los grandes operadores inmobiliarios con importantes carteras de viviendas. Sus circunstancias económicas y su capacidad para influir en los mercados son distintas.
El problema compartido es que las soluciones generales pueden dejar sin respuesta situaciones muy diferentes. Los controles de precios necesitan una aplicación eficaz; los incentivos a los propietarios requieren comprobar que generan viviendas disponibles y alquileres realmente más baratos.
EL "TRUCO COMPARTIDO": PROMETER DESDE MADRID LO QUE TAMBIÉN DEPENDE DE LAS AUTONOMÍAS
Existe una responsabilidad especialmente seria para ambas formaciones. La política de vivienda depende de distintas administraciones: Estado, comunidades autónomas y ayuntamientos.
El Gobierno central puede aprobar leyes, financiar programas y movilizar patrimonio estatal. Las comunidades autónomas intervienen en la vivienda protegida y en la aplicación de importantes instrumentos normativos. Los ayuntamientos tienen competencias fundamentales en planeamiento y gestión urbanística.
Por eso resulta insuficiente que el PSOE presente la falta de aplicación de determinadas medidas como una cuestión exclusivamente atribuible a los gobiernos autonómicos del PP. Pero también es insuficiente que el PP responsabilice al Ejecutivo central de toda la crisis cuando gobierna comunidades y numerosos municipios con capacidad de actuación.
El truco compartido consiste en atribuirse las soluciones y desplazar hacia la administración rival las responsabilidades por los fracasos.
La forma de desmontarlo es comprobar qué ha hecho cada gobierno allí donde tenía competencias efectivas. Cuántas viviendas públicas ha promovido, qué suelo ha movilizado, qué presupuesto ha ejecutado y qué resultados ha obtenido.
LA PREGUNTA QUE NINGUNO PUEDE ESQUIVAR
La vivienda tiene una particularidad que complica cualquier solución: para una familia constituye una necesidad básica, mientras que para propietarios e inversores también representa un patrimonio del que esperan obtener rentabilidad.
Ambas funciones pueden ciertamente coexistir, pero entran en conflicto cuando los precios necesarios para satisfacer determinadas expectativas de beneficio superan la capacidad económica de quienes necesitan una casa.
Las propuestas del PSOE y del PP actúan sobre aspectos distintos de ese conflicto. Los psocialistas dan mayor protagonismo a la regulación y a la promoción pública; los del PP, a la construcción, las ventajas fiscales y la financiación de la compra. Pero ninguno de esos instrumentos garantiza por sí mismo que los precios finales resulten asumibles.
El examen electoral debería comenzar, por tanto, con cinco preguntas:
-cuántas viviendas accesibles estarán efectivamente disponibles,
-cuánto costarán,
-quién podrá solicitarlas,
-cuánto dinero público exigirán
-y qué mecanismos garantizarán que los beneficios lleguen a sus destinatarios.
La diferencia entre una promesa verificable y un "truco del conejuco" está precisamente ahí. Las grandes cifras, las rebajas fiscales y las declaraciones solemnes pueden resultar atractivas durante una campaña. Pero una familia que necesita vivienda no puede pagar el alquiler con anuncios, ni acceder a una hipoteca únicamente porque un partido prometa facilitarla.
El 29 de noviembre se elegirán nuevos representantes. La crisis residencial seguirá necesitando respuestas después de que termine el escrutinio. Y la prueba de las propuestas no estará en la cantidad de viviendas anunciadas, sino en las que puedan habitar, a un coste soportable, quienes hoy tienen dificultades para poder acceder a ellas.






Javier | Miércoles, 11 de Noviembre de 2026 a las 11:07:43 horas
La cosa es simple. Hemos tenido al PSOE, luego al PP,, luego al PSOE, al PP y otra vez al PSOE, y el problema de la vivienda no ha hecho más que empeorar, porque es un gran negocio con el que que ninguno de ellos va a terminar, así que nos toca seguir sufriendo, por lo menos hasta que todo estalle.
Accede para votar (0) (0) Accede para responder