

EL NEGOCIO REDONDO DE LA RIC: BENEFICIOS PRIVADOS, PRIVILEGIOS FISCALES Y DEUDA PÚBLICA
La emisión de deuda permite a los beneficiarios de la RIC conservar sus ventajas fiscales y adquirir derechos de cobro sobre los presupuestos públicos
La Reserva para Inversiones en Canarias permite a los empresarios ahorrarse importantes cantidades en impuestos. Ahora, el Gobierno les ofrece otra posibilidad: prestar parte de ese dinero a la Administración, cobrar intereses y recuperarlo íntegramente en cinco años. ¿Quién sale realmente beneficiado?
Por EUGENIO FERNÁNDEZ PARA CANARIAS-SEMANAL.ORG.-
La RIC, creada en 1994 con el aseramiento técnico del economista Antonio González Vieítez, es una excepción fical que permite a las sociedades reducir la base sobre la que pagan el Impuesto sobre Sociedades cuando destinan parte de sus beneficios no distribuidos a inversiones autorizadas. El límite general alcanza el 90% de esos beneficios. Eso no significa que Hacienda regale el 90% del impuesto, sino que permite excluir gran parte de las ganancias de la base imponible.
Un ejemplo ayuda a entender su alcance. Imaginemos una empresa con un millón de euros de beneficios que cumplen los requisitos y una base suficiente para aplicar íntegramente el incentivo. Si dota 900.000 euros a la RIC y tributa al tipo general del 25%, puede ahorrarse 225.000 euros. Son 225.000 euros que no ingresan en Hacienda. La sociedad deberá materializar la reserva en las inversiones admitidas, pero conservará la propiedad de los activos adquiridos.
 ¿Puede un asalariado descontar de sus impuestos cantidades equivalentes porque necesita ahorrar para comprarse una vivienda? No. La RIC está concebida para quienes disponen de beneficios empresariales susceptibles de reservarse. Cuanto mayor es esa capacidad, mayor puede ser, en términos absolutos, la ventaja obtenida.
La legislación permite emplear hasta el 50% de la dotación correspondiente en determinados títulos de deuda pública. De esa forma, nuestra empresa hipotética podría invertir 450.000 euros de su reserva en bonos canarios y destinar el resto a otras inversiones legales. En noviembre de 2031, salvo incidencias, la Administración tendría que devolverle esos 450.000 euros con sus correspondientes intereses. Para esa parte de la reserva, la empresa no necesita ampliar su actividad ni contratar trabajadores.
Pasando de las hipótesis a la realidad, el Gobierno de Canarias ha puesto este jueves, 5 de noviembre, cien millones de euros de deuda pública al alcance de los empresarios acogidos a la Reserva para Inversiones en Canarias (RIC). De esta forma, quienes han recibido una importante rebaja fiscal podrá ahor utilizar los beneficios reservados para prestar dinero a la Administración y convertirse en sus acreedores.
La emisión abierta, con solicitudes hasta el 11 de noviembre, tiene un interés fijo anual del 0,2% y vencimiento a cinco años. Si se suscribe por completo y se mantiene hasta el vencimiento, el Gobierno pagará un millón de euros en intereses, además de devolver los cien millones prestados. En 2024 se colocaron 150 millones tras recibir peticiones por 582 millones; en 2025, otros 100 millones, solicitados por importe de 557,7 millones. La demanda muestra el atractivo de estos títulos.
Quienes defienden la operación alegarán, con razón, que el 0,2% constituye un interés muy bajo. Pero el rendimiento del bono no explica por sí mismo el atractivo para una empresa acogida a la RIC. El incentivo fundamental consiste en conservar una rebaja tributaria y cumplir parte de las obligaciones de inversión adquiriendo un derecho de cobro respaldado por el presupuesto público. El importe prestado y el impuesto ahorrado son magnitudes distintas, pero pertenecen al mismo circuito.
CUANDO LOS PRIVILEGIOS FISCALES SE LLAMAN DESARROLLO
La RIC se justifica como compensación de la insularidad y estímulo al empleo. La pregunta, sin embargo, es quién decide qué inversiones merecen ese sacrificio recaudatorio. Bajo este sistema, la prioridad se concede al empresario que obtuvo ganancias y no a un plan público elaborado según las necesidades más urgentes de la población
En el preámbulo de la reforma aprobada en julio de 2025, el Estado reconocía que había aproximadamente 2.000 millones de euros de beneficios empresariales pendientes de materializar mediante la RIC. Una cifra que refleja la enorme bolsa de ganancias privadas cuya inversión queda orientada por esta ventaja fiscal.
LA VIVIENDA: UN ANTECEDENTE QUE HABLA POR SÍ SOLO
En anteriores reportajes publicados en este mism diario digital, hemos explicado, asimismo, cómo la RIC estimuló históricamente el negocio inmobiliario. La Ley 6/2025 volvió a permitir determinadas adquisiciones y construcciones de viviendas destinadas al alquiler habitual. La norma impone requisitos, pero no establece con carácter general un precio máximo de alquiler asequible a los salarios canarios para los empresarios que destinan los impuestos no pagados al erario público a la adquisición de estos inmuebles.
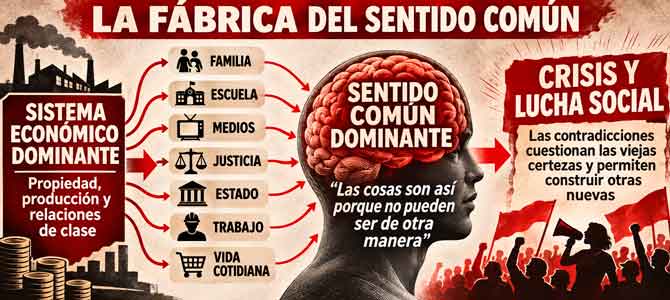
La RIC ha sobrevivido a distintas mayorías políticas porque ninguno de los partidos del arco parlamentario cuestionan en lo esencial, la premisa neoliberal que inspira este intrumento fiscal, paradójicamente ideado por un economista de corte keynesiano: que para alcanzar el bienestar colectivo, primero hay que facilitar la acumulación privada de los grandes emrpesarios y esperar que una parte de sus frutos llegue después , por una suerte de "goteo descendente", al conjunto de la sociedad.
EL ESTADO PIDE PRESTADO LO QUE DECIDE NO RECAUDAR
Los cien millones de esta emisión pública deben financiar infraestructuras, actuaciones ambientales o rehabilitación de vivienda protegida para alquiler. Son destinos potencialmente útiles. Lo discutible es el sistema escogido para financiarlos y quién obtiene los derechos de cobro.
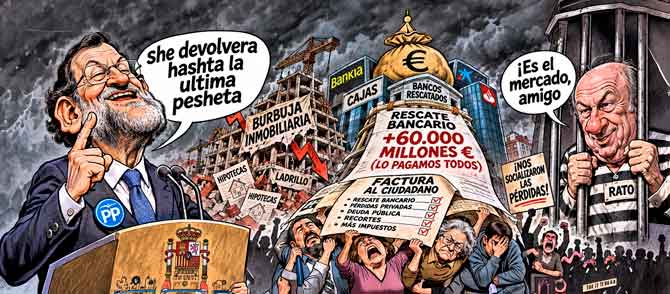
Un Estado puede recaudar impuestos progresivos y decidir directamente qué inversiones necesita la población. Con la RIC, renuncia a una parte de la tributación empresarial para favorecer decisiones privadas y, mediante estos bonos, recurre a una financiación que deberá devolver con recursos públicos. La subordinación de la política fiscal a la rentabilidad del capital no desaparece porque el cupón sea pequeño.
La emisión está todavía abierta: cien millones es el techo ofertado, no una cantidad ya colocada. Lo decisivo, sin embargo, está decidido antes de conocer su resultado. Quien ha obtenido una reducción fiscal puede terminar como acreedor de la Administración que sostiene los servicios públicos. El Gobierno llama a eso "incentivar la inversión". Desde el punto de vista de los intereses de la mayoría trabajadora del Archipiélago, cabe llamarlo por su nombre: un privilegio legal que transforma ventajas tributarias en poder económico sobre el futuro presupuesto público.


Por EUGENIO FERNÁNDEZ PARA CANARIAS-SEMANAL.ORG.-
La RIC, creada en 1994 con el aseramiento técnico del economista Antonio González Vieítez, es una excepción fical que permite a las sociedades reducir la base sobre la que pagan el Impuesto sobre Sociedades cuando destinan parte de sus beneficios no distribuidos a inversiones autorizadas. El límite general alcanza el 90% de esos beneficios. Eso no significa que Hacienda regale el 90% del impuesto, sino que permite excluir gran parte de las ganancias de la base imponible.
Un ejemplo ayuda a entender su alcance. Imaginemos una empresa con un millón de euros de beneficios que cumplen los requisitos y una base suficiente para aplicar íntegramente el incentivo. Si dota 900.000 euros a la RIC y tributa al tipo general del 25%, puede ahorrarse 225.000 euros. Son 225.000 euros que no ingresan en Hacienda. La sociedad deberá materializar la reserva en las inversiones admitidas, pero conservará la propiedad de los activos adquiridos.
¿Puede un asalariado descontar de sus impuestos cantidades equivalentes porque necesita ahorrar para comprarse una vivienda? No. La RIC está concebida para quienes disponen de beneficios empresariales susceptibles de reservarse. Cuanto mayor es esa capacidad, mayor puede ser, en términos absolutos, la ventaja obtenida.
La legislación permite emplear hasta el 50% de la dotación correspondiente en determinados títulos de deuda pública. De esa forma, nuestra empresa hipotética podría invertir 450.000 euros de su reserva en bonos canarios y destinar el resto a otras inversiones legales. En noviembre de 2031, salvo incidencias, la Administración tendría que devolverle esos 450.000 euros con sus correspondientes intereses. Para esa parte de la reserva, la empresa no necesita ampliar su actividad ni contratar trabajadores.
Pasando de las hipótesis a la realidad, el Gobierno de Canarias ha puesto este jueves, 5 de noviembre, cien millones de euros de deuda pública al alcance de los empresarios acogidos a la Reserva para Inversiones en Canarias (RIC). De esta forma, quienes han recibido una importante rebaja fiscal podrá ahor utilizar los beneficios reservados para prestar dinero a la Administración y convertirse en sus acreedores.
La emisión abierta, con solicitudes hasta el 11 de noviembre, tiene un interés fijo anual del 0,2% y vencimiento a cinco años. Si se suscribe por completo y se mantiene hasta el vencimiento, el Gobierno pagará un millón de euros en intereses, además de devolver los cien millones prestados. En 2024 se colocaron 150 millones tras recibir peticiones por 582 millones; en 2025, otros 100 millones, solicitados por importe de 557,7 millones. La demanda muestra el atractivo de estos títulos.
Quienes defienden la operación alegarán, con razón, que el 0,2% constituye un interés muy bajo. Pero el rendimiento del bono no explica por sí mismo el atractivo para una empresa acogida a la RIC. El incentivo fundamental consiste en conservar una rebaja tributaria y cumplir parte de las obligaciones de inversión adquiriendo un derecho de cobro respaldado por el presupuesto público. El importe prestado y el impuesto ahorrado son magnitudes distintas, pero pertenecen al mismo circuito.
CUANDO LOS PRIVILEGIOS FISCALES SE LLAMAN DESARROLLO
La RIC se justifica como compensación de la insularidad y estímulo al empleo. La pregunta, sin embargo, es quién decide qué inversiones merecen ese sacrificio recaudatorio. Bajo este sistema, la prioridad se concede al empresario que obtuvo ganancias y no a un plan público elaborado según las necesidades más urgentes de la población
En el preámbulo de la reforma aprobada en julio de 2025, el Estado reconocía que había aproximadamente 2.000 millones de euros de beneficios empresariales pendientes de materializar mediante la RIC. Una cifra que refleja la enorme bolsa de ganancias privadas cuya inversión queda orientada por esta ventaja fiscal.
LA VIVIENDA: UN ANTECEDENTE QUE HABLA POR SÍ SOLO
En anteriores reportajes publicados en este mism diario digital, hemos explicado, asimismo, cómo la RIC estimuló históricamente el negocio inmobiliario. La Ley 6/2025 volvió a permitir determinadas adquisiciones y construcciones de viviendas destinadas al alquiler habitual. La norma impone requisitos, pero no establece con carácter general un precio máximo de alquiler asequible a los salarios canarios para los empresarios que destinan los impuestos no pagados al erario público a la adquisición de estos inmuebles.
La RIC ha sobrevivido a distintas mayorías políticas porque ninguno de los partidos del arco parlamentario cuestionan en lo esencial, la premisa neoliberal que inspira este intrumento fiscal, paradójicamente ideado por un economista de corte keynesiano: que para alcanzar el bienestar colectivo, primero hay que facilitar la acumulación privada de los grandes emrpesarios y esperar que una parte de sus frutos llegue después , por una suerte de "goteo descendente", al conjunto de la sociedad.
EL ESTADO PIDE PRESTADO LO QUE DECIDE NO RECAUDAR
Los cien millones de esta emisión pública deben financiar infraestructuras, actuaciones ambientales o rehabilitación de vivienda protegida para alquiler. Son destinos potencialmente útiles. Lo discutible es el sistema escogido para financiarlos y quién obtiene los derechos de cobro.
Un Estado puede recaudar impuestos progresivos y decidir directamente qué inversiones necesita la población. Con la RIC, renuncia a una parte de la tributación empresarial para favorecer decisiones privadas y, mediante estos bonos, recurre a una financiación que deberá devolver con recursos públicos. La subordinación de la política fiscal a la rentabilidad del capital no desaparece porque el cupón sea pequeño.
La emisión está todavía abierta: cien millones es el techo ofertado, no una cantidad ya colocada. Lo decisivo, sin embargo, está decidido antes de conocer su resultado. Quien ha obtenido una reducción fiscal puede terminar como acreedor de la Administración que sostiene los servicios públicos. El Gobierno llama a eso "incentivar la inversión". Desde el punto de vista de los intereses de la mayoría trabajadora del Archipiélago, cabe llamarlo por su nombre: un privilegio legal que transforma ventajas tributarias en poder económico sobre el futuro presupuesto público.






Normas de participación
Esta es la opinión de los lectores, no la de este medio.
Nos reservamos el derecho a eliminar los comentarios inapropiados.
La participación implica que ha leído y acepta las Normas de Participación y Política de Privacidad
Normas de Participación
Política de privacidad
Por seguridad guardamos tu IP
216.73.216.220